Acabas de tener un accidente y el otro conductor se acerca y te dice las palabras que te dejan un vacío en el estómago: no tiene seguro. Morgan escuchó algo parecido después de que otro conductor se estrelló contra ella en una intersección del norte de Dallas y mandó su auto girando contra un poste. Le dijeron que todo el costo correría por su cuenta. No fue así. Esta entrada del Registro de lesiones de J. Alexander Law Firm muestra exactamente quién paga cuando te choca un conductor sin seguro en Texas, y cómo asegurarte de que no seas tú.
Por lo general, es otra persona, no tú, quien paga después de un accidente causado por un conductor sin seguro
Hay tres fuentes que pueden cubrir los gastos: tu propia cobertura para conductores sin seguro (UM/UIM), otras coberturas de tu propia póliza, como PIP o colisión, o el conductor personalmente. En Texas, las aseguradoras deben incluir la cobertura UM/UIM en todas las pólizas de automóvil, a menos que la rechaces por escrito. La mayoría de la gente descubre que la tenía desde el principio.
La historia de Morgan, en sus propias palabras
Ver ▶
“Todo iba a correr por mi cuenta”: El accidente de Morgan con un conductor sin seguro
Morgan conducía hacia su entrenamiento matutino por el norte de Dallas, donde las calles Coit, Preston y Forest Lane canalizan el tráfico hacia la Central Expressway. Iba en línea recta, casi al llegar al semáforo de la última intersección antes del gimnasio, cuando algo pasó rápidamente por el rabillo del ojo. Lo siguiente que supo es que su auto se había salido de la carretera, chocó contra un poste eléctrico y se detuvo de frente al tráfico que venía en sentido contrario.
Se activaron sus bolsas de aire y el cinturón de seguridad le quemó el hombro. Unos transeúntes de la gasolinera de la esquina se acercaron corriendo, llamaron al 911, llamaron a su mamá y la ayudaron a salir por el lado del pasajero porque su propia puerta no se abría.
Al principio se sentía bien. Esa noche le empezó a doler el cuello, y las tomografías que le hicieron en la sala de emergencias revelaron múltiples hernias en la espalda. Tiene dos trabajos en los que pasa mucho tiempo de pie, en el comercio minorista y en el sector de la hospitalidad, y el dolor la acompañaba en ambos; ese tipo de interferencia en el trabajo cuenta como pérdida de ingresos, al igual que las facturas médicas.
Luego vino el segundo choque. El conductor que lo provocó todo no tenía seguro.
“Nunca me había pasado algo así, que alguien no tuviera seguro que lo cubriera. Me dijeron que todo correría por mi cuenta. Es mucho dinero. Ese auto ya estaba pagado”.
Morgan · Cliente verificado
Esta reseña refleja la experiencia personal de un cliente. Los resultados anteriores no garantizan un resultado similar.
Un vecino le dio a la familia de Morgan una tarjeta de J. Alexander Law Firm, la firma de lesiones personales cuya oficina de Dallas está en North Central Expressway, a pocos minutos de donde ocurren todos los días accidentes como el suyo.
Las tres fuentes de donde puede provenir el dinero en Texas
Cuando el conductor culpable no tiene nada, la búsqueda se centra en la cobertura que tú controlas. A continuación, te presentamos las tres fuentes, ordenadas según la frecuencia con la que realmente pagan.
¿Quién paga tras un accidente con un conductor sin seguro? Pólizas de seguro de auto en Texas
Pólizas de seguro de auto en Texas
| Fuente | Qué puede cubrir | El problema |
|---|---|---|
| Tu cobertura UM/UIM | Gastos médicos, salarios perdidos, dolor y daños al vehículo causados por un conductor sin seguro | Presentas tu reclamo ante tu propia aseguradora, y aun así esta puede oponerse a ti de la misma manera que lo haría la otra parte |
| Otras coberturas de tu póliza | PIP o MedPay para gastos médicos y parte de los ingresos perdidos; cobertura por colisión para el auto | Paga independientemente de quién tenga la culpa, pero los límites suelen ser bajos |
| El conductor personalmente | Una demanda y una sentencia en su contra | Un conductor que no puede pagar el seguro a menudo no tiene nada que cobrar, por lo que esta es la última opción |
Esas fuentes cubren varias categorías de pérdidas. Los gastos médicos cubren el tratamiento ya pagado y la atención futura que aún requiera tu lesión. La pérdida de ingresos cubre los salarios que no percibiste y cualquier disminución en lo que puedas ganar en el futuro, tal como el accidente automovilístico de Morgan afectó a sus dos trabajos. El dolor y sufrimiento cubre el impacto físico y emocional en tu vida cotidiana. Los daños al vehículo cubren el auto en sí, por lo general a través de la cobertura de colisión en lugar de la cobertura contra conductores sin seguro (UM). El PIP y el MedPay se suman a todo esto, pagando las facturas médicas, y el PIP también compensa parte de los salarios perdidos, sin importar quién haya causado el accidente, lo que por lo general hace que sean los fondos que se obtienen más rápido en el expediente.
La culpa determina quién paga, así que comencemos por el punto que la gente suele malinterpretar: un conductor sin seguro no es automáticamente culpable, ya que no tener seguro es un incumplimiento administrativo, mientras que la culpa depende de quién causó realmente el accidente. En Texas se aplica el sistema de culpa comparativa modificada, por lo que aún puedes recibir una indemnización si tu responsabilidad fue del 50 por ciento o menos, aunque el monto se reducirá en tu proporción; si tu responsabilidad es del 51 por ciento o más, no recibirás nada. Ese umbral se aplica tanto si presentas un reclamo contra tu propia cobertura UM como si demandas directamente al conductor, porque una vez que abres un reclamo UM, tu propia aseguradora se pone en el lugar del conductor sin seguro y puede argumentar tu parte de culpa tal como lo haría un abogado defensor. Así que nunca te ofrezcas a dar explicaciones en el lugar del accidente. Expone los hechos y deja que las pruebas determinen la responsabilidad. Y sí, esa tercera opción es real: en Texas puedes demandar personalmente a un conductor sin seguro, pero alguien que no pudo pagar un seguro por lo general no puede pagar una sentencia, por lo que la búsqueda de cobertura es lo primero.
Cuando el otro conductor tenía seguro, pero no el suficiente
La cobertura para conductores sin seguro (UM) te indemniza cuando el conductor que te chocó no tenía póliza alguna. La cobertura para conductores con seguro insuficiente (UIM), la otra mitad de la misma cobertura, te indemniza cuando el otro conductor tiene seguro, pero este no es suficiente para cubrir los gastos en los que incurriste. Ambas forman parte de tu propia póliza de auto.
La aritmética es lo que hace que el seguro UIM sea importante. Texas establece sus límites mínimos en 30,000 por persona lesionada, 60,000 por accidente y 25,000 por daños a la propiedad, que es la cantidad que cubre un conductor a menos que haya contratado una cobertura mayor. Supongamos que el conductor que te chocó tenía ese mínimo de 30,000 y que tus gastos médicos y salarios perdidos suman 80,000. Su aseguradora paga hasta 30,000; tu seguro UIM cubre la diferencia por encima de esa cifra hasta tu propio límite de UIM, y la cifra por persona limita lo que cualquier reclamante individual puede recibir. Sin el seguro UIM, la diferencia entre lo que él tenía cubierto y lo que tú perdiste es la parte que te toca pagar a ti.
Cada cobertura de UM y UIM tiene un límite en dólares, que es la cantidad máxima que esa fuente puede pagar, sin importar cuán grandes sean tus pérdidas, y este se encuentra en la página de “declaraciones” de tu póliza; por eso, leer esa página es el primer paso en cualquier reclamo. La acumulación ocurre cuando más de una póliza en tu hogar cuenta con cobertura UM: dependiendo de cómo estén redactadas las pólizas, esos límites a veces se pueden sumar para alcanzar un tope más alto, por lo que vale la pena leer todas las páginas de declaraciones de tu hogar, no solo la tuya.
Saber hasta dónde llega la cobertura es tan importante como saber que la tienes. La cobertura UM no pagará ni un dólar por encima de tu límite. Por lo general, no cubrirá la reparación de tu propio vehículo, ya que eso es responsabilidad de la cobertura de colisión, una cobertura independiente dentro de la misma póliza. Por lo general, no se aplicará si te lesionaste mientras cometías un delito, si el vehículo se utilizaba para un fin comercial excluido o si el conductor que te chocó es un familiar que ya figura en tu póliza; además, los daños punitivos tampoco suelen estar cubiertos.
Texas suma cobertura contra conductores sin seguro a todas las pólizas de auto, a menos que la hayas rechazado por escrito
Es muy probable que esto se aplique a tu caso: la ley de Texas exige que las aseguradoras incluyan la cobertura UM/UIM en todas las pólizas de automóvil, a menos que la rechaces por escrito. Si nadie puede presentar un formulario de rechazo firmado, es probable que la cobertura esté incluida en tu póliza. Muchas personas se enteran de esto por primera vez después de un accidente.
Esto es lo más importante que debes verificar antes de aceptar que la pérdida es tuya. Los agentes ofrecen cotizaciones de pólizas para competir en precio, y a veces la cobertura UM/UIM se omite en el proceso, pero para eliminarla se requiere tu firma. La gente la rechaza por varias razones: para reducir la prima, o por la suposición errónea de que su seguro médico o la cobertura contra colisiones cubren esa misma brecha, lo cual no es así de la misma manera. La renuncia solo es válida si la has firmado, así que si no recuerdas haber firmado una, es probable que la cobertura siga vigente en tu póliza.
Revisión gratuita de pólizas
¿No estás seguro de si tienes cobertura de UM? Envíanos la página de declaraciones de tu póliza de auto y la revisaremos por ti, gratis y sin compromiso. Llama al 469-807-7480 o envíalo a través del formulario de revisión de casos que encuentras al final de esta página.
Cuando el conductor no se detuvo: cómo la UM cubre un accidente con fuga
Tu cobertura contra conductores sin seguro también te indemniza cuando el conductor que te chocó se dio a la fuga y nunca fue identificado, ya que en Texas se considera que un choque con fuga es lo mismo que un conductor que no tenía póliza. Lo único que cambia es la prueba. Al no haber una aseguradora de la otra parte que confirme el choque, debes demostrar que realmente hubo un segundo vehículo involucrado, y esa prueba suele provenir de el informe policial, los daños materiales en tu auto o un testigo independiente. Denuncia el accidente con fuga a la policía de inmediato, ya que una denuncia a tiempo suele ser lo que hace posible que se pague el reclamo; además, antes de que alguien se vaya del lugar, toma fotos de los daños y anota el nombre y el número de teléfono de todos los testigos que puedas.
¿Puede un reclamo por conductor sin seguro (UM) subir tus tarifas?
Usar tu propia cobertura de conductor sin seguro no es lo mismo que causar un accidente, pero ninguna ley de Texas promete que tu prima se quedará igual. El Departamento de Seguros de Texas (TDI) dice que los reclamos pueden subir las primas, y que el efecto depende del tipo de reclamo y de cuántos presentes. Lo que Texas sí protege es tu renovación: una aseguradora no puede negarse a renovarte la póliza por un reclamo de un accidente del que no se te pueda culpar razonablemente, a menos que presentes más de uno de esos en 12 meses. Pregúntale a tu agente cómo trata tu compañía un reclamo por conductor sin seguro (UM), y nunca renuncies a una cobertura que ya pagaste.
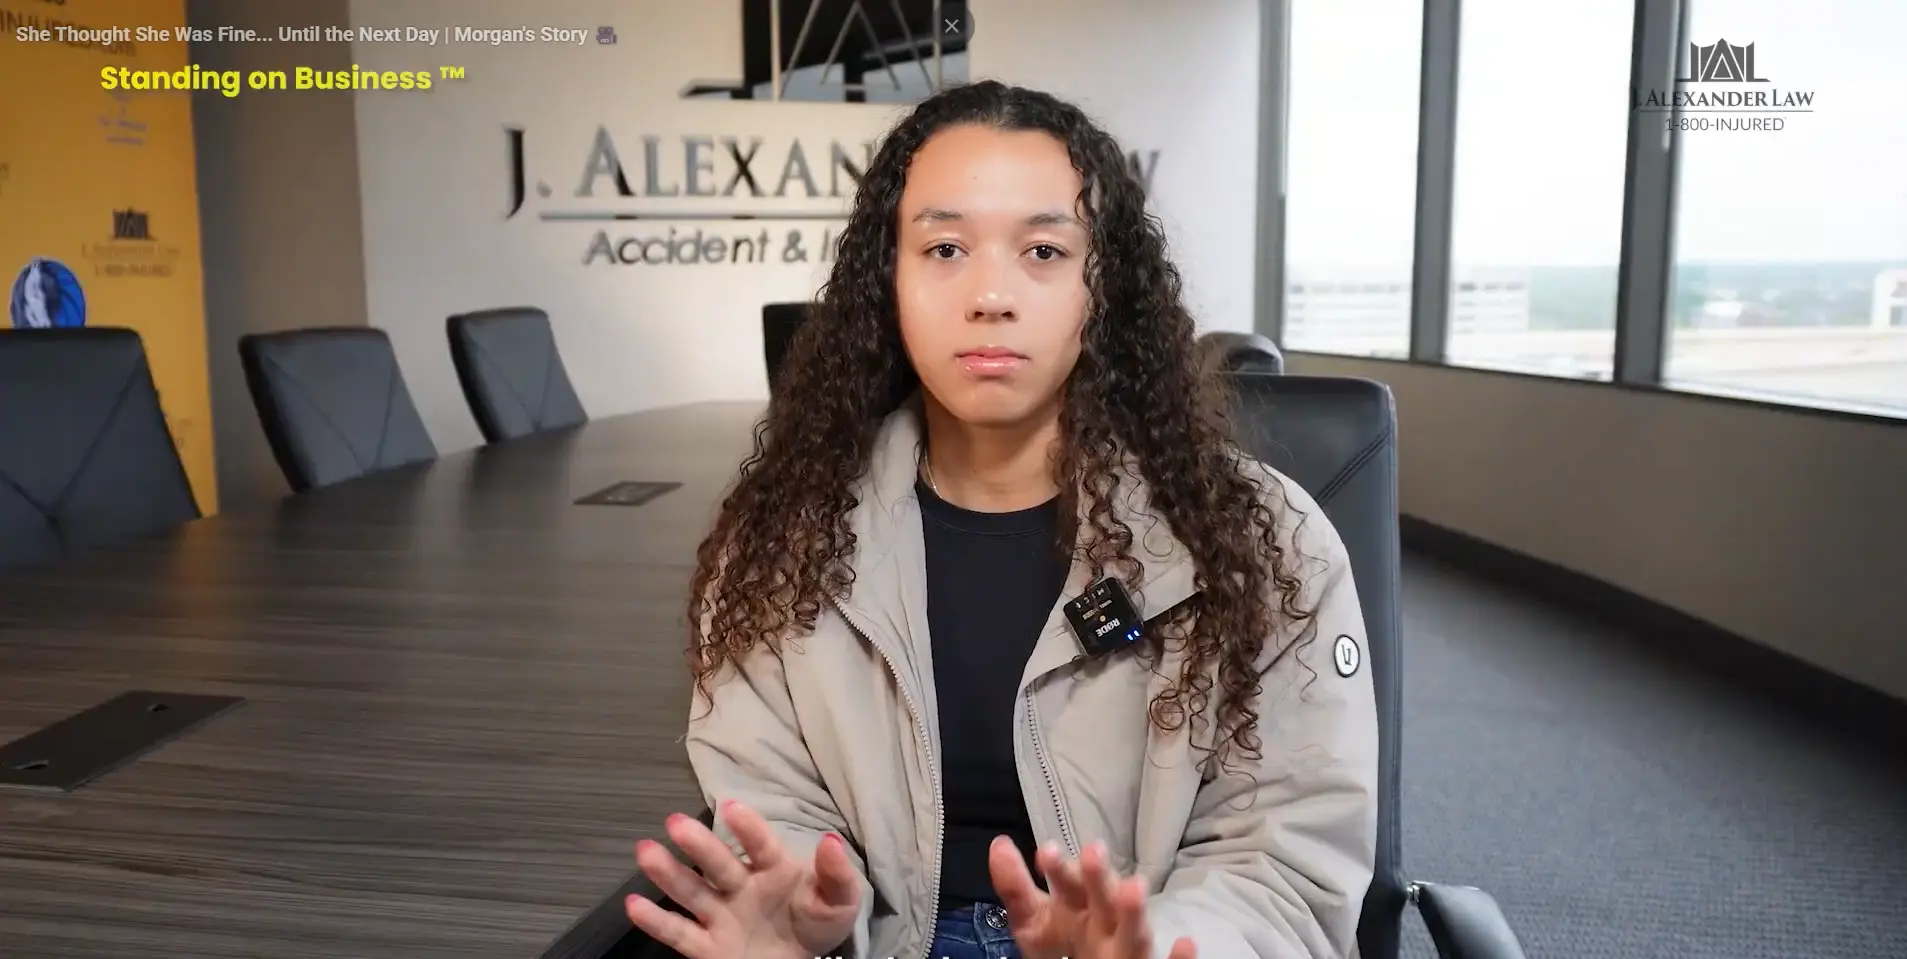
Una sola llamada bastó para resolver el reclamo de Morgan y que le pagaran el auto
Morgan hizo una sola cosa. Hizo una llamada, dio su versión de los hechos una vez, y nosotros nos encargamos del resto. La revisión gratuita del caso fue el punto de partida de todo lo que se describe en este registro: el bufete verificó por escrito el estado del seguro del otro conductor, obtuvo el expediente de su póliza y determinó qué se necesitaría para su reclamación.
“Di mi declaración una vez y siento que ellos se encargaron de todo a partir de ahí. Simplemente sentí que me quitaban un peso de encima al no tener que ser yo quien hablara con la aseguradora ni tuviera que pasar por todos esos trámites para resolver las cosas”.
Morgan · Cliente verificado
Esta reseña refleja la experiencia personal de un cliente. Los resultados anteriores no garantizan un resultado similar.
La firma se encargó de toda la comunicación con la aseguradora, se aseguró de que su tratamiento siguiera su curso y la mantuvo informada en cada etapa, para que los momentos de calma nunca se convirtieran en pánico. Una reclamación por un conductor sin seguro tarda meses, no semanas; la verificación, la búsqueda de la cobertura, el tratamiento y la negociación se suceden uno tras otro, y lo que hizo que la espera fuera soportable fue que ella siempre supo en qué etapa se encontraba su caso.
El accidente cuyo costo supuestamente iba a correr por su cuenta terminó con la resolución de su reclamo y con dinero en su bolsillo para comprar un vehículo de reemplazo.
Así funciona un reclamo por conductor sin seguro, en palabras de un abogado que pasó una década del lado de las aseguradoras
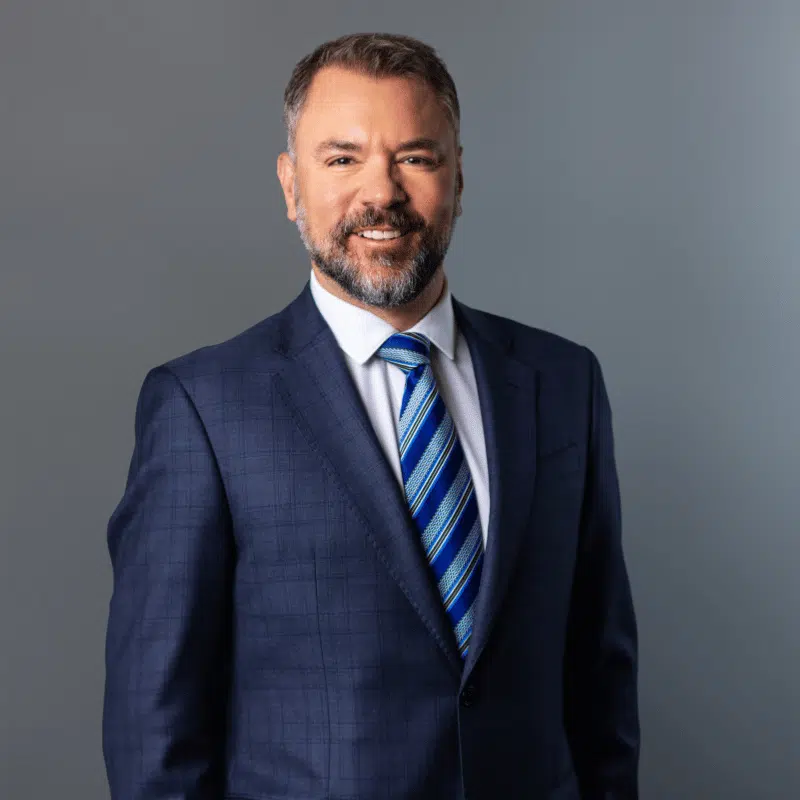
Cuando un cliente me dice que el otro conductor no tenía seguro, me niego a creerlo sin más. Los conductores dicen que no tienen seguro cuando su póliza venció la semana pasada y la reactivaron ayer, así que lo verificamos directamente, por escrito, antes de planear cualquier otra cosa.
Luego hice lo que yo llamo la “búsqueda de cobertura”, y una década trabajando del lado de las aseguradoras me enseñó dónde se esconde la cobertura. Sacamos el expediente completo de la póliza del cliente, no solo la tarjeta de identificación, y buscamos las coberturas UM, UIM, PIP, MedPay y de colisión. Verificamos si realmente existe el formulario de rechazo por escrito, porque en Texas la cobertura está incluida en la póliza a menos que alguien haya renunciado a ella por escrito. Leemos todas las pólizas de auto del hogar, porque a veces puede aplicarse la cobertura UM de la póliza de un miembro de la familia, y si el cliente conducía por motivos de trabajo, también revisamos la cobertura del empleador.
Aquí viene la parte que sorprende a la gente. Una vez que encontramos la cobertura de conductor sin seguro (UM), la batalla no termina ahí. Tu propia aseguradora se pone en el lugar del conductor sin seguro y te evalúa tal como lo haría un equipo de defensa. Una reclamación por conductor sin seguro se rechaza o se le ofrece una indemnización muy baja por las mismas razones que cualquier otra reclamación: lagunas en el tratamiento, documentación insuficiente o una versión del accidente no verificada. Por eso armamos el expediente tal como yo lo habría temido si estuviera del otro lado, con cada línea de la demanda respaldada por un documento, porque la búsqueda de la cobertura nos dice qué se puede pagar, pero la documentación (los expedientes médicos, las facturas, las fotos de las lesiones, el informe policial y los recibos de sueldo y las cartas del empleador que prueban la pérdida de ingresos) es lo que decide cuánto se pagará. Texas ya incluyó la cobertura en la mayoría de las pólizas; la documentación es lo que la hace efectiva.
El patrón en el que confío después de todos estos años es sencillo. Los clientes que reciben una indemnización en los casos de conductores sin seguro casi nunca son aquellos que presentan los argumentos más contundentes. Son aquellos cuyo abogado encontró una cobertura que a nadie más se le ocurrió buscar.
Matthew Graham es el abogado director de litigios de J. Alexander Law Firm. Antes de pasarse al lado de los demandantes, dirigió los litigios de subrogación de una región de 10 estados para una de las aseguradoras de autos más grandes del país; por eso, el trabajo de la firma en reclamaciones de conductor sin seguro y de conductor con seguro insuficiente parte de las mismas tácticas que usan las aseguradoras, pero aplicadas al revés.
❦
Cómo se presenta de verdad un reclamo por conductor sin seguro en Texas
Una reclamación por conductor sin seguro sigue una secuencia fija, y cada paso prepara el siguiente. Este es el orden en el que la firma la gestiona.
- Confirma que el conductor realmente no tenía seguroPídelo por escrito, porque una póliza que haya caducado una semana puede reactivarse la siguiente y cambiar la respuesta sin que nadie se dé cuenta.
- Obtén el expediente completo de la pólizaLee la página de declaraciones para ver las coberturas UM, UIM, PIP, MedPay y de colisión, así como el límite en dólares de cada una.
- Notifica a tu propia aseguradoraInfórmales por escrito que vas a presentar una reclamación UM, ya que esta reclamación se presenta en virtud de tu propia póliza.
- Trata tus lesiones y reúne las pruebasGuarda los expedientes médicos y las facturas, las fotos de las lesiones, el informe policial y los recibos de sueldo o una carta de tu empleador que acredite la pérdida de ingresos.
- Presenta una carta de reclamación, negocia y, si es necesario, presenta una demandaPresenta una carta de reclamación en la que cada cifra esté respaldada por un documento, negocia y, si no se resuelve, presenta una demanda antes de que venza el plazo.
Los plazos que corren para una reclamación contra tu propia aseguradora
Una demanda contra el conductor culpable debe presentarse en un plazo de dos años a partir de la fecha del accidente, según la sección 16.003 del Código de Práctica Civil y Recursos de Texas. Una reclamación por conductor sin seguro contra tu propia aseguradora es una reclamación contractual con cuatro años para demandar (Franco v. Allstate, 1974), y los tribunales de apelación de Texas por lo general han contado ese plazo a partir del día en que la aseguradora niega la reclamación, aunque el momento en que empieza puede depender de los hechos. Tu póliza también exige que avises del accidente sin demora, así que lo más seguro es empezar pronto y dejar que un abogado lleve el control de cada plazo mientras tú te concentras en recuperarte. Una vez que se cierra ese plazo, el derecho a obtener una indemnización desaparece sin importar qué tan sólido sea el expediente, y mientras más se acerca, menos teme la aseguradora llegar a juicio y más débil se vuelve tu posición para negociar.
Si el conductor sin seguro eras tú, tus opciones cambian, pero no desaparecen
Esta página trata sobre los casos en los que te choca un conductor sin seguro mientras tú sí tenías seguro. Si eras tú quien conducía sin seguro cuando alguien te chocó, tu situación es diferente: aún puedes reclamarle al conductor culpable por tus lesiones, pero además te enfrentas a multas y a una posible suspensión de tu licencia por el lapso sin seguro. Todo depende de los hechos concretos de tu caso, así que llámanos al 469-807-7480 y te diremos en qué situación te encuentras.
Si un conductor sin seguro te chocó en Texas, no asumas esa pérdida como tuya
Si un conductor sin seguro te chocó en el norte de Dallas o en cualquier lugar de Texas, haz lo que hizo Morgan antes de aceptar que el costo te corresponda a ti. Desde Preston Hollow hasta Lake Highlands, nuestra oficina en North Central Expressway Atendemos estos reclamos cada semana: verificamos qué cobertura existe realmente y luego luchamos por ella. Una revisión gratuita del caso no cuesta nada y no implica ningún compromiso, y los honorarios de contingencia significan que no hay que pagar nada por adelantado ni nada en absoluto a menos que se recupere el dinero.
24/7 · Consulta gratis · No cobramos si no ganamos
Habla hoy con un abogado de reclamos por conductor sin seguro en Dallas.
Llama al 469-807-7480 o contáctanos en línea. Se habla español.