

Después de un accidente automovilístico en Texas, si el seguro del otro conductor no es suficiente para cubrir tus pérdidas por lesiones, esa póliza pagará hasta su límite y se detendrá. El resto puede provenir de tu propia cobertura de conductor con seguro insuficiente (UIM), incluso si tus límites coinciden con los de ellos, de otra persona o empresa responsable del accidente, o del conductor. Obtén autorización por escrito de tu propia aseguradora de UIM antes de firmar una exención de responsabilidad o cobrar un cheque por el monto máximo de la cobertura. Al firmar, por lo general, se da por concluido tu caso contra ese conductor, y el plazo para demandarlo es, por lo general, de dos años.

Cómo se revisó esta guía
Josh Alexander es el autor. Matthew Graham, quien pasó más de diez años defendiendo a las aseguradoras, verificó la legislación y las cifras. Cada ley, norma judicial y dictamen de la Suprema Corte de Texas citado aquí se consultó en su texto oficial los días 1 y 2 de octubre de 2026. No se mencionan los nombres de las personas que llamaron a nuestra línea de atención, y sus palabras coinciden con las grabaciones. Este documento aborda las reclamaciones por lesiones de personas que resultaron heridas en un accidente automovilístico en Texas; las reclamaciones por daños a vehículos y por muerte por negligencia plantean cuestiones que no se tratan aquí. Esta es información general, no asesoría legal.
¿En qué situación te encuentras? · Empieza por aquí
| Tu situación | La primera pregunta |
|---|---|
| O no tiene seguro alguno, o el conductor se dio a la fuga | ¿Tienes cobertura para conductores sin seguro (UM)? Empieza por Opciones de recuperación frente a un conductor sin póliza. |
| Su cobertura es menor que tus pérdidas | ¿Tus pérdidas son mayores que toda la cobertura de responsabilidad civil disponible? Consulta Cómo paga el seguro UIM una vez que se agotan sus límites. |
| Su póliza ya había indemnizado a otras personas que resultaron heridas en el accidente | ¿Qué queda? ¿Tienes un seguro insuficiente para cubrir tus propias pérdidas? Ver cuando varias personas comparten una misma póliza. |
| Es posible que alguien más tenga parte de la culpa | ¿Existe cobertura para propietarios, empleadores, de tipo «umbrella», comercial o para servicios de transporte compartido? Ver ¿quién más puede pagar?. |
Si la otra aseguradora ofrece sus límites, haz esto primero
- No firmes el documento de exención ni deposites un cheque de liquidación hasta que entiendas qué es lo que resuelve y, si tienes cobertura UIM, hasta que tu aseguradora haya respondido a tu solicitud de consentimiento.
- Pide que te entreguen por escrito la oferta, la página de declaraciones y la exención propuesta.
- Pregunta si se aplica la cobertura general, la del empleador, la del propietario, la del alquiler o la del servicio de transporte compartido.
- Presenta tu reclamo de UM/UIM ahora mismo o actualízalo con la oferta.
- Envía a tu aseguradora de cobertura mínima obligatoria (UIM) una solicitud por escrito para obtener su consentimiento para llegar a un acuerdo.
- Enumera en el documento todos los embargos hospitalarios, planes de salud, reclamaciones de Medicare o Medicaid y de indemnización laboral.
- Anota la fecha: dos años después del accidente, que es el plazo habitual para demandar al conductor.
¿Aún no conoces tus límites? No existe ninguna ley en Texas que obligue a la otra aseguradora a revelarlos antes de un juicio, aunque muchas comparten el número una vez que su cliente da su consentimiento. Nuestra guía sobre averiguar los límites de la póliza del otro conductor abarca todos los procedimientos, desde una solicitud por escrito hasta la divulgación tras una demanda.
La respuesta breve
¿Cómo funciona la cobertura para conductores con seguro insuficiente? ¿Pagar cuando se agoten sus límites?
Tu cobertura UIM puede pagar las pérdidas que el seguro del otro conductor no cubra, hasta tu límite de UIM, y puede pagar incluso cuando tus límites sean iguales a los de él. Puede aplicarse después de que la otra aseguradora ofrezca o pague su límite total disponible, sujeto a los términos de tu póliza, la culpa del otro conductor, tus daños y el consentimiento de tu aseguradora para llegar a un acuerdo.
La cobertura para conductores con seguro insuficiente paga lo que, según la ley, el conductor culpable te debe, más allá de lo que la aseguradora de ese conductor pagó o podría haber pagado, con un límite máximo igual a tu límite de cobertura UIM. Código de Seguros de Texas 1952.106 establece que el pago se “reducirá en el monto recuperado o recuperable de la aseguradora del vehículo con seguro insuficiente”.”
Los límites de cobertura complementaria no hacen que tu seguro UIM pierda su valor. La Suprema Corte de Texas dictaminó en Stracener contra USAA (1989) establece que un conductor tiene un seguro insuficiente “siempre que los recursos disponibles de su seguro de responsabilidad civil sean insuficientes para compensar los daños reales de la parte lesionada”. El pago de la otra aseguradora se resta de tus pérdidas, no de tu límite de cobertura por conductor con seguro insuficiente (UIM).
Tu póliza pagará el monto menor entre: tus pérdidas menos lo que otros ya hayan pagado o deban (el formulario estándar de Texas dice “pagado o pagadero”), o tu límite de cobertura UIM. Tampoco pagará nuevamente por gastos ya cubiertos por PIP, MedPay o la indemnización laboral. Cada aseguradora presenta su propio texto de la póliza, así que revisa el tuyo.
Cómo el UIM cubre esa brecha · Solo ilustraciones
| Tus pérdidas | Ya pagado | Tu límite de cobertura UIM | El seguro UIM cubre |
|---|---|---|---|
| $100,000 | $30 000 por parte de su aseguradora | $30,000 | $30 000, ya que la diferencia de $70 000 supera el límite |
| $45,000 | $30 000 por parte de su aseguradora | $30,000 | $15,000 |
| $45,000 | $30,000 de su aseguradora más $2,500 de su PIP | $30,000 | $12,500 |
El mismo cálculo aparece en Brainard contra Trinity Universal (2006): un jurado determinó una indemnización por daños y perjuicios de $1,010,000; se dedujeron el límite de $1,000,000 de la otra parte y $5,000 del PIP, y la aseguradora UIM debía $5,000. Tu propia parte de culpa se deduce primero (Código de Práctica Civil y Recursos, artículo 33.012).
Cada póliza limita la indemnización que puede recibir una persona por un accidente al límite establecido en la misma (1952.104(1)); una segunda póliza familiar solo pagará si así lo permiten sus propios términos.
¿No estás seguro de si tu póliza incluye cobertura UIM? La mayoría de las pólizas de Texas la incluyen, a menos que el asegurado designado lo rechazó por escrito; nuestro Lista de verificación de la página de declaraciones indica dónde buscar. En 8 llamadas, el propio seguro UIM del llamante resultó ser la solución a un déficit por parte de un conductor asegurado: cuatro llamantes lo tenían, dos no, y dos no estaban seguros. En junio, un miembro del personal le dijo a una persona que iba a someterse a una cirugía de rodilla: “Probablemente eso no sea suficiente para cubrir tus gastos médicos. Así que, si tienes cobertura para conductores con seguro insuficiente, esa es otra cobertura a la que podemos recurrir para asegurarnos de que, ya sabes, recibas una compensación justa”.”
Expediente del caso 01
Expediente cerrado · Límites de la póliza y reclamo por cobertura de conductor sin seguro (UIM)
Una vez pagado el monto máximo de su póliza, se aplica su propia cobertura UIM
$105,000
Límite más UIM
- El accidente
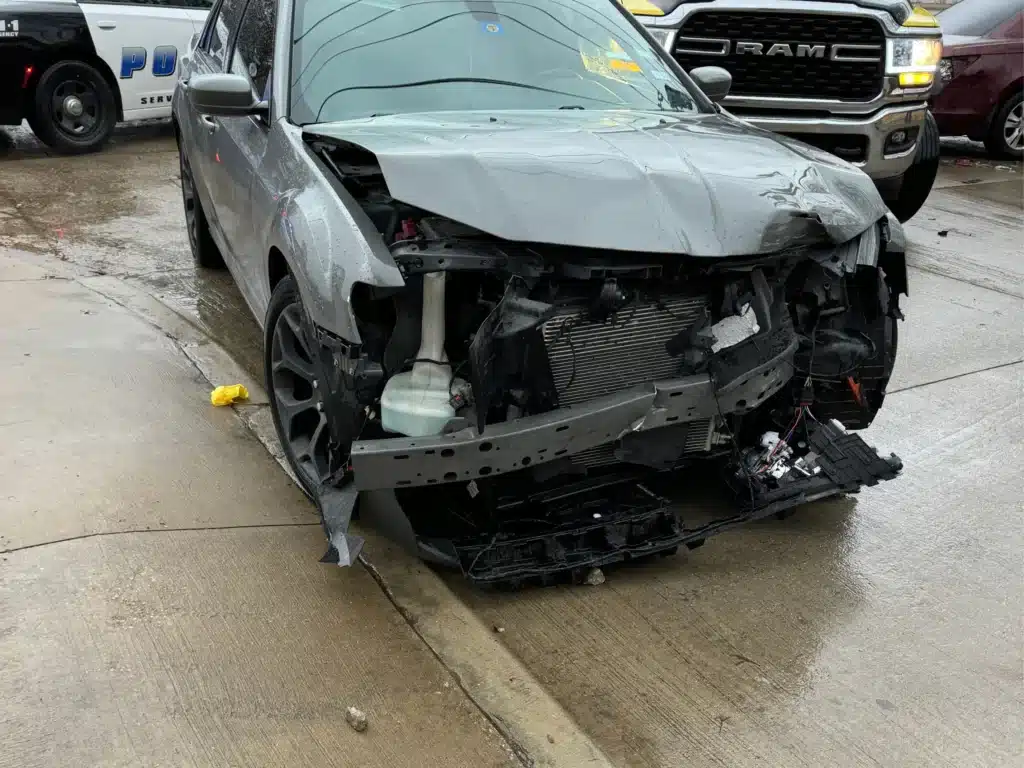
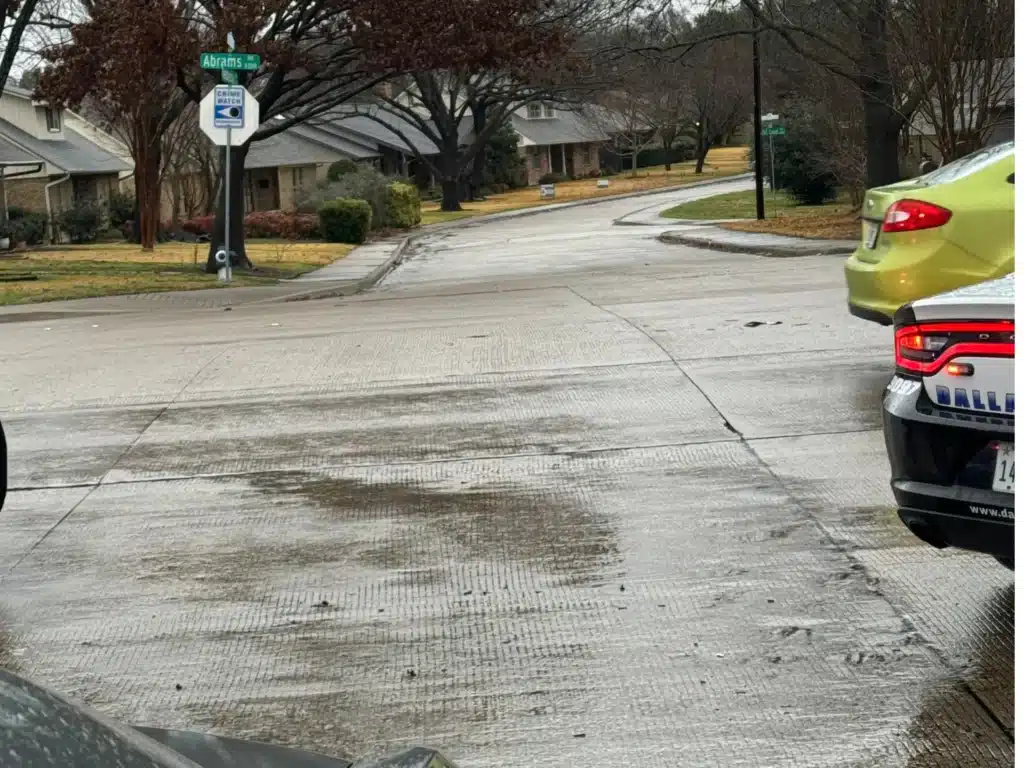
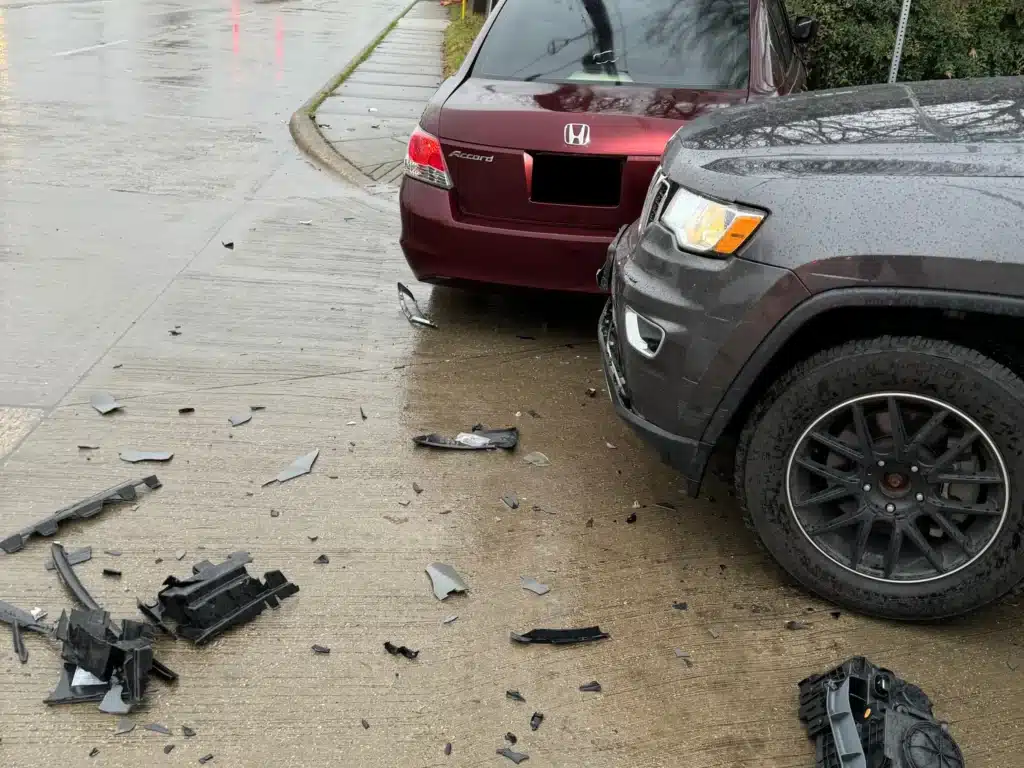
Un Honda se saltó la señal de alto al salir de Heatherdale Drive y chocó contra el Chrysler 300 de nuestro cliente en Abrams Road; luego perdió el control y chocó contra un Jeep que estaba detenido en la esquina. El informe atribuyó la culpa exclusivamente al conductor del Honda.
- El tema
La primera oferta fue una cifra baja, expresada verbalmente, que subestimaba el costo de los exámenes de imagen, la atención quiropráctica y el tratamiento del dolor tras su visita a la sala de emergencias.
- El resultado
Seguimos completando el expediente médico hasta que la aseguradora presentó su Límite total de $100,000 por lesiones corporales. Sus pérdidas superaron esa cifra, y su propia cobertura para conductores con seguro insuficiente sumó $5,000.
- Por qué es importante en este contexto
El cheque de la UIM era una cantidad insignificante en comparación con el límite, y era dinero que la póliza del conductor de la Honda nunca habría podido pagar.
Los resultados anteriores no garantizan un resultado similar. Su historial de tratamiento, el informe del accidente y ambas pólizas influyeron en este caso.
Cuando varias personas resultan lesionadas y comparten una misma póliza
Todos los lesionados se benefician del mismo límite por accidente, y nadie recibe más que el límite por persona. Nuestro desglose de cómo se dividen los límites de $30,000 y $60,000 analiza las cifras, y nuestra guía de Stowers explica por qué una aseguradora podría llegar a un acuerdo primero con un reclamante. En el caso del seguro de cobertura insuficiente (UIM), la cuestión es la siguiente: lo que la póliza pagó a terceros reduce lo que te queda a ti, por lo que el conductor puede tener un seguro insuficiente para tu reclamo, incluso cuando tus límites coincidan con los de él.
En 9 de las 155 llamadas, dos o más personas lesionadas compartían una sola póliza. Un pasajero del asiento trasero que llamó en agosto descubrió cómo se repartió el dinero: “Están tratando de decir que la póliza solo cubría 60 000. Así que le dieron 30 y 30 a esos dos”. Un miembro de nuestro equipo lo resumió así: “Es algo así como ”el primero en llegar, el primero en ser atendido“”. Legalmente, lo que importa es si cada acuerdo es razonable, no quién presentó la reclamación primero, pero el efecto es similar. Una persona que llamó en septiembre tras un choque en cadena de cuatro vehículos recibió la misma advertencia de la otra aseguradora: «Pero me están diciendo que tal vez no tengan cobertura suficiente porque hubo varios vehículos involucrados». Notifica de inmediato a la aseguradora de responsabilidad civil y a tu propia aseguradora. La notificación temprana no garantiza el dinero, pero ayuda a preservar la cobertura disponible y tus opciones de UIM.
¿Cuánto tiempo tarda el proceso de UIM y qué pasa si tu aseguradora no quiere pagar?
Una reclamación por cobertura de seguro contra conductores no identificados (UIM) se presenta después de la reclamación por responsabilidad civil y, por lo general, pasa por las siguientes etapas:
Una reclamación por cobertura UIM, paso a paso · Pedido típico
| Escenario | Lo que haces | Lo que toma en cuenta tu aseguradora |
|---|---|---|
| Aviso | Presenta una reclamación por UM/UIM y proporciona los datos básicos del accidente y del tratamiento. | Si la póliza estaba vigente, si el siniestro está cubierto y si se notificó de manera oportuna |
| Reclamación por responsabilidad civil | Recurre primero a la aseguradora del conductor culpable. | Independientemente de si se pagaron o se ofrecieron los límites de esa aseguradora, ya que por lo general se acredita el límite total |
| Consentimiento | Envía la oferta de conciliación y la propuesta de exención de responsabilidad para su aprobación. | Sus derechos frente al conductor y las condiciones de exención de responsabilidad |
| Daños y perjuicios | Presenta los registros, las facturas, los comprobantes de salario y las pruebas del accidente. | Culpa, si el accidente causó cada una de las lesiones, gastos médicos razonables, discapacidad permanente |
| Resolución | Negociar, mediar o demandar. | Si tienes “derecho legal a recibir una indemnización” del otro conductor (Código de Seguros 1952.101) y de qué monto |
Según Brainard, una aseguradora de cobertura por conductor con seguro insuficiente (UIM) no tiene ninguna obligación contractual “hasta que el asegurado obtenga una sentencia que establezca la responsabilidad y la situación de seguro insuficiente del otro conductor”, y “ni un acuerdo extrajudicial ni una admisión de responsabilidad por parte del responsable del daño establecen la cobertura UIM”. Muchas reclamaciones de cobertura UIM aún se resuelven sin llegar a juicio.
Si no es así, el caso In re USAA (Tex. 2021) enumera tres opciones: demandar directamente a tu propia aseguradora; demandar al otro conductor con el consentimiento por escrito de tu aseguradora, lo cual la obliga a acatar el resultado; o demandar al conductor sin consentimiento y volver a demostrar el caso contra tu aseguradora. En ocasiones, un tribunal puede ordenar a tu aseguradora que pague los honorarios de tu abogado, y una demanda por haber actuado de mala fe suele esperar hasta que se resuelva la reclamación por cobertura insuficiente (UIM).
¿Necesitas el permiso de tu propia aseguradora? ¿Aceptar los límites del otro conductor?
En el caso del seguro de responsabilidad civil por daños a terceros (UIM), sí, en la práctica, aunque la obligación se deriva de tu póliza y no de una ley. El formulario estándar de Texas excluye a cualquier persona que “resuelva el reclamo sin nuestro consentimiento por escrito”, y considera que una sentencia derivada de una demanda interpuesta sin consentimiento “no es vinculante para nosotros”.”
Esta cláusula protege el derecho de tu aseguradora a cobrarle al conductor culpable la cantidad que te haya pagado. La Suprema Corte de Texas la calificó como una garantía de “los derechos contractuales de subrogación de la aseguradora frente al automovilista negligente” (Guaranty County Mutual Insurance Co. contra Kline, 1992), y el artículo 1952.108 del Código de Seguros otorga a la aseguradora que te pagó derechos sobre la indemnización que recibas. Esa es también la razón por la que tu propia aseguradora podría reclamar posteriormente al conductor el monto que te pagó.
Saltarse este paso no es necesariamente fatal. En Hernández contra Gulf Group Lloyds (1994), una familia aceptó los límites de la cobertura del conductor seis semanas después del accidente sin preguntar, y el Tribunal permitió la denegación “solo cuando la aseguradora sufra un perjuicio real”, lo que significa que el acuerdo le quitó a la aseguradora una oportunidad real de recuperar su dinero. No te confíes en eso. Pregunta primero.
Qué debe incluir tu solicitud de consentimiento
- La oferta de acuerdo por escrito de la otra aseguradora
- Prueba de los límites: la carta del perito o la página de declaraciones
- Confirmación por escrito de la cobertura identificada hasta el momento, incluyendo si el perito tiene conocimiento de la existencia de cobertura de responsabilidad civil complementaria, de exceso, de propietario, de empleador, de alquiler o de transporte compartido
- El borrador de la autorización, para que tu aseguradora sepa a quién se le está dando de alta
- Una solicitud con fecha para obtener permiso por escrito para establecerse
- Una copia de tu nota en la que le indicas al otro ajustador que esperarás esa respuesta
El formulario no establece ningún plazo para que tu aseguradora responda, así que envía la solicitud por escrito a su departamento de reclamaciones, anota la fecha y haz un seguimiento. El PIP no requiere autorización.
¿Ya firmaste el documento de exención de responsabilidad? Avísale ya a tu aseguradora, envíale una copia y sigue con el tratamiento.
¿Deberías aceptar? ¿Una oferta por el monto máximo de la póliza?
Acepta una oferta por el monto máximo de la póliza solo después de que se hayan cumplido cuatro requisitos: una prueba por escrito de cada póliza que pueda pagar, el consentimiento por escrito de tu aseguradora de cobertura contra conductores con seguro insuficiente (UIM), una exención de responsabilidad limitada al conductor negligente y a la aseguradora de esa persona, y un plan para que las reclamaciones del hospital y del plan de salud se paguen con ese cheque.
- Certificado de cada pólizaConfirmación por escrito de los límites y de cualquier cobertura global, de propietario, de empleador o comercial.
- Autorización por escrito de tu aseguradora de cobertura UIMSolicitado y recibido antes de que firmes, tal como se ha indicado anteriormente.
- Un comunicado en el que solo se menciona a las partes involucradasEl conductor culpable y la aseguradora de ese conductor, y no “todas las personas”, lo cual puede anular las reclamaciones contra un propietario, un empleador u otro conductor. Los acuerdos extrajudiciales también reducen lo que deben pagar los demás demandados (Código de Práctica Civil y Remedios, artículo 33.012(b)).
- Un plan para las cuentasCualquier derecho de retención válido del hospital o cualquier reclamo de reembolso del plan de salud se paga con ese cheque, así que averigua primero los montos.
Aceptar una indemnización inferior al límite total tiene un costo. Un tribunal de apelaciones de El Paso dictaminó que puedes llegar a un acuerdo por una cantidad menor y aún así reclamar el seguro UIM, pero “solo se podrá obtener una indemnización por los daños y perjuicios sufridos que excedan el monto total de la cobertura de responsabilidad civil del responsable del daño” (Olivas v. State Farm, 1993). Según ese fallo, si aceptas $20,000 de una póliza de $30,000, tu aseguradora de cobertura UIM seguirá restando los $30,000 completos de tus pérdidas, por lo que los $10,000 que te quedan por cobrar son dinero que simplemente pierdes.
Nuestro departamento de atención al cliente recibió cuatro ofertas de indemnización por lesiones de parte de las aseguradoras responsables: $1,500, $9,000, $15,000 y $20,000. Dos de esas personas tenían facturas médicas de $16,000 y $39,000 en ese momento. Como dijo una persona que llamó en julio: “Mis facturas totales suman 39,000 y [la aseguradora del otro conductor] me ha ofrecido 20,000”.”
Otro oyente había cobrado un cheque correspondiente a su propia reclamación de UM, pero luego necesitó más atención médica y se enteró de que el expediente ya se había cerrado. Una autorización relacionada con tu propia cobertura es igual de definitiva, así que espera hasta que se conozca el costo total del tratamiento, incluida la atención futura. Nuestro analizador de ofertas de acuerdo evalúa una oferta antes de firmar.

Del autor
“… No tomo decisiones basándome en la primera explicación, el primer informe o la primera oferta del seguro”.”
En un caso de límites, eso significa verificar cada póliza y cada gravamen antes de que alguien firme.
Josh Alexander
Fundador y abogado director
¿A quién se le paga con un cheque de límites?
No todo el monto del cheque te corresponde a ti, y ninguna reclamación sobre él es válida, ni se debe pagar en su totalidad, solo porque alguien envíe una factura. Un gravamen que un hospital presenta en virtud de Código de la Propiedad, capítulo 55, una solicitud de reembolso de un plan de salud (Capítulo 140 del Código de Práctica Civil y Recursos), Medicare, Medicaid, un plan de empleador autofinanciado y el seguro de accidentes de trabajo se rigen cada uno por normas diferentes, y un proveedor que brinda atención bajo una carta de protección solo tiene derecho a una reclamación contractual.
Pídele a cada uno una lista detallada y compara cada cargo con los gastos de la atención médica tras el accidente antes de repartir el dinero. Nuestro desglose de un gravamen sobre una liquidación de $50,000 muestra cómo bajan las cifras.
¿Quién más puede pagar cuando... ¿Su política se queda corta?
Busca a otra persona o empresa responsable que cuente con su propia cobertura y, luego, recurre a tu propia póliza. Encontrar una póliza es solo el primer paso: debe cubrir este accidente y alguien de los asegurados debe ser legalmente responsable.
- La póliza del propietario del auto. Cubre a una persona que conduzca “con el permiso expreso o implícito del asegurado designado” (Código de Transporte 601.076). Esa es la cobertura para el conductor, no una prueba de que el propietario sea personalmente responsable.
- Un auto de alquiler o el auto de un familiar. Es posible que la póliza del auto cubra a un conductor que lo utilice con permiso, pero eso lo determinan el contrato de alquiler y las exclusiones de la póliza; además, la ley federal prohíbe responsabilizar a una empresa de alquiler solo por ser dueña del auto, a menos que haya actuado con negligencia (49 U.S.C. 30106).
- El empleador. Una empresa es responsable de las acciones de un empleado que conduce en el marco y en el ejercicio de sus funciones (Painter contra Amerimex Drilling I, 2018). Esa relación con el trabajo debe demostrarse, y el trayecto habitual al trabajo por lo general no entra en ese ámbito. La cobertura de automóvil para fines comerciales, la cobertura de exceso o la cobertura paraguas pueden complementarse a la del propio conductor (véase accidentes con vehículos de la empresa y nuestro Guía de precios de chasis de camiones).
- Un camión comercial. Las aseguradoras deben mantener un registro de la cobertura mínima ante los organismos reguladores federales o de Texas, que por lo general es mucho mayor que la de una póliza de auto, y cualquier persona puede mira cómo se va llenando.
- Un conductor de un servicio de transporte compartido. El hecho de que la aplicación estuviera desactivada, activada y en modo de espera, o en un viaje cuando ocurrió el accidente, determina qué cobertura se aplica; nuestra guía sobre Seguro para servicios de transporte compartido en Texas te guía paso a paso por cada etapa.
- Otro conductor culpable. Cada uno paga una parte, y en un caso típico de accidente automovilístico, solo el demandado cuya responsabilidad supere el 50 por ciento está obligado a pagar la totalidad de la indemnización dictada (Código de Práctica Civil y Recursos, artículo 33.013(b)(1)). Véase seguro en accidentes con varios vehículos involucrados.
- Un bar o un restaurante. Un vendedor con licencia que haya servido alcohol a una persona “obviamente ebria hasta el punto de representar un peligro evidente para sí misma y para los demás” puede ser responsable si dicha embriaguez contribuyó a causar el accidente (Código de Bebidas Alcohólicas 2.02(b)). Se deben demostrar tanto el exceso en el servicio de alcohol como su papel en el accidente.
- Tu propia cobertura. Las coberturas PIP, MedPay, el seguro médico y la cobertura por colisión pueden pagar mientras la reclamación por lesiones está pendiente; nuestra guía 30/60/25 enumera lo que abarca cada uno.
En 16 casos de lesiones, podría pagar una tercera parte o una póliza: 7 vehículos comerciales o gubernamentales, 2 autos de alquiler, 2 posibles pólizas de transporte compartido, 3 autos o pólizas a nombre de un familiar, 1 seguro de compensación laboral del empleador y 1 disputa sobre cuál de los dos conductores tuvo la culpa.
Acerca de nuestras cifras de llamadas: Todas las cifras de esta página provienen de 155 llamadas por accidentes registradas en nuestra línea de atención entre el 13 de junio y el 29 de septiembre de 2026. Leímos 68 de ellas en su totalidad y las codificamos manualmente; cada cifra representa el número de llamadas, no de personas, y ninguna de ellas describe a los conductores de Texas en su conjunto.
Expediente del caso 02
Expediente cerrado · Reclamación por vehículo de la empresa
Una póliza de seguro de auto comercial para una camioneta de trabajo
$95,000
Resuelto antes de la demanda
- El accidente
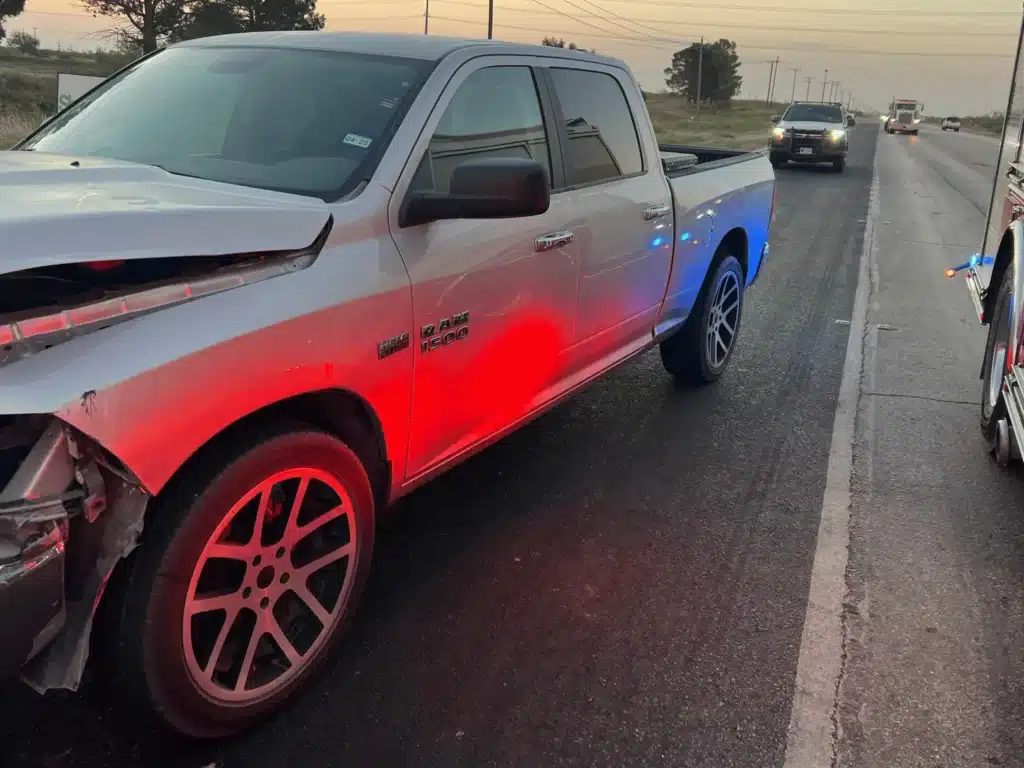
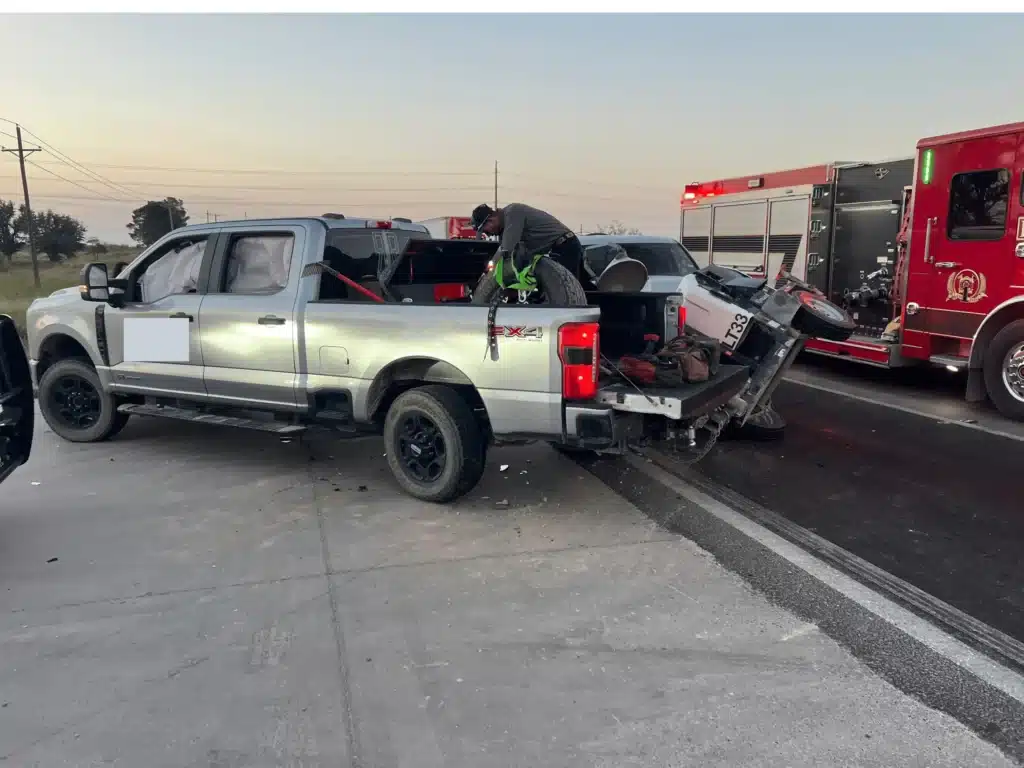
Antes del amanecer, en la FM 1788, una camioneta de una empresa que remolcaba un tráiler se desvió hacia la izquierda y se cruzó en el camino de nuestro cliente, mientras que los autos detenidos bloqueaban la visión del conductor. El tráiler volcó sobre el capó de su auto, y el oficial determinó que el conductor de la camioneta no había cedido el paso.
- La postura de la aseguradora
La aseguradora no pagaría el primero limita la demanda. Cuestionó la lesión en la cabeza y la supuesta fractura de muñeca, citando registros que presentaban contradicciones respecto a la pérdida de conciencia y exámenes de imagen que nunca confirmaron una fractura.
- El resultado
Respondimos a cada objeción con el expediente médico completo, en lugar de eludirla, y la aseguradora pagó $95 000 antes de cualquier demanda.
- Por qué es importante en este contexto
El dinero provino de la cobertura comercial del empleador, no del bolsillo del conductor ni de la póliza de nuestro cliente.
Los resultados anteriores no garantizan un resultado similar. Su expediente médico, las conclusiones del oficial y la cobertura comercial fueron los factores que determinaron este caso.

Del abogado encargado de la revisión
“Sé cuál es la cifra con la que empiezan, cuál es la que realmente van a pagar y cuál es la diferencia entre ambas”.”
En el caso de que exista una cobertura comercial o una cobertura complementaria por encima de la póliza del conductor, para subsanar esa brecha hay que empezar por demostrar que dicha cobertura existe.
Matthew Graham
abogado director de litigios
¿Se puede demandar por una cantidad superior a ¿Cuáles son los límites de la póliza en Texas?
Sí, contra el conductor. Una sentencia puede superar la cobertura, y el conductor debe el resto a título personal. Cobrarlo es más difícil: muchos conductores particulares tienen pocos bienes que Texas permita embargar, por lo que el seguro UIM y otros pagadores tienen prioridad, y una exención otorgada por los límites por lo general cierra la reclamación contra el conductor de todos modos. La aseguradora paga más allá de su límite principalmente a través de un La demanda de Stowers, que pertenece al conductor al que asegura.
- No se puede embargar el salario actual del conductor para cobrar una sentencia por accidente; la Constitución de Texas solo permite el embargo de salario para la manutención de los hijos y la pensión alimenticia al cónyuge ordenadas por un tribunal (artículo XVI, sección 28).
- Una vivienda familiar está protegida contra el embargo (Código de la Propiedad 41.001).
- Se protegen los bienes personales hasta un valor de $100,000 para una familia o $50,000 para un adulto soltero, incluyendo un vehículo por cada miembro de la familia que cuente con licencia (Códigos 42.001 y 42.002 del Código de la Propiedad).
Un resumen de sentencia registrado se convierte en un gravamen sobre los bienes inmuebles no protegidos del conductor en ese condado (Código de Bienes Raíces 52.001). Si una sentencia por accidente permanece sin pagar durante 60 días, el secretario debe enviarla al Departamento de Seguridad Pública (DPS) a petición tuya por escrito, y el DPS suspende la licencia de conducir y los registros del vehículo hasta que se pague, o hasta que el conductor obtenga una orden de pago a plazos y presente prueba de seguro (Código de Transporte, artículos 601.331 a 601.336). Eso es presión, no una promesa de pago.
Una exoneración por quiebra suele eliminar la deuda, y el artículo 601.337 del Código de Transporte establece que una exoneración posterior a la sentencia “exime al deudor judicial de los requisitos de este capítulo”, salvo los requisitos de seguro que surjan posteriormente. La quiebra no elimina una deuda por lesiones o muerte causadas por conducir en estado de ebriedad (11 U.S.C. 523(a)(9)). La culpa también es un factor importante en este caso: un demandante con más del 50 por ciento de responsabilidad no recibe indemnización alguna, y una proporción menor reduce el monto de la indemnización, tal como se explica en nuestra guía sobre culpa comparativa en Texas explica.
¿Cuáles son los plazos? ¿Postularse aquí?
En la mayoría de los casos de lesiones, el plazo para demandar al conductor responsable es de dos años (Código de Práctica Civil y Recursos, artículo 16.003). Negociar con una aseguradora no detiene ese plazo.
Una reclamación por cobertura contra conductores sin seguro (UIM) contra tu propia aseguradora es una reclamación contractual con un plazo de cuatro años para entablar una demanda (Franco v. Allstate, 1974, un caso de conductor sin seguro; Código de Práctica Civil y Recursos, artículo 16.004(a)(3)). Los tribunales de apelación de Texas generalmente han calculado ese plazo a partir del día en que la aseguradora rechaza la reclamación (Madore v. Dairyland, 1985; Álvarez v. American General, 1988; In re Britt, 2016), pero el momento en que comienza puede depender de los hechos. No espere para presentar la reclamación ni para obtener asesoramiento sobre el plazo de presentación. Su póliza también exige la notificación inmediata del accidente, y nuestra lista de Plazos para presentar reclamaciones por accidentes automovilísticos en Texas eso cubre el resto.
¿Era el del otro conductor? ¿Una póliza demasiado pequeña?
Si la aseguradora del responsable del accidente te ha ofrecido el monto máximo de su cobertura, o si esperas que lo haga, habla con nosotros antes de firmar cualquier documento. Buscaremos todas las pólizas que podrían cubrir los gastos, incluida tu propia póliza de cobertura contra conductores con seguro insuficiente (UIM), y nos encargaremos de la solicitud de autorización con tu aseguradora.
24 horas al día, 7 días a la semana · Consulta gratuita · No cobramos honorarios a menos que ganemos
Una revisión gratuita antes de firmar la autorización
J. Alexander Law Firm serves injured clients throughout Texas: Dallas · Houston · San Antonio · Fort Worth · Arlington · Canton. Aquí se habla español.