

Vehículos de empresa en Texas: abogado de accidentes.
Revisado por Josh Alexander, Fundador y abogado gerente · Actualizado en agosto de 2026
¿Te atropelló una camioneta de reparto, un auto de la empresa o un camión de flota en Texas? Es posible que puedas reclamar a dos partes, no solo a una: al conductor y a la empresa a la que pertenece. Averigua a continuación si el empleador es responsable de tu accidente. Preguntar no te cuesta nada, y contratarnos tampoco, a menos que ganemos el caso.
Calificación de 5.0 de 675+ opiniones de los clientesResultados de la firma, calificaciones y reconocimientos
- $Más de 100 millones
Recuperado para los clientes
- 60+
Años de experiencia combinada
- 675+
Opiniones de los clientes
- 5
Años en la lista de «Super Lawyers Rising Stars»
 Dallas Stars
 Sporting United
 Super Lawyers Rising Stars
 Multi-Million Dollar Advocates Forum
 Million Dollar Advocates Forum
 Texas Trial Lawyers Association
Refleja el total recuperado para los clientes. Los resultados anteriores no garantizan un resultado similar.
¿Te chocó un vehículo de empresa? Podrías tener dos reclamos, no solo uno.
Si un vehículo de una empresa te atropelló en Texas, puedes reclamar una indemnización al conductor que actuó con negligencia. También podrías reclamar a la empresa a la que pertenece ese conductor. Ya sea una camioneta de reparto, una camioneta de flota o un sedán de la empresa, el tipo de vehículo no es lo que importa. Si la persona al volante estaba haciendo su trabajo, la ley de Texas podría permitirte reclamarle al empleador lo que perdiste.
Esto es importante para ti porque, por lo general, una empresa cuenta con una póliza comercial, y esa póliza determina el monto máximo de la indemnización que puedes recibir. A continuación, verás en qué casos el empleador es responsable de tu accidente y en cuáles solo lo es el conductor.
Más información jurídica: Código de Práctica Civil y Reparaciones de Texas, sección 16.003
Evaluación gratuita de tu caso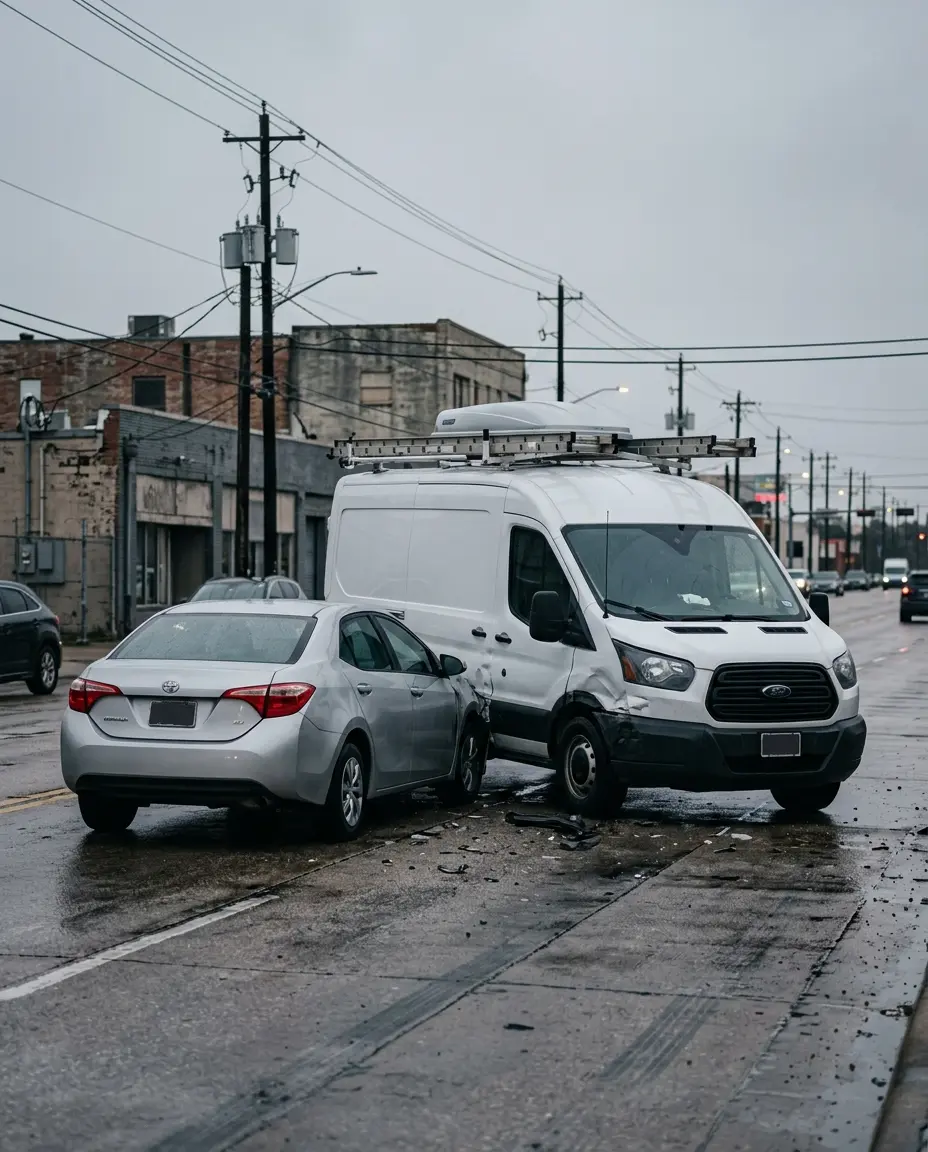
¿Qué indemnizaciones puedes recibir tras un accidente con un vehículo de la empresa?
Puedes reclamar dos tipos de indemnización por daños y perjuicios tras un accidente con un vehículo de la empresa, y la primera oferta que recibas por lo general solo cubre uno de ellos. Es fácil calcular el valor de tus recibos. Lo que realmente te perjudica es lo que la lesión te ha quitado de tu vida cotidiana.
¿Qué se considera daño económico?
Estas son las pérdidas que puedes contabilizar: cada factura, recibo y talón de pago que haya generado el accidente. Guárdalos a medida que los recibas para que no falte nada cuando envíes tu carta de reclamación.
Facturas médicasTratamiento futuroSalarios no percibidosPérdida de capacidad de generar ingresos¿Qué se considera daño no económico?
Estas son las pérdidas que ningún recibo puede reflejar: el dolor, las limitaciones físicas, los aspectos de la vida cotidiana que la lesión te ha quitado. Los expedientes médicos son fundamentales en este caso, por lo que cada visita que realices y cada síntoma que reportes se convierte en un respaldo para esta parte de la reclamación.
Dolor y sufrimientoLimitación físicaPérdida de la vida cotidiana
“Haz una lista de todas las pérdidas que hayas tenido desde el accidente, incluso las que no tienen recibo, antes de que algún ajustador te pida que las resumas. Los turnos de trabajo que te perdiste, los viajes a cada cita, los quehaceres que ahora le pagas a otra persona para que los haga. Si no lo anotas, nunca te lo pagarán.”
 Josh AlexanderFundador y abogado director
Veterano del Cuerpo de Marines
¿Te culpan del accidente? Aun así puedes recibir una indemnización si tu culpa es del 50 por ciento o menos.
Que te culpen no significa que tu reclamo se anule. En Texas se aplica el principio de responsabilidad proporcional. Aún puedes recibir una indemnización siempre y cuando tu parte de culpa sea del 50 por ciento o menos, y el monto de la indemnización se reduzca en esa proporción, según Código de Práctica Civil y Reparaciones de Texas, sección 33.001. Si se determina que tienes más del 50 por ciento de responsabilidad, no recibirás ninguna indemnización. Es precisamente por eso que la aseguradora comercial de la empresa se esfuerza tanto por aumentar tu porcentaje de responsabilidad.
Cómo funciona la reducción
Tus daños$100,000
Tu parte de culpa20%
Importe recuperable antes de comisiones y gravámenes$80,000
Los porcentajes se asignan en números enteros, y cada punto que el ajustador agrega a tu columna se descuenta directamente de tu indemnización. Si supera el 50 por ciento, la reclamación se pierde.
En cuestión de horas, el conductor que te chocó le dará su versión a la aseguradora de su empleador, y tu porcentaje de culpa se determinará a partir de esa versión. Anota tu propia versión hoy mismo y no aceptes la culpa en una llamada grabada.
Las grabaciones de la cámara de tablero y la telemática de la empresa se borran cada cierto tiempo. Una carta lo detiene.
La telemática, los datos de rastreo que el vehículo registra por sí mismo, se sobrescribe en un ciclo continuo, y las tarjetas de las cámaras de tablero se reutilizan. Los registros de los conductores y los registros de despacho se conservan solo durante el tiempo que exige la política de la empresa, a menudo días o semanas. Esos mismos registros son los que resuelven más adelante la disputa sobre el alcance y el ámbito de responsabilidad, es decir, la discusión sobre si el conductor estaba trabajando en ese momento. Una carta nuestra le notifica a la empresa, por escrito, que debe conservar toda esa información para ti.
Tu primer paso: busca al empleador y al propietario en tu informe CR 3
Antes que nada, averigua dos datos: la empresa para la que trabaja el conductor y quién es el dueño del vehículo. En el lugar del accidente, eso significa la calcomanía de la puerta, el número de flota y los documentos que te entregue el conductor. Posteriormente, el informe CR 3 de tu accidente indica el nombre del propietario registrado y la compañía de seguros. Esos campos suelen mencionar una empresa que nadie mencionó en el lugar del accidente.
Si en el campo «propietario» aparece una ciudad, un condado o un estado, actúa con rapidez: un reclamo contra una entidad gubernamental puede requerir una notificación por escrito dentro de los seis meses. Para el resto de la lista de verificación de la primera semana, consulta nuestra guía sobre Qué hacer después de un accidente automovilístico en Texas lo atraviesa.
Calcomanía para puertasNúmero de flotaCampo «Propietario» de CR 3Campo de operador CR 3
Resultados que hablan por sí mismos.
- $15MCamión de 18 ruedas, muerte por negligencia
Se obtuvo una indemnización para una familia tras un accidente mortal con un camión comercial.
- $1MAccidente de un camión de 18 ruedas
Se recuperó después de que un camión pesado provocara un choque de gran impacto en la autopista.
- $750KAccidente de un camión de 18 ruedas
Acuerdo por lesiones derivadas de un choque con un camión comercial.
- $716KAccidente automovilístico
Se obtuvo una indemnización para un conductor lesionado por la negligencia de otro automovilista.
- $350KAccidente automovilístico
Acuerdo para un cliente al que chocaron por detrás en el tráfico de Texas.
Ejemplos de resultados de casos reales anteriores. Los resultados anteriores no garantizan un resultado similar; cada caso es diferente.
Por qué ocurren los accidentes con vehículos de la empresa y por qué la causa es también tu prueba
Los accidentes de vehículos de la empresa suelen tener su origen en el trabajo: cuotas, plazos de entrega, asignación de rutas, fatiga, equipo con el que no se está familiarizado. Cada una de estas causas también constituye una prueba. Puede demostrar que el conductor estaba realizando el trabajo para el empleador en el momento del impacto, y tu reclamo contra la empresa se basa precisamente en eso.
¿Qué lleva a un conductor de trabajo a tener un accidente?
- Cuotas de ruta que premian el ritmo por encima de la precaución
- Plazos de entrega imposibles de cumplir sin violar la ley
- Respuesta a llamadas de despacho y notificaciones de la app mientras se conduce
- Los turnos dobles que hacen que un conductor cansado se ponga al volante
- Un vehículo prestado o que le acaban de asignar y que el conductor apenas conoce
- Mantenimiento de la flota atrasado sin que nadie lo notara
Dónde se encuentran las pruebas: el manifiesto, el calendario y el registro de envíos
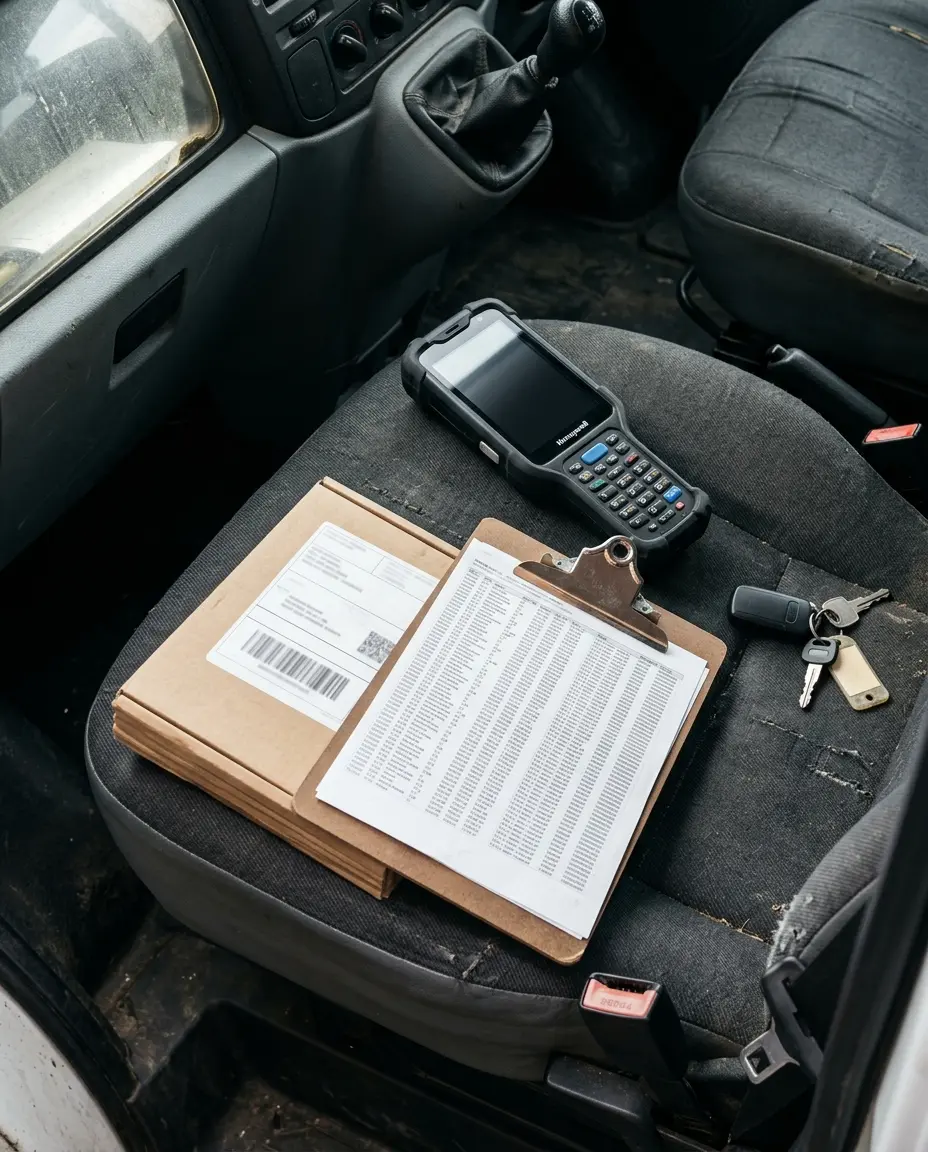
Cuando una empresa es dueña del vehículo, una causa nunca es solo una causa. La ruta fue asignada, la parada estaba programada, la llamada vino de la central. Hechos como estos pueden ayudar a demostrar que el conductor estaba realizando el trabajo de la empresa cuando ocurrió el accidente. Esa es precisamente la cuestión que aborda la sección sobre «alcance y ámbito» que se presenta a continuación. La mayor parte de esa evidencia se encuentra en los propios registros de la empresa: un manifiesto, un horario, un registro de asignaciones. Por eso, lo que hayas observado sobre la tarea del conductor es importante desde el principio.
Manifiesto de entregaAsignación de rutasHorario de turnosRegistro de envíosRegistros telefónicos
¿Qué es lo primero que tienes que demostrar contra el conductor?
Tu reclamo se basa en cuatro elementos relacionados con el conductor: obligación, incumplimiento, causalidad y daños. Los abogados llaman a esto los elementos de la negligencia. Al involucrar al empleador, se agrega una pregunta más a estos elementos, ya que la empresa solo responde por esos cuatro si el conductor estaba trabajando en el momento en que te atropellaron. Si no cumples con alguno de los requisitos contra el conductor, no tienes nada con qué responsabilizar a la empresa. Tu reclamo contra el empleador se basa completamente en tu reclamo contra el conductor.
Las pruebas que se presentaron en contra del conductor
- Deber. El conductor tenía la obligación de actuar con la diligencia debida, tal como lo debe hacer cualquier conductor en las carreteras de Texas.
- Violación. El conductor incumplió esa obligación, como al pasarse un semáforo en rojo, al usar el celular mientras conducía o al conducir a exceso de velocidad para cumplir con el plazo de entrega.
- Causalidad. Ese fallo fue lo que provocó el accidente y tus lesiones, y tanto el informe del accidente como los datos del propio vehículo lo demuestran.
- Daños y perjuicios. El accidente te costó algo: gastos médicos, salarios perdidos, un dolor que te acompaña hasta tu casa.
Compara tus datos con los cuatro elementos y marca cuáles ya puedes demostrar con lo que tienes.
¿Qué vehículos de trabajo causan estos accidentes con más frecuencia?
Un vehículo de trabajo es cualquier vehículo que esté realizando tareas para una empresa en el momento en que te atropella. Estos son los que más vemos en todo Texas, además de los dos que pertenecen a otro equipo.
Camionetas de reparto
Las rutas de paquetería se rigen por cuotas y franjas horarias de entrega. El registro de la ruta y los datos del escáner muestran dónde se encontraba el conductor y por qué, y ambos vinculan el viaje con el encargo.
Autos de la empresa
El hecho de que el empleador haya proporcionado un sedán que el conductor también se lleva a casa plantea la pregunta más candente de esta página: ¿este viaje fue por motivos de trabajo o para el conductor?
Camionetas pickup de flota
Los equipos de trabajadores se desplazan de una obra a otra con las herramientas en la caja de la camioneta. Las órdenes de trabajo y los mensajes de texto de los supervisores suelen aclarar para quién fue el viaje.
Camiones de servicio y de servicios públicos
Un técnico que se desplaza de una llamada a otra se encuentra en el centro de cualquier conflicto relacionado con la asignación de trabajos. Los registros de la centralita indican el nombre de la llamada, la dirección y la hora.
Camiones de caja cerrada
Los servicios locales de mudanzas, la entrega de muebles y el alquiler de camiones con personal se incluyen en esta página bajo las mismas normas laborales. La línea se refiere al camión con remolque.
Sedanes de la flota de ventas
Los autos compartidos que se retiran para todo el día dejan un registro escrito: quién los retiró, para qué reunión y en el calendario de quién.
-
Camiones con remolque
Un accidente de un camión con remolque o de 18 ruedas se rige por sus propias normas federales y es competencia de nuestro equipo de accidentes de camiones de Texas.
Abogados de accidentes de camiones -
Autos de transporte compartido
Un accidente de Uber o Lyft cuenta con sus propios niveles de cobertura, y nuestra página dedicada a los abogados de accidentes de transporte compartido se encarga de esas reclamaciones.
Abogados de accidentes de vehículos compartidos
Busca tu tipo de vehículo en esta lista y sigue el enlace correspondiente si el tuyo era un camión con remolque o un auto de transporte compartido.
¿Quién paga después de un accidente con un vehículo de la empresa?
Si el conductor que te atropelló estaba trabajando para una empresa, la ley de Texas podría permitirte demandar a esa empresa, y no solo a la persona que conducía. Esta norma tiene un nombre en latín, «respondeat superior», y otro más sencillo, «responsabilidad vicaria». Ambos significan lo mismo para ti: un empleador responde por lo que hizo su empleado en el trabajo.
Tienes dos preguntas que responder. ¿Era el conductor empleado o agente de la empresa en ese momento? ¿Y la conducción se realizaba en el marco y alcance de ese empleo, es decir, formaba parte del trabajo? Las empresas suelen aceptar la primera y refutar la segunda; esa discusión tiene su propia sección más adelante.
Tu reclamo contra la empresa depende de tu reclamo contra el conductor, por lo que, en el fondo, igual tienes que demostrar que el conductor fue descuidado. El nombre que aparece en la puerta te plantea esa duda, pero nunca la resuelve.
¿Qué es lo que hace que un empleador tenga que asumir la responsabilidad?
Demuestra que el conductor actuó con descuido, luego demuestra la relación con el trabajo, y por lo general una póliza de seguro de auto comercial respaldará tu reclamo. Los límites de las pólizas comerciales son más altos que los de las pólizas personales, lo que aumenta la cantidad a la que puedes llegar, pero nunca lo que te prometen.
Empleado o agenteConducir por motivos de trabajoReclamación derivadaPóliza de seguro de automóviles para empresas
Pregunta al empleador, por escrito, si su conductor estaba trabajando en el momento del accidente, y guarda la respuesta.
Curso y alcance del empleo: toda la defensa del empleador y el criterio de Texas que lo decide
Por lo general, los empleadores ceden muy poco en esta etapa. Su defensa, caso tras caso, es que su conductor se encontraba fuera del curso y alcance de su empleo cuando te atropellaron. En pocas palabras: no estaba trabajando. Texas plantea tres requisitos: si el acto se encontraba dentro de la autoridad general del conductor, si favorecía los negocios del empleador y si servía al propósito para el que se contrató al conductor (Painter v. Amerimex Drilling I, Ltd., 561 S.W.3d 125 (Tex. 2018)).
Trayecto al trabajo¿Cuenta el trayecto de ida y vuelta al trabajo?¿Por qué un trayecto normal al trabajo no cuenta, y qué lo cambia?
Un viaje de ida y vuelta al trabajo habitual generalmente queda fuera del alcance, ya que el trayecto de ida y vuelta al trabajo suele servir para los fines propios del conductor (Painter, 561 S.W.3d 125). Texas reconoce excepciones, y cada una de ellas depende de la evidencia, no de las etiquetas. Un recado especial realizado por orden del empleador puede hacer que un trayecto de ida y vuelta al trabajo entre en el ámbito de cobertura. Lo mismo ocurre con la conducción que, en sí misma, forma parte del trabajo. En el caso Painter, a un perforador se le pagó una bonificación por transportar a su equipo entre la plataforma de perforación y su alojamiento, y eso generó una cuestión que el jurado tuvo que resolver precisamente sobre ese punto. Y cuando el empleador controla el viaje, la ruta, el horario o una tarea que se realiza en el camino, el trayecto también puede entrar dentro del alcance. Ninguna de estas situaciones se aplica automáticamente; si alguna se ajusta a tu accidente es una cuestión de hechos que un abogado determina a partir de los registros, no una casilla que alguien marque.
Recado especialConducir como profesiónViaje organizado por la empresa
Mandados¿Y si el conductor se detuvo por un asunto personal?El caso Mayes: salir por botanas y cómo un desvío afecta el reclamo
Un recado personal hace que el conductor quede fuera del ámbito de aplicación, incluso si utiliza el vehículo de la empresa. En el caso Goodyear Tire & Rubber Co. v. Mayes, 236 S.W.3d 754 (Tex. 2007), un empleado de guardia tomó la camioneta de su empleador para ir a comprar bocadillos con amigos, tuvo un accidente y el empleador no fue considerado responsable. La regla se extiende más allá de lo que la mayoría de la gente espera. Una vez que un conductor se desvía para un propósito personal, ese desvío lo coloca fuera del ámbito de responsabilidad. Texas ha sostenido que incluso el viaje de regreso de un recado personal queda fuera de ese ámbito (Southwest Dairy Products Co. v. De Frates, 125 S.W.2d 282 (Tex. 1939)). Que una breve parada realizada durante un viaje de trabajo se considere dentro del ámbito de la responsabilidad depende de los hechos específicos; los tribunales evalúan cuánto se desvió el conductor del propósito comercial.
La defensa basada en el encargo debilita el argumento que responsabiliza a la empresa por las acciones de su conductor. No siempre pone fin al caso en contra de la empresa, ya que las teorías que se presentan en la siguiente sección se centran, en cambio, en la propia conducta del empleador. Si la defensa basada en el encargo tiene éxito, la cuestión cambia. Deja de tratarse de lo que el conductor estaba haciendo para la empresa, y pasa a ser qué hizo mal la empresa al poner a ese conductor en la carretera en primer lugar.
Presunción¿Basta con que la empresa sea dueña de la camioneta?¿Cuándo ser dueño de la camioneta cuenta en contra del empleador, y cuándo no?
La prueba de que el empleador era el propietario del vehículo y que el conductor trabajaba para él genera la presunción de que el conductor actuaba en el marco de su empleo (Robertson Tank Lines, Inc. v. Van Cleave, 468 S.W.2d 354 (Tex. 1971)). Esa presunción es un punto de partida, no una conclusión. Desaparece una vez que el empleador presenta evidencia de que el conductor estaba realizando un recado personal o, de alguna otra manera, fuera de las actividades de la empresa. La carga de la prueba recae entonces en ti para presentar otras pruebas sobre el curso y el alcance de las actividades.
El hecho de que un empleador proporcione un vehículo no convierte, por sí solo, el trayecto al trabajo o el uso personal en un asunto de la empresa. El permiso para conducir la camioneta no equivale a promover los negocios del empleador (Mayes, 236 S.W.3d, págs. 757 a 758). El nombre en la puerta prueba aún menos. A lo sumo, ayuda a demostrar la propiedad y la relación laboral, los dos hechos que sustentan esta misma presunción que se desvanece. Considera el logotipo como una pista a seguir, nunca como el caso en sí mismo.
Fuera de horario¿Y si tu accidente fue a las 7 p. m.?Lo que la hora prueba por sí sola sobre el curso y alcance del empleo: nada
Un accidente a las 7 de la noche, o durante el fin de semana, no invalida tu reclamo, y un accidente durante el horario laboral tampoco lo hace válido. La hora del día, por sí sola, no es determinante en ningún sentido. En Texas se sostiene que una acción realizada durante el horario laboral no entra automáticamente dentro del alcance del empleo. Las conductas no relacionadas con el trabajo quedan fuera de él, incluso durante el horario laboral (Minyard Food Stores, Inc. v. Goodman, 80 S.W.3d 573 (Tex. 2002)). El estado de guardia tampoco es determinante por sí solo. El conductor de Mayes estaba de guardia las 24 horas del día y, aun así, quedó fuera del alcance del empleo cuando salió a comprar un refrigerio. Lo que decide el caso es la tarea que el conductor estaba realizando y en beneficio de quién, nunca la hora que figura en el informe del accidente.
Ninguno de los siguientes elementos prueba por sí solo la responsabilidad del empleador, y ninguno de ellos invalida por sí solo tu reclamo:
Logotipo en la puertaPropiedad de la empresaSolo empleoEl trayecto diario al trabajoEstado de guardiaHorario laboral
Anota la calle y el condado donde ocurrió el accidente; los accidentes suelen concentrarse a lo largo de las rutas de entrega, y la ubicación ayuda a vincular el viaje con el trabajo.
¿De qué otra forma puedes hacer responsable al empleador, además del curso y alcance?
El curso y el alcance no son la única vía para llegar al empleador. Otras cinco teorías, entre ellas la de la responsabilidad por encomienda y la de la contratación, ponen a prueba la conducta de la propia empresa en lugar de la del conductor: qué sabía sobre la persona a quien puso al volante y cuándo lo supo.
¿Quién le entregó las llaves a este conductor y qué sabían?
La empresa le entregó el vehículo a un conductor de quien sabía, o debería haber sabido, que carecía de licencia, era incompetente o imprudente. Texas pregunta qué sabía la empresa en el momento de la entrega, no lo que se enteró después. Entregar las llaves no es suficiente por sí solo. Aún hay que demostrar que el conductor manejó de manera negligente ese día y que esa negligencia causó tu accidente (Mayes, 236 S.W.3d, p. 758).
¿Debieron siquiera contratar a este conductor?
Una empresa debe actuar con la diligencia debida al decidir a quién le ofrece un puesto de conductor. Si una verificación de rutina hubiera revelado que la licencia estaba suspendida, la contratación en sí misma quedaría en duda.
¿El conductor recibió alguna vez capacitación sobre este vehículo?
Poner a alguien al volante de un vehículo de trabajo sin enseñarle cómo usar el equipo, la ruta o las reglas puede ser un error en sí mismo. Eso es independiente de cualquier cosa que haya hecho el conductor.
¿Quién se suponía que debía estar vigilando a este conductor?
Las quejas no sirvieron de nada. Nadie leyó las alertas del sistema de rastreo del vehículo. Nadie contó las horas al volante. La omisión de la empresa se convierte en parte de los cargos en su contra.
¿Por qué seguía este conductor en la carretera?
Mantener a un conductor en la nómina después de que aparezcan las señales de alerta es una decisión. Lo que respalda esta teoría es la prueba de que la empresa vio el riesgo y, aun así, lo dejó seguir conduciendo.
El límiteCuando la admisión del empleador limita estas cinco teorías¿Por qué una admisión cambia qué demandas vale la pena presentar?
La ley de Texas limita qué teorías contra el empleador pueden llegar a un jurado una vez que este admite que el conductor estaba trabajando; nosotros alegamos lo que los hechos respaldan. Varios tribunales de apelación de Texas consideran que, tras esa admisión, estos reclamos directos cubren el mismo terreno, porque el empleador ya responde por la negligencia del conductor. Esos tribunales permiten que los reclamos sigan adelante principalmente cuando los hechos apuntan a una negligencia grave. Una ley de 2021, el capítulo 72 del Código de Práctica Civil y Recursos de Texas, agrega un procedimiento que divide el juicio en dos fases para los accidentes que involucran vehículos motorizados comerciales. Va en la misma dirección. Nada de esto invalida las teorías. Determina cuáles vale la pena presentar según tus hechos, y esa decisión se toma caso por caso, nunca según una fórmula.
El camino que elijas dependerá de lo que admita la empresa:
- La empresa admite que su conductor estaba trabajando, y las hipótesis directas se reducen.
- La empresa lo niega, y esas teorías se convierten en la única opción que queda.
Por lo general, sabemos hacia dónde va el asunto desde las primeras letras, y eso influye en cómo lo archivamos.
Solicita por escrito el expediente del conductor de la empresa: la fecha de contratación, la verificación de antecedentes y el registro de capacitación. Una respuesta le dará información útil a tu abogado. Lo mismo ocurre si te la niegan.
¿Empleado o contratista? En Texas se pregunta quién controlaba el trabajo, no el contrato.
Solo se puede responsabilizar al empleador en virtud del principio de responsabilidad del superior jerárquico cuando el conductor era su empleado. Las empresas lo saben, y por eso la etiqueta de «contratista independiente» aparece en tu expediente tan rápido. En Texas no se decide en función del título del puesto, y tú tampoco deberías hacerlo. La clave está en el derecho a controlar: ¿podría la empresa dar instrucciones no solo sobre el resultado final del trabajo, sino también sobre los medios y los detalles del mismo?
Los factores de control que Texas toma en cuenta
- Independencia. Si el trabajador tiene un negocio propio e independiente.
- Herramientas. ¿Quién proporciona el vehículo, el equipo y los suministros?.
- Progreso. ¿Quién dirige la forma en que se lleva a cabo el trabajo a lo largo del proceso?.
- Duración. Cuánto tiempo se mantiene al trabajador en el puesto: un día o un trabajo fijo.
- Pago. Por hora según un horario, o por trabajo completado.
La etiquetaPor qué un contrato que llama contratista al conductor no resuelve el asuntoLo que muestra la práctica diaria y el papeleo no
Un contrato firmado en el que se designa al conductor como contratista independiente es una prueba, no una respuesta. Los tribunales de Texas van más allá de la etiqueta cuando la práctica cotidiana de la empresa muestra un control que no se ajusta a ella. Busca rutas y horarios asignados, o una central de despacho que dirija el día a día. Los uniformes obligatorios, los vehículos con la marca de la empresa, las aplicaciones obligatorias y el rastreo de vehículos apuntan todos en la misma dirección, al igual que los métodos establecidos para realizar el trabajo. Un conductor puede ser un contratista en el papel y un empleado ante el tribunal, o al revés. Lo que decide el asunto es la prueba de quién controlaba los detalles. Esa prueba se encuentra en los propios registros de la empresa, y obtener esos registros es precisamente para lo que sirve la fase de presentación de pruebas.
Esta noche revisa una cosa: compara el nombre que aparece en la puerta del vehículo con los campos de “propietario” y “empleador” en tu informe de accidente CR 3. Si los dos no coinciden, lleva ambos nombres a tu consulta; una discrepancia suele ser el punto de partida para la pregunta de control.
Algunas lesiones tardan días en manifestarse. Hazte un chequeo antes de que te llame la aseguradora.
Un accidente con una camioneta de reparto o un camión de flota puede causarte las mismas lesiones que cualquier otro accidente: latigazo cervical, lesiones en la columna vertebral, conmoción cerebral, fracturas y hemorragias internas. Algunas de estas lesiones pueden aparecer días después del impacto. Acude al médico aunque esta noche te sientas bien. La consulta protege tu salud y inicia el expediente médico en el que se basará tu reclamación.
¿Y si los síntomas aparecen días después?
Los dolores de cabeza tardíos, el entumecimiento en un brazo y el dolor abdominal pueden aparecer mucho tiempo después de que la adrenalina haya desaparecido. Anota el día en que comience cada síntoma. Informa al médico en cada consulta, para que el expediente lo relacione con el accidente.
Dolores de cabeza tardíosEntumecimiento u hormigueoDolor abdominal¿Qué busca la aseguradora comercial en tus expedientes médicos?
Las aseguradoras de empresas buscan lagunas en tu tratamiento. Las utilizan para argumentar que la lesión se originó en otro lugar. Un diagnóstico temprano, citas regulares y todas las facturas guardadas en una sola carpeta acaban con ese argumento antes de que siquiera comience.
Notas de urgenciasExámenes de diagnóstico por imágenesExpedientes terapéuticos
Lesiones difíciles de detectarEl historial de tratamiento que hace valer una lesión invisiblePor qué la coherencia pesa más que las imágenes en tejido blando
El latigazo cervical y las conmociones cerebrales leves rara vez se ven en una radiografía, por lo que el ajustador del seguro comercial argumenta que el dolor es exagerado o que no tiene relación con el accidente. Lo que vence ese argumento es la coherencia: un diagnóstico cercano a la fecha del accidente, un tratamiento sin interrupciones y notas que relacionen cada síntoma con el accidente. Lleva la misma lista de síntomas a cada médico que consultes; un historial que se repite es un historial que la aseguradora no puede desmentir.
Un síntoma tardíoLo que cambia un diagnóstico tardío y lo que no cambia¿Por qué el plazo para demandar suele seguir corriendo desde el choque?
Una lesión que se manifiesta tardíamente no suele alterar el plazo para presentar la demanda, que por lo general sigue siendo de dos años a partir del accidente. Acudir al médico la semana en que aparecen los síntomas es doblemente importante. Protege tu salud y evita que el lapso entre el accidente y el diagnóstico se convierta en la prueba favorita de la defensa.
La anatomía, los síntomas y los tratamientos habituales para cada una de estas lesiones se encuentran en nuestro visualizador de lesiones por accidentes. Úsalo después de la consulta, no en lugar de ella: ve al médico hoy mismo y guarda todos los documentos de la visita.
Qué esperar de la aseguradora comercial
Es de esperarse que la aseguradora de la empresa se comunique contigo rápidamente. Las pólizas comerciales cuentan con equipos de reclamaciones, por lo que es posible que un ajustador te llame en unos días, a veces incluso antes de que hayas consultado a un médico, para pedirte una declaración grabada y ofrecerte una cifra preliminar. Matthew Graham pasó más de una década trabajando de ese lado, así que tendrás a alguien que conoce las primeras estrategias antes de que las pongan en práctica. El objetivo de la aseguradora es cerrar tu reclamo pronto y por poco dinero. El tuyo es decir menos de lo que ellos esperan.
Llamada rápida al ajustadorSolicitud de declaración grabadaNúmero inicialRevisión de redes sociales
La declaración grabadaPor qué es lo primero y qué deja amarrado para la aseguradoraPuedes rechazarla, y aquí te decimos cómo hacerlo con cortesía
Una declaración grabada deja constancia de tu versión de los hechos antes de que tus lesiones se hayan manifestado por completo, y cualquier suposición que hagas a partir de ese momento influirá en la reclamación. No tienes que dar una declaración a la aseguradora de la otra parte antes de hablar con un abogado. Rechaza la solicitud de manera cortés, anota el nombre y el número del ajustador, y deja que tu abogado lo llame. El ajustador no solo está recopilando datos. Cada porcentaje de culpa que aceptes se descuenta de tu indemnización, y una suposición por teléfono es la forma más barata que tienen de modificar esa cifra.
La oferta anticipadaBasada en las facturas hasta hoy, sin decir nada del tratamiento futuroLo que pierdes para siempre al aceptarla
Una oferta que llega en las primeras semanas se basa en las facturas que se han generado hasta ese momento. No dice nada sobre la atención médica que aún está por venir. Aceptarla cierra el caso de forma definitiva, incluyendo todo lo que se diagnostique posteriormente. Es mejor esperar a que el cuadro clínico se complete antes de que alguien hable de un acuerdo.
Hay una medida que lo resuelve casi todo: rechaza la declaración grabada de la aseguradora hasta que hayas hablado con un abogado. En nuestra guía sobre... encontrarás una lista más completa de lo que no debes decir. tratar con compañías de seguros en Texas.
De qué depende un acuerdo por un accidente con vehículo de empresa: la cobertura, el tratamiento y tu parte de culpa
En Texas, cuando un vehículo de una empresa te choca, el acuerdo depende de tres cosas: la póliza que respalda ese vehículo, el tratamiento que sigas hasta el final y la parte de la culpa que te asigne el ajustador. Texas exige que todos los conductores cuenten únicamente con una cobertura de 30/60/25, es decir, $30,000 por persona lesionada, $60,000 por accidente y $25,000 por daños a la propiedad, conforme a Código de Transporte de Texas, sección 601.072. Las pólizas de seguro de automóviles para empresas suelen ofrecer coberturas superiores a esos mínimos, a veces con coberturas adicionales o de responsabilidad civil complementaria. Ninguna póliza paga más allá de lo que permiten sus propios términos y condiciones.
Tu tratamiento y tu porcentaje de culpa determinan el valor de la indemnización; la cobertura establece lo que realmente se puede pagar. Tu porcentaje de culpa se deduce primero de la cifra bruta; luego, los honorarios y cualquier gravamen se deducen de lo que queda. Por lo tanto, cada porcentaje que logres reducir de tu parte es un porcentaje que se queda en la indemnización.
¿Qué factores influyen en una reclamación relacionada con un vehículo de la empresa?
Área de cobertura detrás del vehículoTratamiento sin interrupcionesCulpa que te asignanPrueba de que el conductor estaba trabajando
Evaluación gratuita de tu caso
CoberturaLos límites marcan el techo, nunca el pisoPor qué exigimos la póliza antes de que alguien hable de cifras
Los límites de la póliza son un tope máximo de lo que una aseguradora debe pagar; nunca establecen un mínimo por debajo del cual se pueda recuperar una indemnización. Una póliza comercial a nombre del conductor cambia lo que es posible, no lo que se promete, y son los términos de la propia póliza los que determinan si cubre un accidente en particular. Por eso exigimos una copia de la póliza desde el inicio de un caso relacionado con un vehículo de la empresa. Hasta que no conozcas los límites, cualquier cifra que te ofrezca un ajustador es una cifra ofrecida a ciegas.
Proporción de culpaCómo tu porcentaje reduce la cifraLo que el ajustador busca sacarte en una llamada grabada
En Texas, la indemnización se reduce en función del porcentaje de responsabilidad de la persona lesionada, y se excluye por completo cuando ese porcentaje supera el 50 por ciento. El ajustador de la aseguradora comercial conoce ambas reglas, por lo que en una llamada grabada intentará sacar a relucir cualquier dato que aumente tu porcentaje de responsabilidad. La sección sobre culpa, más arriba en esta página, explica el cálculo de esa reducción, junto con la ley que la establece.
DirecciónQué sube o baja el valor de un reclamo con vehículo de empresaCuatro factores, y en qué sentido influye cada uno
Las mismas cuatro variables influyen en cada reclamo; la tabla muestra en qué sentido influye cada una.
| Factor | Hace que el valor suba | Reduce el valor |
|---|---|---|
| Cobertura lo que hay detrás del conductor | Política comercial, capas de exceso un techo más alto, nunca una promesa mayor | Solo límites mínimos personales |
| Curso de medicina | Tratamiento constante y documentado | Deficiencias que el ajustador puede señalar |
| Proporción de culpa | Responsabilidad clara del conductor | La culpa recayó sobre ti |
| Conexión laboral | Conductor en una ruta o en una llamada asignada | Un recado personal al volante |
Estos datos solo sirven como orientación, nunca indican montos concretos; la cifra final la determinan los datos que figuran en tu expediente.
“Pasé más de una década trabajando en el sector de los seguros, dirigiendo los litigios que determinaban lo poco que pagaban. Sé cuál es la cifra con la que empiezan, la cifra que realmente pagarán y la diferencia entre ambas. Esa diferencia es donde radica tu caso, y utilizo todo lo que aprendí allí para cerrarla a tu favor.”
Exabogado defensor de aseguradoras
Lee el Guía de valores promedio de Texas antes de aceptar cualquier cifra que te proponga la compañía de telefonía.
Cuánto tarda un reclamo por accidente con vehículo de empresa y qué marca el ritmo
Nadie puede darte una fecha concreta, y cualquier cifra que te den es solo un estimado, no una promesa. Lo que sí puedes saber es a qué se debe la demora, ya que tres de los cuatro puntos que se mencionan a continuación se pueden conocer desde el principio. Tu reclamo contra una empresa suele tardar más en resolverse que un caso que involucra a dos autos, por una razón: hay más partes involucradas, más pólizas y más abogados que deben dar su aprobación antes de que se pueda avanzar.
Lo primero es el tratamientoRegistros y pruebasDemanda y respuestaDemanda, si es necesario
Lo que el reloj espera
- Tu tratamiento está por terminar. No vale la pena tomar ninguna medida mientras el cuadro clínico aún se está definiendo, por lo que esta etapa establece las bases para todo lo que venga después.
- Los registros y las pruebas propias de la empresa. Las facturas, las imágenes y la pérdida de ingresos están de tu lado; el expediente del conductor, los registros de despacho y los datos telemáticos, del suyo. Un proceso que se estanca en esta etapa es la razón más común por la que una reclamación queda estancada.
- La pregunta y la respuesta. Una aseguradora comercial se toma su tiempo para analizar un expediente de reclamación, y la primera respuesta rara vez es la definitiva.
- Recurre, solo si la respuesta sigue siendo incorrecta. Presentar la demanda reinicia el ritmo según el calendario del tribunal y no el del ajustador, y la mayoría de los casos todavía se resuelven sin llegar a juicio.
Etapas, no fechas. Un reclamo sencillo puede cerrarse en meses; uno en el que de verdad se disputa el «curso y alcance» tarda más, y el plazo de dos años para presentar la demanda sigue corriendo todo ese tiempo, pase lo que pase.
La etapa en la que te encuentras es lo único que te indica qué pasará después. Cuéntanos en qué etapa estás y descubre cuál es realmente el siguiente paso, sin costo alguno.
¿Y si te chocó un vehículo de la ciudad, del condado o del estado?
Sigue siendo un vehículo de trabajo, pero tu reclamo se rige por normas diferentes y un plazo mucho más corto. Un camión de obras públicas, una camioneta del condado, una furgoneta municipal: el conductor estaba realizando su trabajo, igual que cualquier otro empleado. Lo que cambia en tu caso es que el empleador es una entidad gubernamental, por lo que Texas rige tu reclamo bajo la Ley de Reclamos por Responsabilidad Civil (Tort Claims Act), la ley que establece en qué casos se puede demandar a un organismo público.
Preaviso de seis mesesLos contratos de fletamento pueden ser más cortosCampo «Propietario» en el CR 3
Meses para notificar, no para demandar
La Ley de Reclamaciones por Daños y Perjuicios exige que se notifique la reclamación dentro de los seis meses siguientes al incidente, según lo dispuesto en la sección 101.101, y algunos estatutos municipales establecen un plazo más breve que ese.
Toma eso como un aviso, no como la fecha límite para presentar tu declaración. Son dos plazos distintos. El plazo de prescripción de dos años sigue corriendo en todo momento, y el hecho de notificarlo no lo prorroga.
Si no prestas atención a la ventana de notificación, la reclamación podría perderse antes de que se acerque siquiera el plazo de dos años. Este es el único plazo de la página que puede poner fin a un caso en cuestión de meses.
Por eso es tan importante el campo «propietario» en tu CR 3. Es el campo que te indica en qué reloj te encuentras, y vale la pena revisarlo esta noche en lugar de esperar hasta el mes que viene. Si menciona una ciudad, un condado o un estado, llama a 469-807-7480 hoy mismo y nos pondremos manos a la obra con el aviso.
Por qué este consejo es válido: $100 millones recuperados y un historial que puedes verificar
Los consejos de esta página vienen de un bufete de Texas que ha recuperado más de $100 millones para clientes lesionados. Josh Alexander, veterano del Cuerpo de Marines con licencia desde 2017, fue nombrado Super Lawyers Rising Star todos los años de 2022 a 2026 y es miembro vitalicio del Multi Million Dollar Advocates Forum. El equipo atiende de día y de noche en inglés y en español, así que una llamada a cualquier hora llega a una persona que puede iniciar el caso.
No te fíes de nada de esto: busca a cualquier abogado mencionado aquí en el sitio web del Colegio de Abogados de Texas y revisa tú mismo su historial.
Cómo armamos tu caso contra el empleador, desde la carta de preservación hasta exigir las pólizas
Las aseguradoras comerciales sopesan una reclamación frente al riesgo de perder en un juicio, por lo que preparamos cada expediente como si fuera a llegar a juicio. Cuando una empresa es la parte contraria, tu expediente se arma en este orden.
- Conservar las pruebas de la empresa. Primero se envía una carta de preservación, con la que se bloquea el acceso a los datos telemáticos, las grabaciones de las cámaras de tablero, los registros de los conductores y los registros de despacho antes de que los programas de eliminación rutinaria de la empresa los borren.
- Genera el informe de falla CR 3. Los campos «Propietario» y «Transportista» vinculan el vehículo con la empresa y su aseguradora.
- Averigua cuál es la situación del conductor. La investigación se centra en el expediente personal, el contrato y las pruebas que indiquen quién controlaba el trabajo. Este último elemento es el que determina si el conductor era un empleado o un contratista.
- Exige todas las políticas. La póliza comercial principal, más cualquier cobertura adicional o de protección complementaria que la supere; cuáles se aplican depende de sus términos, por lo que leemos cada una de ellas.
Trae tres documentos a la primera reunión: el informe del accidente, tus fotos y tus expedientes médicos; y esa reunión cuenta.
Los abogados de Texas que se encargarían de tu caso, en inglés o en español.
Josh Alexander
Fundador y abogado director
Un veterano del Cuerpo de Marines y abogado litigante de Texas que ha conseguido indemnizaciones por millones para cientos de clientes lesionados en todo el estado.
Te presentamos a Josh AlexanderMatthew Graham
Abogado director de litigios
Representó a compañías de seguros durante más de una década, dirigiendo litigios de subrogación para la segunda aseguradora de autos más grande del país. Ahora trabaja para las personas lesionadas.
Te presentamos a Matthew Graham
Laura Rivas
Abogada asociada sénior
Más de nueve años representando a personas lesionadas en reclamaciones relacionadas con accidentes automovilísticos, camiones de 18 ruedas, lesiones catastróficas y muerte por negligencia. Bilingüe: inglés y español.
Te presentamos a Laura RivasLlama y pide por su nombre al abogado que llevaría tu caso; nuestro equipo de admisión atiende 24/7 y ese abogado te devuelve la llamada.
Historias de clientes.
-
Atropellado en una camioneta de trabajo
Un SUV se pasó el semáforo en rojo y chocó contra el camión de volteo de Michael
Mira cómo se manejó su reclamo -
Choque lateral en un vehículo comercial
Un camión de 18 ruedas embistió de costado el auto de Alondra
Averigua cuánto valió su caso por choque lateral -
Atropellado por un camión
Un camión chocó contra Edith en un semáforo en rojo y siguió arrollando su auto
Mira cómo demostramos su lesión de disco -
Me chocó por detrás un camión
Un remolque lanzó el auto de Elvira 300 pies en medio del tráfico detenido
Mira cómo se curó su lesión en el pecho en 7 meses -
Sin cobertura
A Morgan la chocó un conductor sin seguro
Averigua quién pagó realmente por su accidente -
Tu caso
¿Has tenido un accidente como alguno de estos?
Evaluación gratuita de tu caso
¿Buscas una firma para tu reclamo por accidente con vehículo de empresa? Empieza por las reseñas.
- ★★★★★
“Se tomaron el tiempo para responder todas mis preguntas y me hicieron sentir en confianza con ellos. Todo el personal ha sido amable y profesional”.”
Cecilia G.Reseña de Google - ★★★★★
“Después de hablar con ellos, nos quedamos tranquilos de inmediato. Se aseguraron de que mi fisioterapia estuviera cubierta y han sido de gran ayuda para nosotros.”
Kelly H.Reseña de Google - ★★★★★
“Excelente servicio al cliente, son muy atentos con sus clientes. La comunicación es muy buena; te ayudan a cualquier hora.”
Salvador T.Reseña de Google
Opiniones de clientes reales. Los resultados anteriores no garantizan un resultado similar.
Centro de recursos y educación.
-
Plazos
El plazo de dos años y los plazos más cortos que se aplican a algunas reclamaciones
Revisa las fechas límite -
Valor del caso
Cuánto vale realmente un caso de accidente de carro en Texas
Lee la guía de valores -
Seguros
Las estrategias que utilizan los ajustadores después de un accidente en Texas
Saber qué decir -
Honorarios legales
Cómo funcionan los honorarios de contingencia: $0 por adelantado y no cobramos a menos que ganemos
Descubre a dónde va cada dólar -
Primeros pasos
Qué hacer en las primeras horas después de un accidente en Texas
Da los primeros pasos -
Herramienta gratuita
Qué efectos tiene cada tipo de impacto en el cuerpo
Abrir el visualizador de lesiones por choques -
Herramienta gratuita
Lo que realmente te deja una oferta de acuerdo
Abrir el analizador de ofertas de acuerdo -
Herramienta gratuita
Cómo obtener y leer tu informe de accidente CR 3
Abrir el decodificador de informes de accidentes -
Contratar a un abogado
¿Vale la pena contratar a un abogado después de un accidente en Texas?
Veamos qué dicen las cifras
Preguntas frecuentes sobre cómo demandar a una empresa después de un accidente.
Respuestas directas a las preguntas que más nos envían los tejanos después de un accidente con un vehículo comercial. Si tu pregunta no aparece aquí, un abogado con licencia en Texas te la responderá en una llamada gratuita, en lugar de dar una respuesta a ciegas.
¿Debo demandar al conductor o a la compañía de seguros?
Ni a una póliza ni a un ajustador se les demanda; se demanda a personas y empresas. Una demanda en Texas nombra al conductor, al empleador cuando se cumple el «curso y alcance», o a ambos en una misma demanda. «Curso y alcance» significa que la conducción formaba parte del trabajo. La aseguradora responde en nombre del demandado al que da cobertura, según los términos de la póliza. A quiénes demandar depende de los hechos, por lo general después de que el informe CR 3 identifique al propietario y a la aseguradora.
¿Cuánto cuesta contratar a un abogado para demandar a una empresa?
No hay que pagar nada por adelantado, y no hay que pagar nada en absoluto a menos que se obtenga una indemnización. La comisión es un porcentaje de lo que se recupere, y nuestro Guía sobre cómo funcionan los honorarios de contingencia en Texas muestra los cálculos exactos. La comisión y cualquier gasto médico pendiente se deducen del total, por lo que lo que llega a tu cuenta es menos que la cifra que te dan.
¿Qué tipo de abogado es mejor para demandar a una empresa?
Un abogado litigante de lesiones personales que se dedique a casos de responsabilidad civil del empleador. Es decir, alguien que defienda el principio de «curso y alcance», que analice a fondo los registros de contratación y de encomendación de tareas, y que lea las pólizas comerciales. Sea cual sea el bufete con el que te entrevistes, pregúntales cómo manejarían el aspecto relacionado con el empleador de tu reclamo, no solo el relacionado con el conductor.
¿Vale la pena un abogado si te chocó un vehículo de trabajo?
Por lo general, sí, cuando te lesionaste, porque el hecho de que haya una empresa de la otra parte complica aún más las cosas. Nuestro artículo sobre si vale la pena un abogado de accidentes de carro decide caso por caso.
¿Y si el conductor que te chocó no tuviera ningún tipo de seguro?
Es común que las empresas aseguren sus vehículos, pero cuando resulta que no hay cobertura aplicable, tu propia póliza podría entrar en acción. La cobertura contra conductores sin seguro suele ser el recurso de respaldo, mientras que la protección contra lesiones personales cubre los gastos médicos iniciales, independientemente de quién tenga la culpa. Tu póliza también tiene límites, así que pregúntale a tu agente cuáles son los tuyos antes de contar con ellos. Nuestra Guía sobre quién paga tras un accidente con un conductor sin seguro lo atraviesa.
¿Las aseguradoras prefieren llegar a un acuerdo fuera de la corte?
Por lo general, sí, y una aseguradora comercial tiene razones más contundentes que una particular. Un juicio pone la conducta de la propia empresa ante un jurado: a quién contrató, cómo lo capacitó, qué muestran sus registros. Llegar a un acuerdo mantiene todo eso en privado y el costo es predecible. Sin embargo, esa preferencia solo te beneficia cuando el expediente está completo. Una aseguradora llega a un acuerdo favorable cuando hay pruebas y a uno económico cuando el reclamante tiene prisa. Presentar una demanda no es lo contrario de llegar a un acuerdo; a menudo es lo que hace que surja una oferta seria.
¿Cómo saber si una oferta de acuerdo es buena?
Fíjate en los elementos que conforman la oferta, no en su monto. Una oferta seria llega después de que se haya documentado tu tratamiento, no antes; toma en cuenta la atención médica que, según tus doctores, aún está por venir, y refleja una distribución de la culpa que alguien pueda explicarte de manera clara. Las señales de alerta son las contrarias: una oferta en las primeras semanas, presión para decidir antes de una fecha determinada o una cifra sin un desglose que la respalde. Trae la oferta y la carta antes de firmar; leerla no cuesta nada.
¿Me pueden demandar por un accidente en un vehículo de la empresa?
Si la empresa considera que tienes parte de la culpa, su aseguradora puede hacerte responsable de esa parte, y en un caso judicial eso puede manifestarse como una contrademanda. En Texas, la responsabilidad se divide por porcentaje, por lo que en realidad se trata de una disputa sobre tu porcentaje y no de un caso aparte. Esto es importante porque tu porcentaje reduce la indemnización que recibirás y, si supera el 50 por ciento, anula por completo la indemnización. No discutas el porcentaje con un ajustador por teléfono. Primero, veamos qué es lo que realmente respaldan las pruebas.
¿Un accidente con un vehículo de la empresa afectará mi seguro personal?
Cuando el vehículo de trabajo de otra persona te choca, la reclamación se presenta contra la cobertura de responsabilidad civil de la empresa, no contra la tuya. No es tu propia póliza de responsabilidad civil la que debe pagar por un accidente que no causaste. Tu póliza aún puede intervenir en dos situaciones: si cuentas con protección contra lesiones personales o cobertura de gastos médicos, esta puede pagar las facturas iniciales independientemente de quién haya tenido la culpa; y si resulta que no se aplica ninguna cobertura de la empresa, tu cobertura para conductores sin seguro podría entrar en acción. El impacto que todo esto tenga en tu prima depende de tu aseguradora; nadie puede prometerte nada al respecto. Consultanos antes de presentar un reclamo bajo tu propia póliza, ya que el orden en que presentas los reclamos es importante.
¿Y si fueras tú el empleado que conduce el vehículo de la empresa?
Tienes un reclamo, y este sigue un proceso diferente. Si tu empleador cuenta con un seguro de compensación laboral de Texas, ese sistema suele ser tu único recurso. contra el empleador, por lo que los beneficios del seguro de accidentes de trabajo sustituyen a la posibilidad de demandar a tu propia empresa. Esto no descarta la posibilidad de reclamar al conductor que te chocó. Esa es una reclamación independiente contra un tercero, basada en su póliza de responsabilidad civil, y puedes presentarla junto con la reclamación por el seguro de accidentes laborales. Michael, cuya historia aparece al inicio de esta página, conducía su camioneta de trabajo cuando otro conductor se pasó un semáforo en rojo y chocó contra él; su indemnización provino de ese conductor y no de su empleador. Si tu empleador no está suscrito, es decir, no cuenta con ningún seguro de accidentes laborales, la situación cambia nuevamente y es posible que puedas presentar una reclamación directamente contra la empresa.
¿Qué pasa si tengo un accidente con un vehículo de la empresa?
Pueden existir dos reclamaciones al mismo tiempo cuando un vehículo de una empresa te atropella. Una es contra el conductor por conducción negligente. La otra es contra el empleador en virtud del principio de «respuesta del superior», que atribuye la responsabilidad del accidente a la empresa cuando su conductor se encontraba trabajando en ese momento. Por lo general, el vehículo cuenta con el respaldo de una póliza comercial, y sus límites suelen ser más altos que los de una póliza personal. Las secciones anteriores explican cada aspecto; el punto de partida es identificar al empleador y al propietario del vehículo a partir del informe de accidente CR 3.
¿Cuánto vale un reclamo por un accidente con un vehículo de la empresa?
No hay una fórmula fija para determinarlo. El valor de la reclamación depende de los daños que hayas sufrido, tu grado de culpa y la cobertura de la que realmente dispongas. La sección sobre acuerdos de esta página repasa estos mismos factores.
¿Vale la pena demandar a una gran empresa?
El tamaño no determina el valor; lo que cuenta son los daños y las pruebas. Cuando se trata de una empresa, hay dos aspectos que cambian. La defensa a la que te enfrentarás, que por lo general consiste en una disputa sobre el alcance y la naturaleza de las actividades para determinar si el conductor estaba trabajando. Y la póliza que podría respaldar al conductor. Los límites establecen el monto máximo que una aseguradora debe pagar; nunca garantizan lo que se recuperará en una reclamación. La cuestión es cuáles son tus pérdidas y qué es lo que respaldan las pruebas.
¿Qué plazo tengo para demandar tras un choque con un vehículo de empresa en Texas?
El plazo general en Texas para presentar una demanda por lesiones es de dos años a partir de la fecha del accidente, y este plazo sigue corriendo incluso si aún te encuentras en tratamiento. Un vehículo de propiedad del gobierno puede tener un plazo de notificación mucho más corto, como se explica más arriba. Cada plazo, con sus excepciones, se encuentra en nuestro Página sobre los plazos de presentación en Texas.
El accidente fue a las 7 p. m. ¿Eso acaba con mi reclamo?
No. La hora del día por sí sola no determina nada. El horario laboral por sí solo no coloca a un conductor dentro del ámbito y alcance de un trabajo, y un accidente por la noche tampoco lo coloca fuera de él. Lo que lo determina es lo que el conductor estaba haciendo y para quién. Una entrega a las 7:00 p. m. puede estar claramente dentro del ámbito del trabajo. Un recado personal a la hora del almuerzo queda fuera de él. Toma nota de la hora y luego enfócate en lo que vincula el viaje con el trabajo.
Antes que nada esta noche, averigua cuál es la fecha límite de presentación que te corresponde y cuéntala a partir de la fecha del accidente. Si no cumples con la fecha límite, el valor de tu reclamación no se reduce; la anula por completo.
Llama al 469-807-7480Seis oficinas. El mismo nivel de atención.
Desde DFW hasta la Costa del Golfo y el sur de Texas, siempre hay un abogado cerca. Encuentra la oficina más cercana y los servicios que ofrecemos en ella. Y si no puedes venir a vernos, nosotros iremos a verte.
- 2100 North Main Street, Suite 222
Fort Worth, TX 76164 (214) 206-3264Descubre los servicios en Fort Worth
- 12621 Silicon Dr., Suite 112
San Antonio, TX 78249 (210) 901-6192 - 1023 S. Trade Days Blvd., Ste 113
Canton
TX
Canton, TX 75103 (903) 385-8500Descubre los servicios en Canton
- 801 W Road to Six Flags St, Ste 141J
Arlington, TX 76012 (817) 826-9665Descubre los servicios en Arlington
¿Te atropelló un vehículo de trabajo en cualquier lugar de Texas? Todas las oficinas envían la misma carta de conservación de pruebas y solicitan los mismos registros de la empresa.
Ver todas las ubicacionesConsulta gratuita con un abogado de accidentes con vehículos de empresa en Texas. No cobramos honorarios a menos que ganemos el caso.
Cuéntanos qué pasó y un abogado te explicará en qué estado se encuentra tu caso. Los datos telemáticos y las grabaciones de las cámaras de tablero se sobrescriben según el calendario de la propia empresa, por lo que lo primero es conseguir esos registros mientras aún estén disponibles.
Consulta gratuita, las 24 horas del día, los 7 días de la semana · Se habla español · Prestamos servicios en todo Texas
Publicidad de abogados. Josh Alexander es responsable del contenido de esta página; oficina principal: 12801 N. Central Expressway, Suite 1100, Dallas, TX 75243. Esta página está dirigida a personas que han resultado lesionadas en un accidente en el que estuvo involucrado un vehículo conducido con fines comerciales, ya sea que hayan sido atropelladas por ese vehículo o que lo estuvieran conduciendo. Los resultados anteriores no garantizan ni predicen un resultado similar en ningún caso futuro. La información de esta página es de carácter general sobre la legislación de Texas y no constituye asesoramiento legal; ponerse en contacto con el bufete o enviar un formulario no establece una relación abogado-cliente. Contamos con personal que habla español.