Digamos que otro conductor choca tu auto. Su aseguradora paga la reparación y el auto regresa del taller viéndose bien. Pero cuando intentas venderlo o darlo a cuenta, el comprador revisa su informe de historial, ve el accidente y ofrece menos de lo que ofrecería por el mismo auto con un historial limpio.
Esa diferencia se llama pérdida de valor. En Texas, el seguro del conductor culpable puede deberla, además de la factura de la reparación.
Lo más probable es que valga la pena presentar un reclamo por un auto más nuevo, valioso o con poco millaje, o por uno con daños graves. Si la aseguradora se niega, el plazo para demandar por lo general vence dos años después del choque.
La respuesta breve
¿Quién debe pagar la pérdida de valor en Texas?
Por lo general, la aseguradora del otro conductor. Puede deber tanto el costo de las reparaciones como el valor que tu auto perdió aun después de ellas. Tu propia cobertura de colisión por lo general solo paga la reparación del auto, no el menor valor de reventa.
Según la ley de Texas, quien causó el choque debe responder por el daño que hizo, y eso incluye cualquier valor que tu auto haya perdido incluso después de una reparación adecuada. Tu propia cobertura de colisión es una promesa distinta: cubre el costo de reparar o reemplazar tu auto, y una vez que la reparación se hace bien, no te debe el valor de reventa que el accidente le quita. La Corte Suprema de Texas estableció estas reglas en J & D Towing y Schaefer. El Departamento de Seguros de Texas coincide, en un boletín sobre la pérdida de valor.
El seguro que paga no siempre es el del propio conductor. Puede que el conductor fuera en el auto de uno de sus padres, en un auto prestado o en un vehículo de la empresa, y en Texas la póliza de un vehículo por lo general cubre a quien lo maneja con permiso del dueño. Por eso nuestro primer paso es el informe del choque, que indica el dueño de cada vehículo y su seguro.
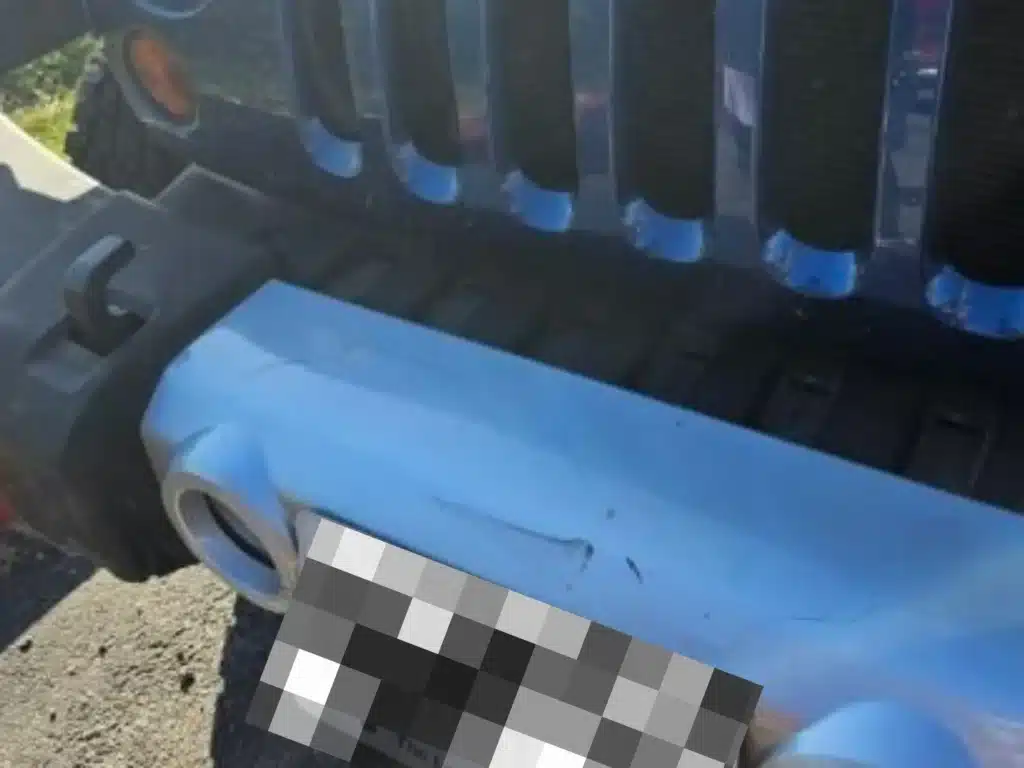
Eso fue lo que pasó en el choque de la FM 78. El adolescente que manejaba el Jeep no tenía licencia, pero el dueño del Jeep tenía una póliza que cubría a cualquiera que lo manejara con permiso, y esa póliza pagó el reclamo por lesiones de nuestra clienta. Así que no supongas que no hay cobertura solo porque el conductor parece no tener seguro o no poder pagar.
Tu propia póliza todavía puede ayudarte cuando el seguro del otro conductor no existe o es demasiado bajo. La cobertura de conductor sin seguro y de conductor con seguro insuficiente incluye una parte para daños materiales, a menudo llamada UMPD, y según la póliza también puede cubrir el valor perdido. Antes de renunciar a ese reclamo, revisa tu página de declaraciones, la página de resumen que enumera las coberturas que compraste. Cuando nos contratas, revisamos esa página contigo.
¿Cuándo un reclamo por pérdida de valor vale la pena?
Un reclamo tiene sentido cuando el pago probable vale más que el costo y el esfuerzo de demostrar la pérdida. Por lo general es más sólido cuando:
- El vehículo es más nuevo, tiene poco millaje o es de alto valor
- La colisión causó daños estructurales o al chasis
- Se activaron las bolsas de aire
- Las reparaciones fueron extensas
- En las reparaciones se usaron repuestos no originales
- El choque aparecerá en el informe del historial del vehículo
La pregunta puede surgir después de que la aseguradora del otro conductor ya haya pagado la reparación. Una familia que nos llamó en junio estaba exactamente en esa situación: la aseguradora había pagado la reparación de su vehículo recién comprado, y querían saber si también había perdido valor de reventa. Nuestro personal empezó por preguntar cuánto costaron las reparaciones y el año, la marca y el modelo del vehículo, porque esos datos ayudan a ver si vale la pena pagar un avalúo.
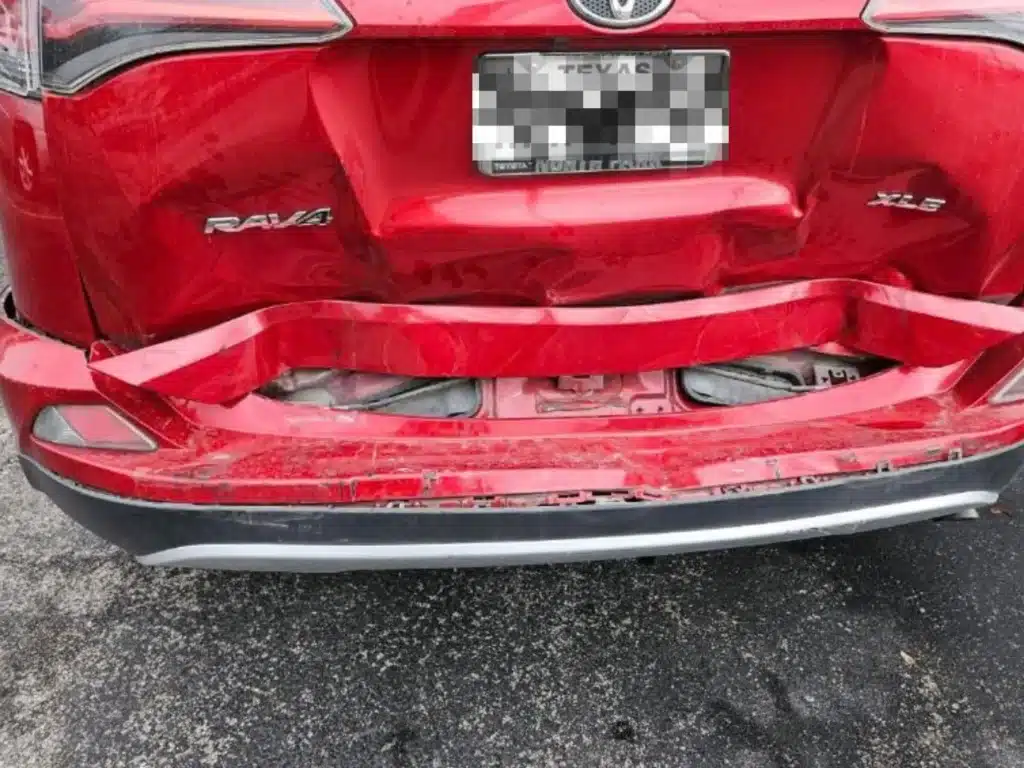
No todo reclamo vale lo que cuesta. Toma como ejemplo el RAV4 de nuestra clienta, que aparece arriba: tenía siete años, sus bolsas de aire no se activaron y no necesitó grúa. Un auto así puede perder menos valor que uno más nuevo con daños estructurales. Aun así, el choque puede aparecer en su historial, así que un avalúo es la manera de ponerle cifra a la pérdida antes de decidir si reclamarla.
Si las reparaciones cuestan casi lo que valía el auto antes del choque, la aseguradora puede, en cambio, declararlo pérdida total. Entonces la pregunta pasa a ser si la aseguradora valuó el auto de forma justa.
¿Cómo se demuestra la pérdida de valor?
Para demostrar la pérdida de valor, necesitas dos cifras: cuánto valía tu auto justo antes del choque y cuánto vale ahora, reparado pero con un accidente en su historial. La diferencia entre ambas es lo que le pides a la aseguradora que pague. Entre las pruebas útiles están:
- Un avalúo independiente de la pérdida de valor
- Facturas finales y presupuestos de la reparación
- Fotos tomadas antes de las reparaciones
- El informe policial del accidente
- Un informe del historial del vehículo
- Anuncios de vehículos comparables con historial limpio
- Ofertas por escrito de concesionarios para tomar el vehículo a cuenta, si las hay
Una factura de reparación muestra lo que se arregló, pero no siempre cómo ocurrió el choque ni qué tan fuerte fue el golpe que recibió el auto. El informe policial del choque ayuda a llenar ese vacío. Los oficiales de Texas usan un formulario estatal llamado CR-3, y para cada vehículo anotan un código corto de daños con tres partes: un número de reloj para la dirección de la que vino el golpe, letras para la parte del auto que se dañó y un número del 0 al 7 para la gravedad del daño.
En el informe de la FM 78, el oficial codificó el RAV4 de nuestra clienta como 6-BC-3. En palabras sencillas: al auto lo golpearon directamente por detrás (la posición de las 6 en punto), el daño fue en su parte trasera y la gravedad fue 3, la calificación más alta en ese choque. Nuestro decodificador de informes de accidentes gratuito explica cada código del formulario. También guardamos fotos de ambos vehículos; el parachoques delantero doblado del Jeep, que aparece más arriba, es el otro lado del mismo impacto. Ese tipo de registro ayuda a un valuador a explicar por qué el auto vale menos ahora.
Si la aseguradora te hace una oferta, ten en cuenta que es su propio cálculo. Puede venir de una fórmula que la compañía usa internamente, y es posible que la carta no explique cómo se llegó a la cifra. No supongas que la primera oferta cubre toda tu pérdida. Compárala con tu avalúo, los registros de la reparación y el historial del accidente antes de decidir si la aceptas; si nos la envías, haremos esa comparación como parte de nuestra revisión gratuita.

Perspectiva del abogado
Josh también trabaja como mediador en otros casos, la persona neutral que ayuda a ambas partes a intentar llegar a un acuerdo. Eso le permite ver las negociaciones con las aseguradoras desde los dos lados de la mesa. En su perfil de abogado, escribe:
“Sé que una oferta baja no termina la conversación si las pruebas cuentan una historia diferente.”
“Entiendo por qué una aseguradora puede resistirse a una cifra, qué información puede faltar y qué pruebas pueden hacer avanzar una negociación estancada.”
Josh Alexander
Fundador y abogado director
¿Cómo se presenta el reclamo, y hasta cuándo?
Una vez terminadas las reparaciones, envía a la aseguradora del conductor culpable una demanda de pago por escrito. Una demanda de pago es simplemente una carta o un correo electrónico que indica cuánto pides, con las pruebas de la lista de arriba adjuntas. En la mayoría de las pólizas de auto, la pérdida de valor se paga del límite de daños materiales, que es distinto del límite que paga las lesiones.
Antes de firmar
Un acuerdo por daños materiales puede venir con una exención de responsabilidad, un documento que pone fin a todo o parte de tu reclamo a cambio de un pago. Si la exención cubre la pérdida de valor, podrías perder la oportunidad de pedir más después. En una llamada a nuestra oficina en septiembre, nuestro personal le dio la misma advertencia a una persona que llamó: firmar un acuerdo, o incluso cobrar el cheque, podría terminar con el reclamo. Lee la exención antes de aceptar cualquier pago y, si también resultaste lesionado, pide a un abogado que la revise como parte del caso completo.
Si la aseguradora se niega a pagar, por lo general debes presentar una demanda antes de que se cumplan dos años del choque (Tex. Civ. Prac. & Rem. Code § 16.003).
Si tuviste parte de la culpa, tu indemnización se reduce en proporción a tu propia culpa, y si tuviste más de la mitad de la culpa, por lo general el otro conductor no te debe nada. Nuestra guía sobre el umbral del 51 por ciento de Texas explica cómo funciona.

Cómo elaboramos esta guía
Josh Alexander revisó la información legal de esta guía. Cada ejemplo viene de nuestros propios expedientes o de llamadas grabadas a nuestra oficina, sin los datos que permitirían identificar a alguien.
¿Repararon tu vehículo después de que otra persona causó el choque?
Si te lesionaste en el mismo choque, podemos llevar el reclamo del vehículo junto con tu reclamo por lesiones. Envíanos la factura de la reparación, cualquier avalúo y las cartas de la aseguradora, y te diremos si la pérdida de valor debe incluirse en tu reclamo y te señalaremos cualquier documento que todavía no debas firmar. Un abogado con amplia experiencia dirige cada caso, y un administrador de casos asignado se comunica contigo cada 14 días o antes.
24/7 · Consulta gratuita · No cobramos si no ganamos
Evaluación gratuita de tu reclamo por daños al vehículo y por lesiones
J. Alexander Law Firm atiende a clientes lesionados en todo Texas: Dallas · Houston · San Antonio · Fort Worth · Arlington · Canton. Aquí se habla español.