

Una demanda Stowers es una oferta por escrito para llegar a un acuerdo en tu reclamación por lesiones contra el conductor culpable por una cantidad dentro de los límites de la póliza de ese conductor, a cambio de liberarlo por completo de responsabilidad. Si la reclamación está cubierta y una aseguradora razonablemente cuidadosa aceptaría la oferta, la aseguradora que la rechace puede terminar debiendo toda la sentencia, incluida la parte que supera sus límites. La regla viene de un caso de Texas de 1929, G.A. Stowers Furniture Co. v. American Indemnity Co.

Cómo se revisó esta guía
Josh Alexander escribió esta página. Matthew Graham, quien representó a compañías de seguros en juicios durante más de diez años, la revisó. Cada caso, ley y regla que citamos aparece al final, y las citas de nuestras llamadas grabadas son palabra por palabra, sin nombres. Esta es información general, no asesoría legal.
La respuesta breve
¿Cómo funciona una demanda Stowers después de un accidente?
Le traslada a la aseguradora el riesgo de un veredicto por encima de los límites de la póliza. Si la aseguradora rechaza una demanda adecuada dentro de sus límites y después un jurado otorga más, la aseguradora puede deber toda la sentencia. La reclamación contra la aseguradora por esa cantidad adicional por lo general le pertenece al conductor culpable, el propio cliente de la aseguradora, no a la persona que resultó lesionada.
Una demanda Stowers no garantiza un pago adicional
- La aseguradora no tiene que aceptar todas las demandas por los límites de la póliza.
- Rechazar una demanda no crea automáticamente una reclamación por dinero por encima de los límites de la póliza.
- No puedes demandar directamente a la aseguradora del otro conductor al inicio del caso.
- Aun así, tienes que probar la culpa, los daños y la cobertura.
- La ley de Texas no establece un número fijo de días para que la aseguradora responda.
- Ningún caso de Texas aplica Stowers a una reclamación bajo tu propia cobertura UM o UIM.
La regla le pide a la aseguradora que evalúe la oferta como una persona cuidadosa manejaría sus propios asuntos, y desde el lado de su conductor, porque el conductor es quien queda debiendo cualquier cantidad por encima de los límites (Stowers, 15 S.W.2d at 547). La Suprema Corte de Texas ahora lo llama “el deber de aceptar demandas de acuerdo razonables dentro de los límites de la póliza” (American Physicians Insurance Exchange v. Garcia, 1994). Si la aseguradora no cumple ese deber y su conductor termina debiendo más que los límites, por una sentencia o por un acuerdo que reúna los requisitos, la aseguradora puede deber la cantidad que supera los límites de su póliza. Después de una sentencia, eso significa “el monto total de la sentencia” (Phillips v. Bramlett, 2009).
Ejemplo práctico
Una póliza de $30,000 y un veredicto de $150,000
- $30,000El límite de la póliza del conductor culpable
- $30,000La oferta de acuerdo de tu abogado, con una exención total de responsabilidad para el conductor
- RechazadaLa aseguradora rechaza la oferta
- $150,000Lo que un jurado otorga después
¿Quién debe pagar el veredicto de $150,000?
Si la demanda no cumplió con el criterio de Texas
La aseguradora paga $30,000El conductor debe $120,000
Si la demanda cumplió con el criterio de Texas
La aseguradora puede deber $150,000
Rechazar una demanda adecuada puede costarle a la aseguradora los $150,000 completos, no solo su límite de $30,000.
De nuestro lado, una demanda por lo general se envía cerca del final de la reclamación, cuando el tratamiento ya terminó y ya llegaron las facturas y los expedientes. Una persona de nuestro equipo de admisión le explicó los tiempos a alguien que llamó este septiembre: “Entonces, cuando termines, enviamos tu paquete de demanda.” El papeleo puede retrasarla. “Recibimos la facturación, pero necesitamos los expedientes”, le dijo un miembro del personal a un cliente en agosto, al enumerar lo que impedía que ese expediente pasara a la etapa de demanda.
Este es el orden habitual de un caso por los límites de la póliza, y por qué cada etapa importa para Stowers:
- Tratamiento e investigación Reunimos los expedientes, las facturas, el salario perdido y las pruebas de la culpa, el expediente que una aseguradora necesita para juzgar el riesgo de su conductor por encima de los límites.
- Revisión de la cobertura Identificamos los límites disponibles, a cualquier otra persona que pueda compartir la culpa, cualquier otra cobertura y cada gravamen. Así, la demanda llega a la aseguradora correcta y puede ofrecer una exención total de responsabilidad para el conductor asegurado.
- La demanda por escrito Una oferta clara de acuerdo dentro de los límites, en términos que una aseguradora cuidadosa podría aceptar tal como están escritos.
- La respuesta de la aseguradora Acepta, rechaza, hace una contraoferta, pide más o se queda callada, y debe tener una oportunidad razonable para evaluar la oferta.
- Una sentencia o un acuerdo por encima de los límites No se puede presentar una reclamación Stowers a menos que el conductor resulte responsable por encima de los límites de la póliza.
- Después de la sentencia La reclamación le pertenece al conductor asegurado. El conductor puede cedértela (cesión), o un tribunal puede ordenar que se entregue (orden de entrega).
La regla no obliga a la aseguradora a pagar primero. Una aseguradora no tiene que hacer una oferta por su cuenta, ni aceptar una demanda por encima de sus límites (Garcia). Y no existe ninguna reclamación Stowers hasta que el conductor sea “responsable en exceso de los límites de la póliza”, ya sea por una sentencia o por un acuerdo (In re Farmers Texas County Mutual, 2021). Conviene conocer los límites antes de decidir qué pedir en la demanda; consulta cómo averiguar los límites de la póliza del otro conductor.
¿Qué hace que una demanda Stowers sea válida en Texas?
Una demanda cuenta solo si se cumplen tres cosas. La póliza del conductor cubre la reclamación. La cantidad cabe dentro de los límites. Y una aseguradora cuidadosa, al considerar qué tan probable es un veredicto mayor y qué tan grande podría ser, aceptaría el trato. Garcia llama a estas tres cosas los “tres requisitos previos” del deber Stowers; la tabla de abajo agrega las reglas sobre las exenciones de responsabilidad y los términos claros.
Josh Alexander, quien también trabaja como mediador, ve a ambas partes hacer esa evaluación: “En el mejor de los casos, la mediación es el momento en que cada parte tiene que enfrentar la evidencia, los riesgos, los testigos, las pruebas médicas, los límites de la póliza, los costos de continuar con el litigio y la posibilidad de lo que pueda hacer un jurado.” Una demanda Stowers le pide a la aseguradora que haga esas cuentas antes del juicio, mientras la oferta sigue abierta.
Una demanda que busca activar el deber por lo general también debe ofrecer liberar por completo de responsabilidad al conductor a cambio de una cantidad fija de dinero, y esa cantidad puede ser simplemente “los límites de la póliza” (Garcia). Sus términos “deben ser claros y no estar en disputa” (Rocor International v. National Union, 2002).
La exención total de responsabilidad es lo esencial. Por lo general, no se puede culpar a una aseguradora por rechazar un trato que dejaría a su propio conductor expuesto a otra reclamación. Si un gravamen del hospital, una condición o una redacción poco clara de la exención dejaría al conductor debiendo más, la aseguradora puede argumentar que la oferta no era una solución completa para su asegurado, y los casos de abajo muestran a los tribunales dándole la razón.
Los clientes también lo sienten desde su lado. Una persona que llamó este septiembre para preguntar por nuestros honorarios quería saber qué le quedaría “después de lo suyo y después de las facturas del hospital”. La respuesta depende de los mismos gravámenes del hospital que deben resolverse para que la exención de responsabilidad sea completa.
El criterio de Texas para una demanda Stowers · Suprema Corte de Texas
| Requisito | Qué significa |
|---|---|
| La reclamación está cubierta | La póliza del conductor debe cubrir la reclamación que se resuelve (Garcia, 876 S.W.2d at 849) |
| La cantidad está dentro de los límites | Una demanda más alta no activa nada, aunque sea razonable (Garcia, at 849) |
| Una aseguradora prudente la aceptaría | Se juzga según el riesgo realista que tiene el conductor de recibir un veredicto por encima de los límites (Garcia, at 849) |
| Libera al conductor por completo | Una suma específica, o “los límites de la póliza”, a cambio de una exención total de responsabilidad (Garcia, at 848 to 849) |
| Sus términos son claros | Los términos poco claros o en disputa no cuentan, y tampoco contó una oferta que la Corte consideró que no era incondicional (Rocor, 77 S.W.3d at 262 to 263; Maldonado, 963 S.W.2d at 41) |
Demandas que no cumplen el criterio
En pocas palabras, una demanda tiene que ser una que la aseguradora pueda simplemente aceptar y pagar. Estas se quedan cortas:
- Por encima de los límites. “Una demanda por encima de los límites de la póliza, aunque sea razonable, no activa el deber Stowers de llegar a un acuerdo” (Garcia).
- Condicional. Una oferta con condiciones no cuenta. En State Farm Lloyds v. Maldonado (1998), la demanda “no era una oferta incondicional de acuerdo dentro de los límites de la póliza”, y un tribunal de apelaciones de Houston rechazó otra que decía “si existe otro seguro, esta oferta será nula y sin efecto” (Insurance Corp. of America v. Webster, 1995).
- Una solicitud de entregar los límites. Pedirle a una aseguradora que “entregue los límites”, es decir, que simplemente los pague, no activa el deber, porque no ofrece una exención total de responsabilidad para el conductor (Birmingham Fire Insurance v. American National, 1997).
- Gravámenes del hospital sin resolver. En Trinity Universal v. Bleeker (1998), el abogado pidió los límites, pero nunca resolvió los gravámenes del hospital. Según el artículo 55.007 del Código de Propiedad, una exención de responsabilidad no elimina un gravamen del hospital a menos que se le pague al hospital o que este firme la exención, así que la exención que implicaba la demanda “no era total” y no surgió ningún deber.
- Términos poco claros. “No se debe responsabilizar a una aseguradora por no aceptar una oferta cuando los términos y el alcance de la oferta no son claros o están en disputa” (Rocor).
No encontramos ningún caso de Texas que exija que una demanda incluya expedientes médicos ni que descarte una demanda por tener una fecha límite. Pero una aseguradora solo puede juzgar una oferta a partir de lo que tiene, así que una demanda cuidadosa le da al ajustador los expedientes y las facturas que muestran cuánto vale la reclamación.
Ese expediente empieza mucho antes de la carta. Josh Alexander les dice a los clientes: “Abre una carpeta hoy y guarda todo ahí: la factura de la grúa, cada recibo, cada turno perdido, el impreso de la farmacia. Dentro de unos meses, cuando nos sentemos a redactar tu demanda, esa carpeta es lo que usaremos para armarla.” Si el expediente no muestra la pérdida, la aseguradora tiene menos razones para pagarla.
¿Cuánto tiempo tiene la aseguradora, y cómo responden las aseguradoras?
Ninguna ley ni caso de Texas fija un número de días. La Suprema Corte pregunta si la aseguradora tuvo “una oportunidad razonable” de llegar a un acuerdo dentro de sus límites (Garcia) y “un tiempo razonable para responder” (Maldonado). Los plazos de 15 días de las reglas de pago puntual del Código de Seguros no aplican; esas reglas cubren “una reclamación de primera parte”, es decir, una reclamación que haces bajo tu propia póliza (Código de Seguros, 542.051). La demanda fija su propio plazo, y la pregunta después es si fue razonable.
Una aseguradora puede aceptar y pagar, rechazar, pedir más expedientes o hacer una contraoferta menor. Además, las aseguradoras examinan a fondo las reclamaciones por lesiones, por eso el expediente médico que respalda una demanda importa tanto como la cifra en dólares.
Las llamadas grabadas de junio a septiembre muestran qué tan distintas pueden ser esas respuestas. En septiembre, un miembro del personal le dio a un cliente esta actualización: “La oferta inicial en tu caso fue muy baja. Solo ofrecieron 5,318. Envié la contrapropuesta por $25,000.” Y a veces la respuesta llega rápido, como le dijo un miembro de nuestro equipo de admisión a alguien que llamó en junio: “a veces los ajustadores simplemente agotan los límites y no hay mucho ir y venir, y luego, a veces, no.”
Josh Alexander explica así el lado de la aseguradora: “He aprendido que las aseguradoras y las empresas demandadas suelen hacer evaluaciones preliminares antes de que se desarrolle todo el caso. Pueden enfocarse en un solo informe, un expediente médico limitado, una declaración tomada en los días posteriores al accidente o una interpretación del historial de salud previo del cliente.” Una demanda que llega con el expediente completo le da a esa evaluación preliminar menos margen para afianzarse.
Expediente del caso 01
Expediente cerrado · Demanda por los límites rechazada
Una demanda por los límites rechazada y luego resuelta en litigio
$82,500
Resuelto en litigio
- El accidente
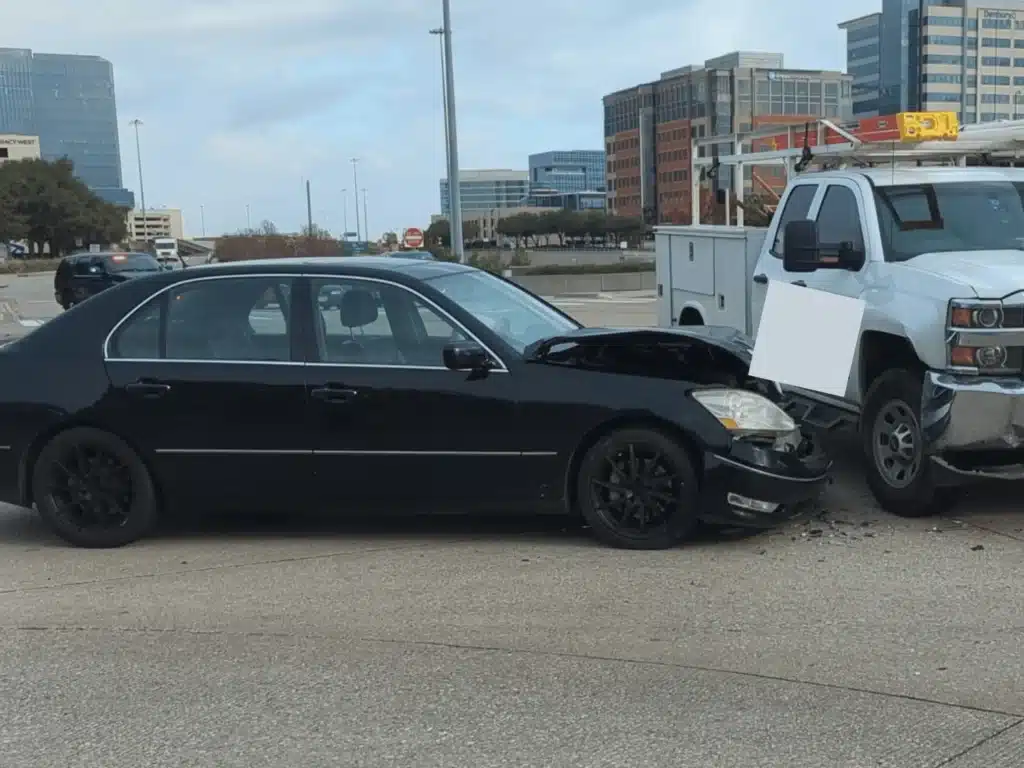
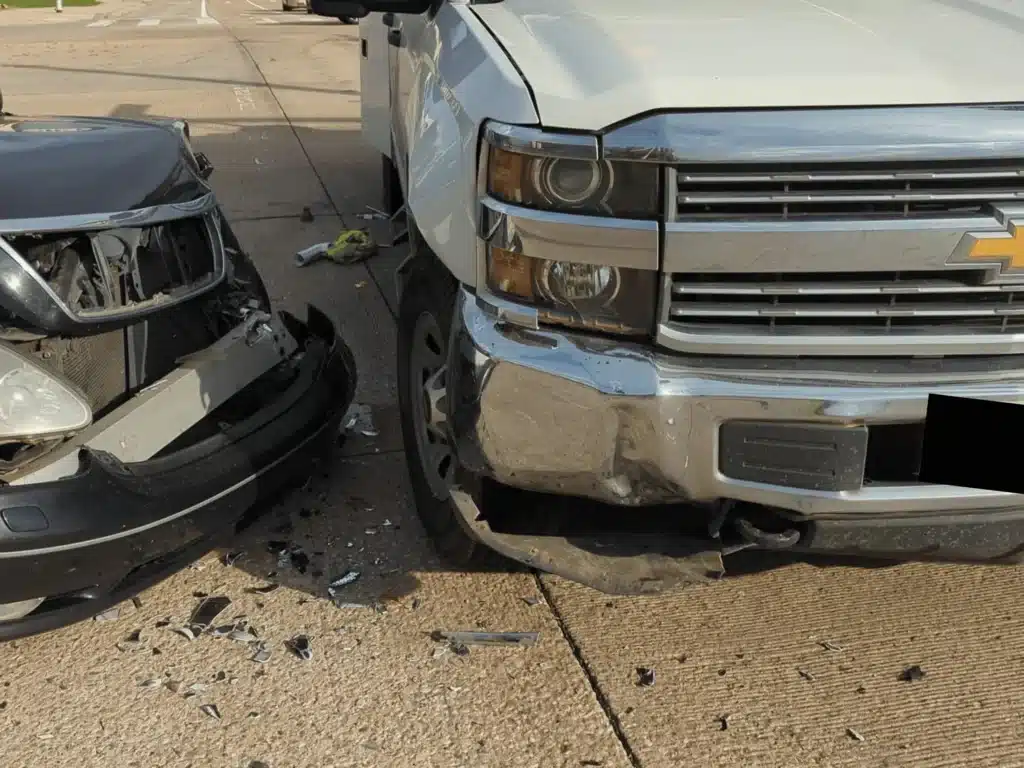
Nuestro cliente tenía la luz verde fija e iba hacia el este cuando una camioneta de la empresa que estaba en el carril de giro a la izquierda se le atravesó con la flecha amarilla intermitente. El informe policial documentó que el conductor de la camioneta no cedió el paso.
- La demanda
“La aseguradora comercial rechazó la demanda por los límites de la póliza antes del litigio e hizo una contraoferta menor condicionada a una exención de responsabilidad total, incondicional y confidencial.”
- Lo que quería
Antes de pagar más, la aseguradora pidió los estudios de imagen y las pruebas neurológicas en sí, los expedientes de antes del accidente, más revisión médica y una respuesta sobre si el tratamiento seguía en curso.
- El resultado
Se presentó una demanda judicial, y Sameer Assanie armó el caso con el informe del accidente, la secuencia del semáforo, una cámara de tránsito de la ciudad, un testigo sin interés en el caso y el expediente médico completo. El caso se resolvió en junio de 2026 por $82,500.
- Por qué importa aquí
Una demanda por los límites rechazada no es automáticamente un caso Stowers. La página del caso no indica los límites de la póliza, así que este resultado no se presenta como un resultado Stowers.
Los resultados anteriores no garantizan un resultado similar. Aquí, las pruebas del accidente, el historial médico y lo que pidió la aseguradora determinaron la cifra.

Nota del abogado
“También demostró que una falta documentada de ceder el paso no puso fin a la disputa. La aseguradora examinó el historial médico, los estudios de imagen, las fechas de tratamiento, los síntomas y la recuperación.”
Sameer también ha ganado sentencias en juicio, según su biografía, “incluidos resultados que superan los límites de la póliza”. Un veredicto por encima de los límites es un elemento de una reclamación Stowers; la demanda rechazada también debió haber cumplido con el criterio de Texas.
Sameer Assanie
Abogado adjunto
¿Qué pasa si varias personas resultaron lesionadas y los límites son bajos?
Cuando un solo accidente lesiona a varias personas y la póliza es pequeña, la aseguradora puede llegar a un acuerdo con una de ellas, aunque eso deje menos, o nada, para las demás. La Suprema Corte lo permitió en Texas Farmers v. Soriano (1994), al resolver que “una aseguradora puede celebrar un acuerdo razonable con uno de los varios reclamantes aunque dicho acuerdo agote o disminuya los fondos disponibles para satisfacer otras reclamaciones.”
En ese caso, una póliza de $20,000 enfrentaba reclamaciones de dos familias, cada una de las cuales había perdido a alguien. La aseguradora primero le ofreció a una familia los $20,000 completos, y la familia los rechazó. Después resolvió la reclamación por muerte de la otra familia por $5,000, y la primera familia terminó ganando $172,187. La Corte no encontró pruebas de negligencia. Esa familia no había hecho ninguna demanda por el total de los límites antes del acuerdo de $5,000, y el acuerdo en sí era razonable.
Escuchamos este riesgo en nuestras propias llamadas. En agosto, un miembro del personal le advirtió a alguien que llamó, cuyo accidente también había lesionado a otra persona: “está esta, esta otra señora que como que tiene la reclamación más grande porque a ella la chocaron primero. Entonces, ya sabes, podría haber un problema de cobertura, nada más dependiendo de cuál sea la póliza de esta persona.”
La Corte no le exigió a la aseguradora repartir el dinero de forma justa ni pagar primero la lesión más grave, y ha dejado abierta la pregunta de si solo algunos de varios reclamantes pueden siquiera hacer una demanda Stowers (Trinity Universal v. Bleeker). En resumen: otro reclamante puede reducir los límites disponibles antes de que se resuelva tu reclamación, así que haz llegar una demanda adecuada a la aseguradora antes de que eso pase. Ser el primero, por sí solo, no decide a quién se le paga ni crea un deber Stowers; la demanda todavía tiene que cumplir el criterio, y cada acuerdo que hace la aseguradora se juzga según si es razonable. Nuestra guía principal explica cómo se reparte una póliza entre todas las personas lesionadas.
¿Quién puede cobrar cuando una aseguradora ignora una demanda Stowers?
El deber es hacia el conductor asegurado, y la reclamación también le pertenece a él. La Corte lo describe como un deber “de resolver las reclamaciones de terceros contra sus asegurados”, es decir, reclamaciones como la tuya contra los propios clientes de la aseguradora. También dice que “una reclamación Stowers es de naturaleza extracontractual”, lo que la convierte en una reclamación por un daño causado al conductor (In re Farmers). Además, no puedes demandar directamente a la aseguradora del conductor hasta que la responsabilidad del propio conductor haya sido “determinada en forma definitiva por acuerdo o sentencia” (In re Essex Insurance, 2014).
Cuando la cobertura se acaba, los clientes preguntan si pueden simplemente demandar al conductor por el resto. Sí pueden, pero cobrar es otra cosa. Como explicó uno de nuestros empleados este septiembre: “ellos dicen, bueno, ¿podemos demandar al conductor directamente? Nosotros como que nada más les decimos, ya sabes, si la gente no puede mantener un seguro o, ya sabes, bienes, probablemente ni tiene nada que, o sea, ir a buscar.” Por eso importa la reclamación Stowers. Llega a la aseguradora, que puede pagar, en lugar de a un conductor al que tal vez haya poco que cobrarle.
Una persona lesionada por lo general obtiene la reclamación por cesión, es decir, el conductor se la cede después de una sentencia. Cederla antes del juicio no es válido en las situaciones que State Farm v. Gandy (1996) describe, y una sentencia “dictada sin un juicio plenamente contradictorio” no obliga a la aseguradora. En 2024, la Corte dijo que la pregunta es si el conductor “corría un riesgo real de responsabilidad” cuando se dictó la sentencia o se hizo el acuerdo, o si tenía otra razón real para mantener honesta la cifra (In re Illinois National Insurance).
La otra vía es una orden de entrega: después de una sentencia definitiva, un tribunal puede entregar la reclamación del conductor a la persona que ganó la sentencia (Goggans v. Ford, Dallas 2016), aunque los tribunales se han negado cuando el conductor estaba conforme con la decisión de la aseguradora o no quería hacerla valer (Charles v. Tamez, 1994).
En cualquier caso, la persona que presenta la reclamación ocupa el lugar del conductor y debe probar cada elemento, incluida la cobertura (Seger v. Yorkshire Insurance, 2016). Ese es trabajo de un abogado, por lo general después de un juicio.
En qué se diferencia Stowers de la mala fe y de las ofertas de acuerdo
- Mala fe. “Una reclamación Stowers no es una reclamación por mala fe” (Maryland Insurance v. Head Industrial Coatings, 1996), y su incumplimiento no es una práctica comercial engañosa (Garcia). Las reclamaciones por prácticas desleales al resolver reclamaciones de seguros, según el capítulo 541 del Código de Seguros, le corresponden al propio cliente de la aseguradora; consulta cómo tratar con las compañías de seguros.
- La regla de la oferta de acuerdo. Esta es una herramienta distinta. Solo funciona dentro de una demanda judicial ya presentada, después de que un demandado presenta una declaración para invocarla, y puede trasladar algunos de los costos legales de la otra parte, no la sentencia. A un reclamante que rechaza una oferta y gana menos del 80 por ciento de esa cantidad se le pueden cobrar esos costos (Código de Práctica Civil y Recursos, artículo 42.004; Regla 167 del Reglamento de Procedimiento Civil de Texas). Más información sobre cómo demandar después de un accidente automovilístico.
- Tu propia reclamación UM o UIM. Stowers es una regla para reclamaciones de terceros. Una reclamación UIM se presenta ante tu propia aseguradora; como le dijo uno de nuestros empleados a un cliente que estaba resolviendo una este septiembre, “Es solo tu seguro.” Tu póliza y el Código de Seguros rigen esa reclamación; consulta cómo avanza una reclamación UIM.
Respuestas a tus Preguntas
¿La demanda Stowers es solo de Texas?
El nombre es. Se refiere a una sentencia de Texas de 1929, y desde entonces los tribunales de Texas han ido definiendo el deber al que hace referencia. Todo lo que aparece en esta página describe la legislación de Texas.
¿Stowers vale para mi propio reclamo de conductor sin seguro (UM) o con seguro insuficiente (UIM)?
Ningún caso de Texas lo aplica en ese contexto. La Suprema Corte describe el caso Stowers como una obligación de resolver reclamaciones de terceros contra un asegurado, mientras que tu reclamación por UM o UIM es una reclamación contractual contra tu propia aseguradora.
¿Puedo enviar una demanda Stowers sin abogado?
No es necesario contar con un abogado. Sin embargo, cualquiera de las deficiencias mencionadas anteriormente puede impedir que surja la obligación, y la aseguradora debe contar con un plazo razonable para evaluar la reclamación antes de la fecha límite que ella misma establezca.
¿Qué pasa si la aseguradora acepta?
La aseguradora paga la cantidad acordada y el conductor recibe la exención de responsabilidad, lo que por lo general pone fin a tu reclamación contra ese conductor. Si tus pérdidas superan los límites, revisa lo que hay que verificar para aceptar una oferta por los límites de la póliza primero, incluido el consentimiento de tu propia aseguradora.
¿Estás pensando en una demanda por los límites de la póliza?
Una demanda a la que le falta un elemento le facilita a la aseguradora decir que no. Armamos las demandas en torno al criterio de Texas, tomamos en cuenta cada gravamen antes de enviarlas y vigilamos el plazo una vez que salen.
24/7 · Consulta gratuita · No cobramos si no ganamos
Una revisión gratuita antes de enviar la demanda
J. Alexander Law Firm atiende a clientes lesionados en todo Texas: Dallas · Houston · San Antonio · Fort Worth · Arlington · Canton. Aquí se habla español.