

Ninguna ley de Texas exige que el conductor culpable o su aseguradora revelen los límites de la póliza antes de una demanda. Aun así, puedes averiguarlos. Pídele por escrito al perito la página de declaraciones. Algunas aseguradoras la entregan tras obtener el consentimiento de su cliente. Lee la tarjeta del seguro, en la que pueden figurar los límites. Cuando un camión comercial haya causado el accidente, consulta la cobertura que su aseguradora haya registrado ante los organismos reguladores federales o estatales. Una vez que se haya presentado una demanda, la parte contraria debe entregar sus contratos de seguro dentro de los 30 días siguientes a su primera contestación o comparecencia.

Cómo se revisó esta guía
Josh Alexander lo escribió, y Matthew Graham, quien defendió a las aseguradoras durante más de diez años, lo revisó. Leímos cada ley, norma judicial y página de la agencia que se menciona a continuación en su versión oficial del 2 de octubre de 2026, y comparamos cada cita de las personas que llamaron con su grabación sin revelar su identidad. Los expedientes de los casos provienen de nuestros propios resultados publicados, sin revelar los nombres de los clientes. Esta es información general, no asesoría legal.
Donde pueden aparecer los límites · Fuentes oficiales indican el 2 de octubre de 2026
| Fuente | Lo que muestra | ¿Cuáles son los límites? |
|---|---|---|
| Tarjeta del seguro en el lugar del siniestro | Aseguradora, número de póliza, período de vigencia de la póliza, personas aseguradas y vehículos | A veces, la tarjeta puede indicar los límites o solo certificar el mínimo estatal. |
| Informe de accidente (CR-3) | Nombre de la aseguradora, número de póliza y número de teléfono de la aseguradora, cuando el conductor presentó la prueba | No |
| El perito o la página de declaraciones | Los límites de responsabilidad de la póliza | Sí, si la aseguradora los libera |
| Licencias y seguros de la FMCSA | Aseguradora, número de póliza y monto de responsabilidad civil registrado para transportistas interestatales de alquiler | Solo el monto declarado, que puede ser menor que el total de la cobertura |
| Área de descanso para camiones del TxDMV | Compañía aseguradora, número de póliza y monto registrado para los transportistas registrados en Texas | Solo el monto declarado; otras pólizas pueden estar por encima de este |
| Ley de transporte compartido de Texas | La cobertura mínima para cada etapa de un viaje | El mínimo legal |
| Divulgaciones iniciales tras la demanda | Los contratos de seguro en sí mismos | Sí |
La respuesta breve
¿La aseguradora del otro conductor tiene que ¿Te digo cuáles son los límites?
No antes de que se inicie un juicio. En Texas no existe ninguna norma que obligue a una aseguradora de responsabilidad civil a revelarte los límites de cobertura de su cliente, aunque puede hacerlo con el consentimiento de este. Una propuesta de 2025 que exigía una respuesta bajo juramento en un plazo de 30 días quedó sin efecto sin que se llegara a celebrar una audiencia.
Proyecto de ley de la Cámara de Representantes n.º 3969 habría obligado a una aseguradora, en un plazo de 30 días a partir de la solicitud por escrito del reclamante, a proporcionar “una declaración jurada de un funcionario o gerente de reclamaciones de la aseguradora” en la que se nombrara a cada asegurado, “los límites de la cobertura de responsabilidad civil” y cualquier defensa de la cobertura, para cada póliza, “incluida la cobertura excedente o de paraguas”. La propuesta quedó sin tramitar en el Comité de Seguros de la Cámara de Representantes sin que se celebrara una audiencia, tras su remisión el 27 de marzo de 2025.
Sin ese proyecto de ley, ninguna norma de Texas cubre ese vacío; por lo tanto, que te informen de los límites antes de que se inicie un juicio depende de la aseguradora y de su cliente.
Los ajustadores a veces alegan motivos de privacidad. Texas aplica a las aseguradoras las normas federales de privacidad de la ley Gramm-Leach-Bliley (Código de Seguros 601.002), pero dichas normas permiten que una aseguradora divulgue información “con el consentimiento o por indicación del consumidor” (15 U.S.C. 6802(e)(2); 28 del Código Administrativo de Texas, artículo 22.19). El consentimiento hace que la divulgación sea lícita. No la hace obligatoria.
14
De nuestras 155 llamadas por accidentes, en las que se verificaron los límites del otro conductor
9 de 14
Cuando nadie de los participantes en la llamada conocía aún los límites
10 de 14
Donde nuestro personal fue el primero en ampliar los límites
En otra llamada, la aseguradora ya se había negado a compartir el número. Una persona que llamó en junio expresó una opinión que escuchamos con frecuencia: “Creo que, por la ley, la ley, no tienen permitido revelar eso”. La respuesta de nuestro personal: “Sí, desafortunadamente no te lo van a dar”. Ambas partes de la afirmación son comunes. Ninguna ley de Texas prohíbe a una aseguradora revelar sus límites de cobertura, y ninguna la obliga a hacerlo antes de una demanda.
Cómo se obtuvieron estas cifras: Tras realizar una búsqueda por palabras clave en las 155 grabaciones de llamadas relacionadas con accidentes, centrada en límites, cobertura por seguro insuficiente, ofertas y segundas pólizas, leímos 68 llamadas en su totalidad y las codificamos manualmente. Cada recuento corresponde a una llamada —no a una persona— recibida en la línea de atención de una empresa durante quince semanas; no se trata de una medida referida a los conductores de Texas.
¿Qué debe darte el otro conductor? ¿En el lugar de los hechos?
Menos de lo que la mayoría de la gente cree. La ley de Texas exige que, en caso de un accidente en el que alguien resulte lesionado o se dañe un vehículo con ocupantes, el conductor proporcione “el nombre de la aseguradora de responsabilidad civil del vehículo motorizado del conductor”, junto con su nombre, dirección y el número de matrícula del vehículo, y que muestre su licencia de conducir si se le solicita y la tiene a la mano (Código de Transporte 550.023). Si se le solicita, el conductor también debe presentar un comprobante de seguro para “una persona involucrada en un choque con el conductor” (601.053), lo que por lo general significa la tarjeta del seguro.
Esa tarjeta suele ser el único documento que tiene el conductor en el lugar del accidente en el que se indican los límites. El formulario estatal debe indicar “los límites de la póliza o una declaración de que la cobertura de la póliza cumple con los montos mínimos” (Código de Transporte 601.081), por lo que algunas tarjetas imprimen los números y otras solo certifican el Mínimo de Texas: 30/60/25. Una tarjeta que solo certifica el mínimo demuestra que la póliza cumple con ese requisito, no que la cobertura se limite a eso. El consejo del departamento estatal de seguros es breve: “toma una foto de la tarjeta de seguro y de la licencia de conducir del otro conductor” (Departamento de Seguros de Texas).
Expediente del caso 01
Expediente cerrado · Reclamación por vehículo de trabajo
Una foto de una tarjeta de presentación
$175,000
Resuelto antes de la demanda
- El accidente
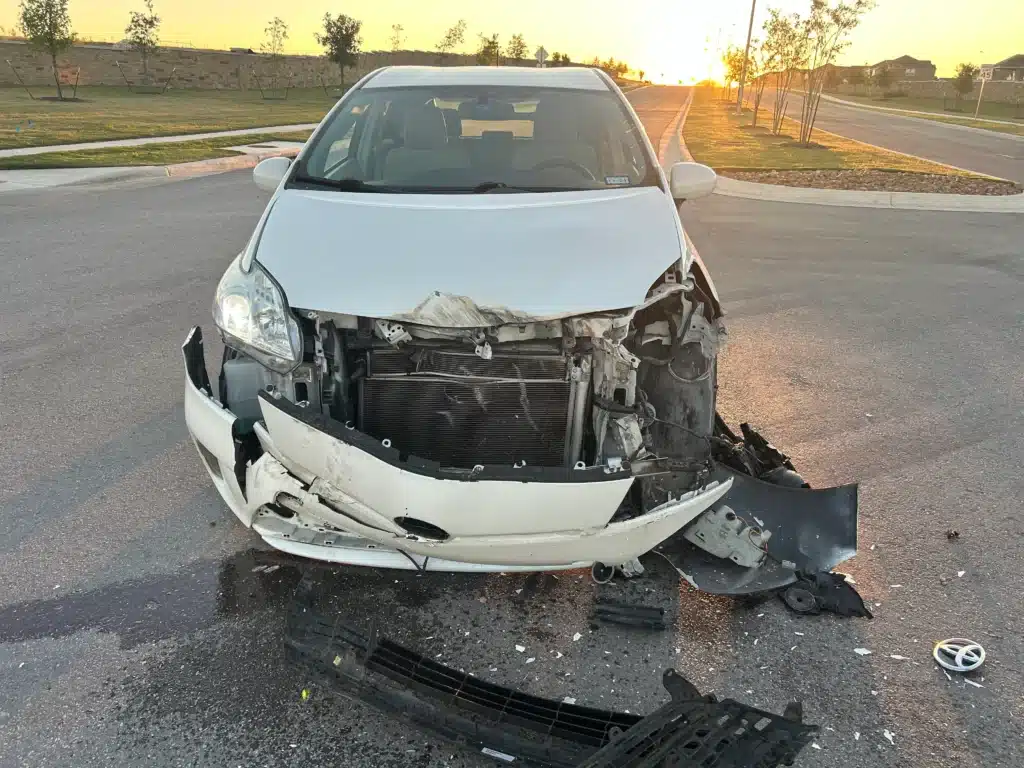
Un vehículo de construcción de alta resistencia salía de Salerno Estates, donde una señal de alto regula la salida hacia Avery Nelson Parkway. Su conductor redujo la velocidad como si fuera a detenerse, pero luego aceleró y se cruzó en el camino de nuestro cliente.
- El papeleo
La policía de Round Rock solo le entregó un formulario de intercambio de información. En él figuraban las partes involucradas, los vehículos y sus seguros, pero no ofrecía ningún detalle sobre el accidente: nada sobre la señal de alto, nada sobre la culpa.
- El problema
Más tarde informó que el conductor no tenía seguro ni licencia válida, por lo que la reclamación en su contra no tenía ninguna póliza que la cubriera.
- ¿Qué lo cambió?
Solo había tomado dos fotos: una del accidente y otra de la tarjeta de presentación de la empresa constructora. La tarjeta vinculaba a una empresa con el vehículo, por lo que nuestra investigación se centró en dicha empresa y en la cobertura de seguro que tuviera.
- El resultado
Con los resultados de su resonancia magnética, las consultas para el tratamiento del dolor y una inyección cervical documentadas, la reclamación resuelto antes de la demanda por $175,000.
Los resultados anteriores no garantizan un resultado similar. Los vínculos con la empresa, la situación del conductor y el historial médico influyeron en este acuerdo.
Así que no te limites a fotografiar solo los daños. Un logotipo, un número de unidad, un número DOT o una tarjeta de presentación pueden llevar a identificar a una empresa, y una empresa suele contar con una cobertura mayor que la de la persona que conduce para ella.
¿El informe del accidente indica los límites de la póliza?
El informe del oficial transcribe el nombre de la aseguradora, el número de póliza y el número de teléfono de la aseguradora a partir de cualquier documento que haya presentado el conductor; cuando el conductor no presenta ningún documento, esos campos se dejan en blanco. Las instrucciones de TxDOT para los oficiales del año 2025 no contienen ningún campo para los límites (Manual del CR-100). Una copia cuesta $6, o $8 certificada, a través de El sistema de compra de informes de accidentes de TxDOT, y las personas involucradas en el accidente pueden obtener el informe completo (Código de Transporte 550.065). Nuestro decodificador de informes de fallos explica cada campo.
Expediente del caso 02
Expediente cerrado · Reclamación por vehículo comercial
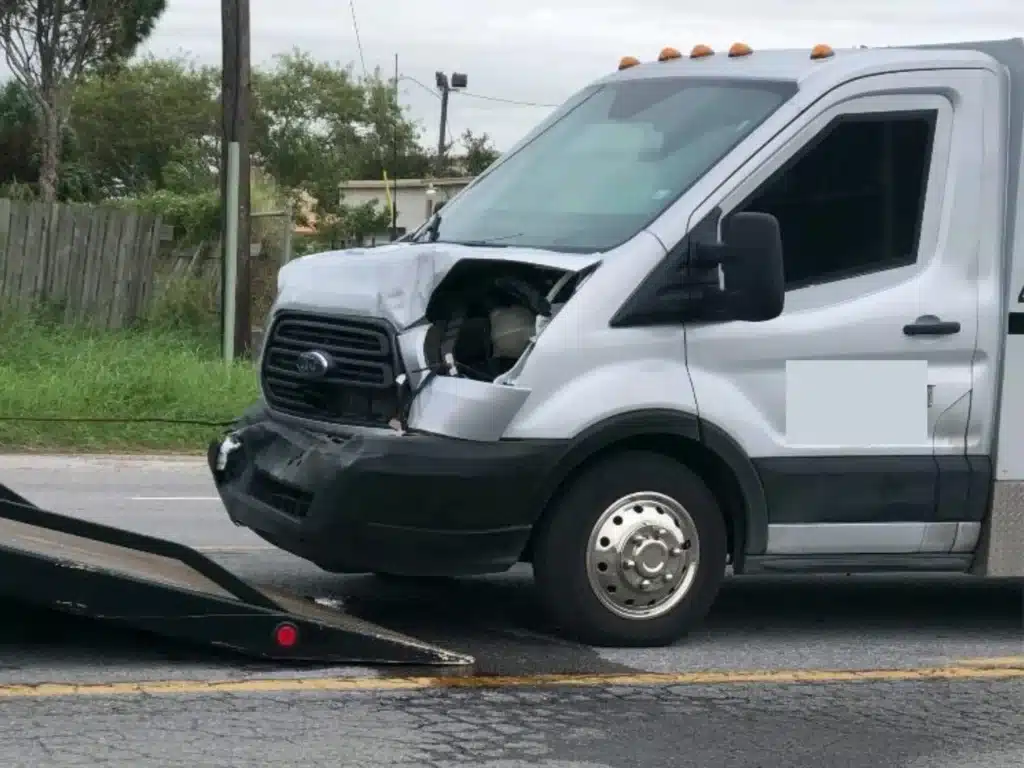
El informe reveló el nombre del dueño de la camioneta
$125,000
Resuelto antes de la demanda
- El accidente
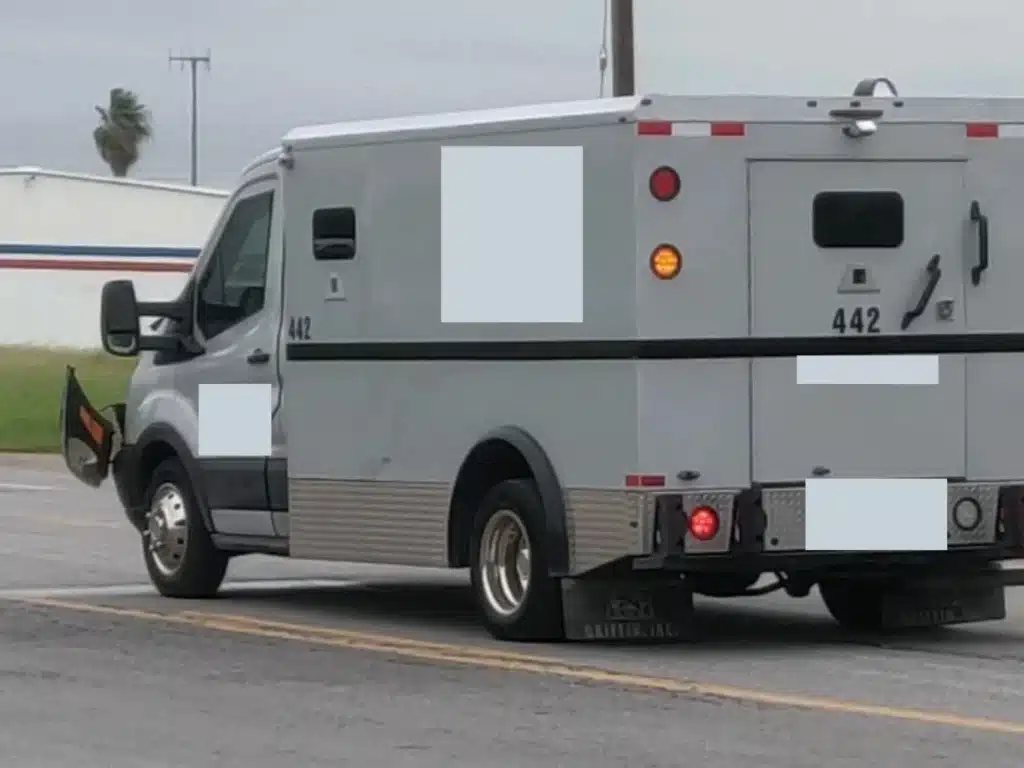
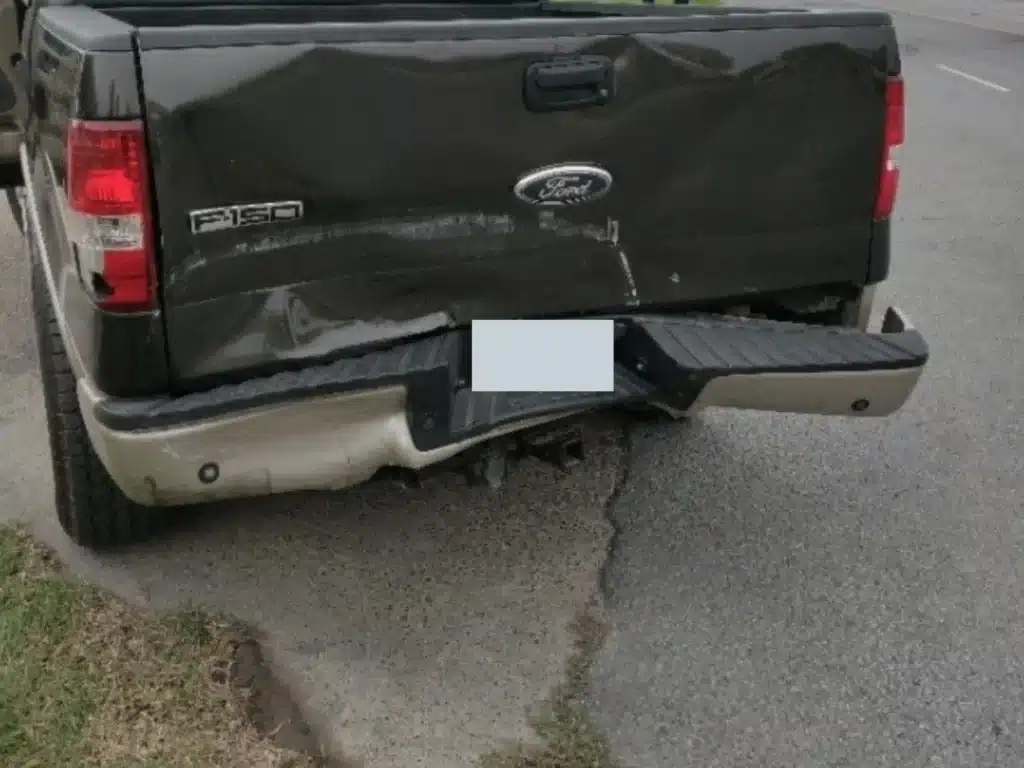
Un padre se estaba incorporando lentamente al carril de giro a la izquierda en la calle 14 Este, con sus dos hijos a bordo, cuando la camioneta blindada que iba detrás de su camioneta no redujo la velocidad a tiempo. El oficial multó al conductor de la camioneta por no controlar la velocidad.
- Lo que nos aportó el informe
El CR-3 identificó el vehículo, un Ford Transit, y la empresa de vehículos blindados propietaria del mismo. Desde el principio, la denuncia tenía como parte involucrada a una empresa, no solo a un conductor.
- Tres reclamaciones
Cada persona que viajaba en la camioneta tenía su propio reclamo. El del padre, basado en unos diez meses de atención médica que incluyeron una resonancia magnética lumbar, pruebas neurológicas y cuatro inyecciones epidurales, Se llegó a un acuerdo antes de la demanda por $125,000. Las reclamaciones de los dos hijos concluyeron por separado, en $9,000 y $28,000.
- Por qué es importante
Cuando varias personas resultan lesionadas en un mismo accidente, sus reclamaciones se cubren con la misma póliza. Conocer desde el principio los límites por persona y por accidente permite que todos sepan de qué recursos se dispone realmente.
Los resultados anteriores no garantizan un resultado similar. Las lesiones y los récords individuales determinan la cifra de cada miembro de la familia.
¿Cómo se le pregunta a la aseguradora? ¿Para los límites?
Presenta todas las solicitudes por escrito, guarda copias y sigue estos pasos:
- Abrir la reclamación Informa del accidente a su aseguradora y solicita por escrito el número de reclamo y el nombre del perito.
- Pide que te indiquen los límites por escrito Solicita los límites de responsabilidad civil y la página de declaraciones, además de cualquier cobertura complementaria, de exceso, para propietarios o para empleadores.
- Pide el consentimiento del cliente Muchas aseguradoras solo liberan los límites después de que el asegurado dé su autorización, así que pídele al perito que lo solicite.
- Pregunta si existe alguna otra cobertura Antes de llegar a un acuerdo, solicita una confirmación por escrito de la cobertura de la que tiene conocimiento el perito, incluyendo las pólizas de responsabilidad civil complementaria, de exceso, de propietario o de empleador. Una declaración firmada de que “no existe otra cobertura” es una condición habitual en los acuerdos, pero no constituye una obligación legal.
- Envía la respuesta a tu propia aseguradora Tu aseguradora de UIM querrá una prueba de los límites antes de aceptar un acuerdo; consulta por qué su consentimiento por escrito es lo primero.
Si la aseguradora sigue sin pronunciarse, una demanda por escrito de un abogado en la que se solicite el monto máximo de la póliza, respaldada por documentos que demuestren que tus pérdidas superan dicho monto, plantea la cuestión directamente a la aseguradora. Una demanda debidamente estructurada dentro de los límites de la póliza puede suponer un grave riesgo para una aseguradora que la rechace sin motivo justificado, pero la norma es técnica; nuestra guía sobre el La demanda de Stowers en Texas explica los requisitos.
¿Cómo se determina el peso de un camión comercial? ¿Cobertura de seguro?
Las empresas de transporte por carretera deben presentar un comprobante de seguro ante las autoridades reguladoras, y esos documentos son de dominio público.
- Transportistas interestatales de alquiler. Buscar en el Sitio web de la FMCSA sobre licencias y seguros por número USDOT o MC, o por nombre de la empresa. Para cada transportista, se indica la aseguradora y el número de póliza y, en el caso de la cobertura por lesiones corporales y daños a la propiedad, “el monto en dólares del seguro requerido y el monto en dólares que figura en el expediente”. Los mínimos federales comienzan en $750,000 cuando un transportista de alquiler transporta carga ordinaria en un vehículo de 10,001 libras o más (49 CFR 387.9).
- Transportistas registrados en Texas. En el caso de los transportistas que operan únicamente dentro de Texas, sus aseguradoras presentan un comprobante de cobertura ante el Departamento de Vehículos Motorizados (DMV) de Texas, cuyo Búsqueda de áreas de servicio para camiones muestra la aseguradora, el número de póliza y el monto declarado. Según la agencia: “Allí publicamos datos de seguros, para que cualquiera pueda verificar si las declaraciones de una empresa están al día”. El mínimo requerido oscila entre $300,000 y $5,000,000, dependiendo del vehículo y la carga, siendo de $500,000 para la mayoría de los camiones de más de 26,000 libras (Código Administrativo de Texas 43, artículo 218.16).
Considera cualquiera de los dos montos como la cobertura registrada ante el organismo regulador. Una declaración registra el mínimo requerido; las pólizas de exceso o de cobertura general pueden superar ese monto, y solo la póliza o la aseguradora confirman el monto total. Además, una declaración no garantiza que la póliza se aplique a tu accidente. Una camioneta ligera o una furgoneta que transporte mercancías comunes podría no estar incluida en ninguna de las dos tablas; lee más sobre accidentes con vehículos de la empresa para ver quién más puede responder sobre un vehículo de trabajo, y ver abogados especializados en accidentes de camiones comerciales para equipos más pesados.
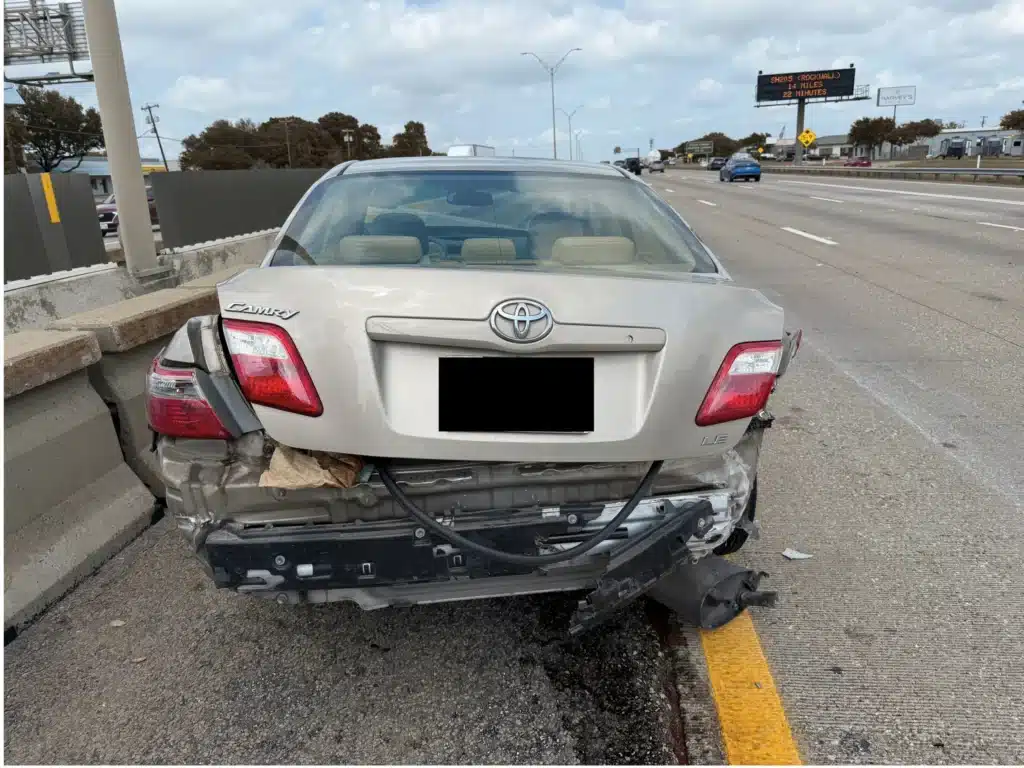
Nuestro El caso del camión de Mesquite muestra por qué es importante la empresa propietaria de un camión. En la Interestatal 30 en dirección al este, el oficial multó a un camión con remolque Peterbilt 2024 por cambiar de carril de manera insegura y no controlar su velocidad al chocar contra el Camry de nuestro cliente, cuyas lesiones lo mantuvieron hospitalizado durante cinco días. La demanda se presentó contra la aseguradora de la empresa de transporte, cuya oferta inicial no se ajustaba a las pruebas. El caso se resolvió por $600,000.

Nota del abogado
“Un accidente comercial puede involucrar a un conductor, un transportista, una empresa de camiones, el propietario del vehículo, un agente, un proveedor de servicios de mantenimiento, una empresa de carga, un expedidor, un empleador y varios niveles de seguro”.”
“Busco a cada persona, empresa, aseguradora, póliza y decisión que pueda haber contribuido al daño”.”
Josh Alexander
Fundador y abogado director
Los accidentes de vehículos compartidos se rigen por sus propias etapas de cobertura (Código de Seguros, artículos 1954.052 y 1954.053), y lo que mostraba la aplicación en el momento de la colisión determina cuál de las dos se aplica, ya que nuestro Seguro para servicios de transporte compartido en Texas Como se explica en la página. En palabras de Josh Alexander: “Un conductor de un servicio de transporte compartido puede estar cubierto por más de una póliza”.”
¿Cuándo debe un acusado de Texas ¿Revelar su seguro?
Los plazos dejan de ser opcionales. En un plazo de 30 días a partir de la primera respuesta o comparecencia general, a menos que las partes acuerden lo contrario o que el tribunal fije otra fecha, cada parte debe entregar “cualquier acuerdo de indemnización y seguro descrito en la Regla 192.3(f)” sin que se le solicite (Regla 194.2 del Reglamento de Procedimiento Civil de Texas). La regla 192.3(f) se aplica a “cualquier acuerdo de indemnización o seguro en virtud del cual una persona pueda estar obligada a cumplir, en parte o en su totalidad, una sentencia”, por lo que las pólizas de cobertura complementaria y de exceso también quedan excluidas. La misma regla añade que esta información “no es admisible como prueba en el juicio por el hecho de haber sido revelada”.”
El plazo de 30 días comienza a contar a partir de la contestación del demandado, no a partir del día en que presentas la demanda. Para demandar al conductor, por lo general hay un plazo de dos años que comienza a contar a partir de la fecha del accidente, así que revisa Plazos para presentar reclamaciones por accidentes automovilísticos en Texas y ¿Qué tipo de prueba obliga a la otra parte a presentar?.
Varios de nuestros casos relacionados con vehículos comerciales se resolvieron solo después de que se presentara una demanda.

Casos a cargo de Laura Rivas
Un camión con remolque se cruzó en el camino de la camioneta de un trabajador de la construcción en el condado de Hood, donde la carretera federal 377 cruza la carretera estatal 171 a las afueras de Cresson. Laura Rivas llevó el caso a juicio y llegó a un acuerdo el 1 de septiembre de 2026, por $325,000.
En la Carretera Estatal 205, en el condado de Rockwall, el conductor de un vehículo comercial se acercó a demasiada velocidad por detrás del auto de nuestra clienta, que se encontraba detenido, y provocó una colisión en cadena en la que se vieron involucrados cinco vehículos. Los servicios de emergencia tuvieron que sacarla del vehículo, y la cirugía de tobillo a la que se sometió requirió una estancia hospitalaria de 12 días. Laura llegó a un acuerdo en ese caso durante el proceso judicial por $600,000.
Laura Rivas
Abogada Asociada Senior
No estoy seguro de qué cobertura ¿El otro conductor tiene...?
Envíanos lo que tengas: la foto de la tarjeta del seguro, el informe del accidente, cualquier carta del perito. Solicitaremos los límites de cobertura, revisaremos los registros del organismo regulador cuando haya un vehículo comercial involucrado y buscaremos cualquier otra póliza que pueda cubrir los gastos. Esa es la promesa que Josh Alexander le hace a cada cliente: “Examinaremos todas las pólizas de seguro aplicables”. Si los límites resultan ser menores que tus pérdidas, nuestra guía para ¿Qué pasa cuando el seguro del conductor culpable no es suficiente? aborda lo que viene después.
24 horas al día, 7 días a la semana · Consulta gratuita · No cobramos honorarios a menos que ganemos
Una revisión gratuita de la cobertura de tu reclamo
J. Alexander Law Firm serves injured clients throughout Texas: Dallas · Houston · San Antonio · Fort Worth · Arlington · Canton. Aquí se habla español.