

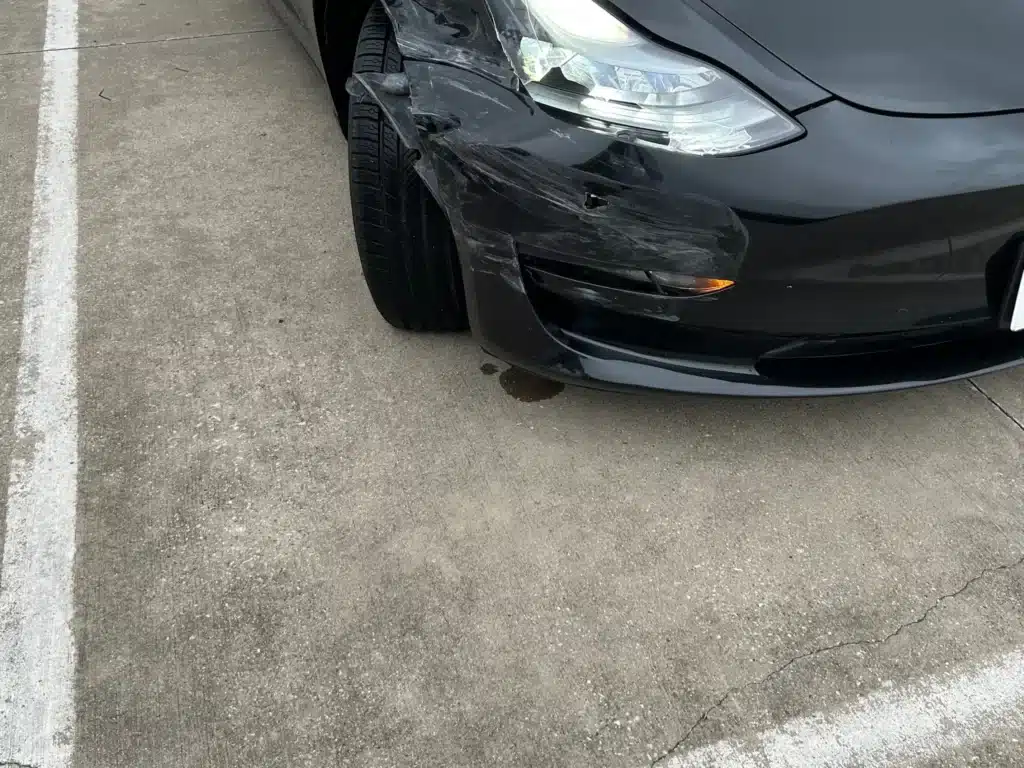
La cobertura por daños a la propiedad contra conductores sin seguro, o UMPD, es la parte de la cobertura contra conductores sin seguro y con seguro insuficiente de una póliza de Texas que paga por los daños a la propiedad. Cubre los daños a tu auto cuando la persona que causó el accidente no tenía seguro, tenía un seguro insuficiente o te chocó y se dio a la fuga, después de un deducible $250 y hasta el límite de daños materiales que hayas elegido. Según la póliza estándar de Texas, también incluye la pérdida de uso de tu auto y de tus pertenencias que se encuentren en su interior. Las aseguradoras están obligadas a incluirla, y solo puede excluirse de una póliza mediante una renuncia por escrito.

Cómo se revisó esta guía
Nuestro fundador, Josh Alexander, redactó esta guía y revisó cada una de las reglas que contiene a la luz del capítulo 1952 del Código de Seguros de Texas, el formulario de póliza que las aseguradoras de Texas utilizan como estándar y las orientaciones para el consumidor del TDI. Los ejemplos provienen de uno de nuestros casos resueltos y de tres llamadas grabadas, y no se menciona a ninguna persona por su nombre. Considérala como información general y no como un consejo específico para tu propio reclamo.
La respuesta breve
¿Cuándo paga la UMPD? ¿Para tu auto?
Cuando el vehículo que causó el accidente no tenía póliza de responsabilidad civil, tenía una cobertura insuficiente, no pudo identificarse después de chocar contra ti o contra tu auto, o estaba asegurado por una compañía que niega la cobertura o se declara insolvente.
La ley de Texas establece que la cobertura debe proteger a las personas que tengan un derecho legal frente a un conductor sin seguro o con seguro insuficiente, por lesiones “o daños a la propiedad” (Código de Seguros de Texas, § 1952.101(a)). El póliza estándar de seguro de auto de Texas cubre los siguientes casos: un vehículo sin fianza ni póliza de responsabilidad civil, un vehículo implicado en un accidente con fuga cuyo propietario o conductor no pueda identificarse, y un vehículo cuya aseguradora niegue la cobertura o se declare insolvente.
Un conductor que se da a la fuga solo está cubierto si el otro auto realmente te tocó. En el caso de un conductor desconocido, la ley exige que “haya ocurrido un contacto físico real” contigo o con tus bienes (§ 1952.104(3)); nuestro página de accidentes con fuga explica cómo se demuestra ese contacto. Un conductor que huye también puede resultar estar asegurado. Una persona que llamó, a quien le chocaron por detrás en una señal de alto, tenía un video del conductor que huyó; se localizó al conductor, la aseguradora de este aceptó la culpa y el reclamo por daños al auto se tramitó contra ella, en lugar de contra la propia póliza de la persona que llamó.
Los vehículos comerciales suelen circular sin seguro con más frecuencia de lo que la gente cree. Una persona que llamó, quien fue atropellada por una grúa, se enteró por el informe policial de que la empresa propietaria del vehículo no tenía seguro, por lo que su propia reclamación por conductor sin seguro se convirtió en la solución.
¿Qué cubre el UMPD?, ¿Y cuánto te cuesta?
En la póliza estándar de Texas, los daños a la propiedad incluidos en esta cobertura se refieren a “daños, destrucción o pérdida de uso” de tu auto asegurado, y también abarcan los bienes que te pertenezcan a ti, a tu familia o a tus pasajeros mientras se encuentren dentro del auto. En la práctica, esto cubre:
- La reparación, o el valor del auto si se trata de una pérdida total
- Pérdida de uso, como el costo del alquiler mientras el auto está fuera de servicio; véase cuánto tiempo debe durar un alquiler
- Objetos dentro del auto que resultaron dañados, como una tableta o un asiento para niños
- Pérdida de valor de mercado tras las reparaciones, que según TDI podría estar cubierta por esta póliza; véase reclamaciones por pérdida de valor
Tu costo es un deducible de $250, establecido por ley, y el TDI señala que suele ser más bajo que un deducible por colisión. Tú eliges el límite de daños a la propiedad, que no puede ser mayor que tu propio límite de responsabilidad civil por daños a la propiedad ni menor que el mínimo estatal (§ 1952.105(b), (c)).
UMPD o Colisión: ¿Cuál deberías usar?
Texas te permite elegir. Si tienes ambas pólizas, puedes recibir una indemnización bajo la cobertura que elijas (§ 1952.107(a)). Si ninguna de las dos es suficiente por sí sola, puedes usar ambas: designas una como principal y pagas su deducible, y en la segunda pagas solo la cantidad en que su deducible sea mayor (§ 1952.107(b), (c)).
La UMPD y el accidente, uno al lado del otro · Código de Seguros, cap. 1952; TDI
| Pregunta | UMPD | Choque |
|---|---|---|
| Deducible | $250, establecido por ley | Sea cual sea lo que establezca tu póliza |
| Se necesita que el otro conductor sea el culpable | Sí | No |
| Accidente con fuga | Solo si el otro auto lo tocó | Sí |
| Lo máximo que paga | El límite de UMPD que elegiste | Hasta el valor en efectivo real del auto, según los términos de tu póliza |
No todas las pólizas incluyen ambas coberturas. En una llamada, un conductor involucrado en un accidente en el que un auto chocó contra varios otros tenía cobertura de responsabilidad civil, de automovilistas sin seguro y médica, pero no de colisión; al tratarse de una póliza de responsabilidad exclusiva que enfrentaba varias reclamaciones, la parte de cobertura por seguro insuficiente era lo único en la propia póliza del llamante que podría cubrir los daños del auto.
Se considera “colisión” cuando no está claro quién tuvo la culpa o cuando ningún otro auto entró en contacto con el vehículo. El UMPD suele suponer un gasto menor de bolsillo cuando un conductor sin seguro o que se dio a la fuga causó claramente el accidente. Los TDI Orientación sobre accidentes con fuga presenta ambas coberturas como la forma de reparar un auto después de que un conductor se da a la fuga.
¿Tienes UMPD?, ¿Y si lo rechazaran?
Probablemente, porque una póliza de responsabilidad civil automotriz de Texas incluye esta cobertura, a menos que el asegurado que figura en la póliza haya firmado un documento de rechazo; nuestra guía del 30/60/25 explica cómo funciona ese rechazo y cuánto tiempo dura. Para saberlo con certeza, busca el monto en dólares que figura para daños a la propiedad sin seguro o con seguro insuficiente en tu página de declaraciones. Si ahí aparece un espacio en blanco, o si no hay esa línea, por lo general significa que la cobertura por daños materiales no está incluida en la póliza.
Matthew Graham, nuestro abogado a cargo de litigios, declaró ante las cámaras en 2026 que las coberturas contra colisiones, a todo riesgo y para conductores sin seguro o con seguro insuficiente son “prácticamente imprescindibles en DFW, con todos los conductores sin seguro que circulan por esta zona”. Si la línea de la cobertura UMPD en tu página de declaraciones está en blanco, pregúntale a tu agente cómo agregarla mientras aún haya tiempo, antes de que ocurra un accidente.

De una entrevista en video de 2026 grabada por nuestra firma
“Si esa persona no tiene seguro y tú tampoco tienes un seguro de primera parte, entonces no hay nada que nadie pueda hacer. Por eso queremos asegurarnos de que, en general, todos cuenten con un seguro adecuado, no solo con límites de responsabilidad civil, sino también con un seguro de primera parte que te cubra cuando otra persona provoque un accidente.”
Sameer Assanie
Abogado asociado
¿Cómo se presenta la declaración? ¿Una reclamación ante la UMPD?
Denuncia el accidente ante la policía y tu aseguradora de inmediato, y obtén el informe del accidente; en el caso de un conductor que se dio a la fuga, este informe sirve como prueba de que otro vehículo estuvo involucrado. Si tú y tu aseguradora no están de acuerdo sobre si el otro vehículo realmente no tenía seguro, la póliza estándar le impone a la aseguradora “la carga de la prueba respecto a ese asunto”. Debido a que se trata de un reclamo contra tu propia compañía, los plazos de pago inmediato en nuestro Guía sobre reclamaciones de daños a la propiedad que se encuentran estancadas aplicar.
A partir de los resultados de nuestros casos
El orden es importante cuando la cobertura de la póliza del conductor culpable es insuficiente. En el caso Farmers Branch que se muestra arriba, la aseguradora del conductor culpable pagó primero la totalidad de su límite de $50,000, y solo entonces la póliza de nuestra clienta aportó $35,000 a través de su cobertura para conductores con seguro insuficiente. Esa reclamación era por sus lesiones; en el caso de un automóvil, la ley funciona de la misma manera, reduciendo el pago por seguro insuficiente en la cantidad que pague o deba la aseguradora del conductor culpable (§ 1952.106).
Si tú también resultaste lesionado, la cobertura para lesiones funciona de la misma manera; nuestra página sobre demandas por lesiones contra conductores sin seguro eso lo cubre. El proceso completo de reclamación por daños al auto, desde las cotizaciones hasta el remolque, se encuentra en nuestro Guía para reclamaciones por daños materiales.
¿Fue un conductor sin seguro? ¿Tu auto sufrió daños?
Si un conductor sin seguro te lesionó y dañó tu auto, envíanos la página de declaraciones y el informe del accidente, y te mostraremos qué coberturas se aplican.
24/7 · Consulta gratuita · No cobramos si no ganamos
Una revisión gratuita de tu reclamo por conductor sin seguro
J. Alexander Law brinda servicios a clientes lesionados en todo Texas: Dallas · Houston · San Antonio · Fort Worth · Arlington · Canton. Aquí se habla español.