

Los conductores de Texas deben demostrar responsabilidad financiera, por lo general al contar con un seguro de responsabilidad civil de al menos 30/60/25. Esto significa $30,000 por lesiones a una persona, $60,000 en total por todas las lesiones en un accidente y $25,000 por daños a la propiedad ajena.
Texas es un estado de responsabilidad civil. En la mayoría de los accidentes, el conductor que provocó la colisión es legalmente responsable de los daños causados, con sujeción a la cobertura del seguro, las circunstancias del accidente y el grado de culpa de cada persona.
La cobertura de responsabilidad civil indemniza a las personas que sufren daños a causa del conductor asegurado. No cubre las lesiones ni los daños al vehículo del propio conductor asegurado.
Las pólizas de responsabilidad civil automotriz de Texas deben incluir la protección contra lesiones personales (PIP) y la cobertura para conductores sin seguro o con seguro insuficiente (UM/UIM), a menos que un asegurado designado rechace dichas coberturas por escrito. Un asegurado designado es una persona que figura específicamente en la póliza o en la página de declaraciones, generalmente como titular de la póliza o propietario.
Las leyes de seguros establecen requisitos mínimos, pero el texto de la póliza, las exclusiones, los hechos del accidente, las pruebas disponibles y los plazos aplicables determinan si la cobertura es válida.

Cómo se revisó esta guía
Josh Alexander escribió esta guía. Matthew Graham, un exabogado defensor de compañías de seguros, la revisó. Revisamos cada ley citada aquí en su versión oficial del 30 de septiembre de 2026. No se identifica a las personas que llamaron para solicitar servicios y que se citan a continuación, y cada cita se cotejó con su grabación. Esta es información general, no asesoría legal.
Tres cosas que debes saber antes
1. Desde el 1 de enero de 2011, Texas exige una cobertura de responsabilidad civil de 30/60/25. Un proyecto de ley de 2025 que habría aumentado los límites no se convirtió en ley.
2. El límite de la póliza es la cantidad máxima que una aseguradora debe pagar, incluso cuando el valor de la reclamación sea mayor. Cualquier cantidad que supere ese límite puede convertirse en responsabilidad personal del conductor culpable.
3. Cuando la póliza del otro conductor no sea suficiente, revisa tu propia cobertura. La cobertura UIM puede ayudarte con los daños por lesiones, la cobertura PIP puede ayudarte con los gastos médicos y los salarios perdidos, la cobertura MedPay puede ayudarte con los gastos médicos, y la cobertura contra colisiones puede ayudarte a pagar los daños de tu vehículo. Tu página de declaraciones muestra qué coberturas tienes.
La respuesta breve
¿Qué es Texas? ¿Seguro de responsabilidad civil mínimo?
A partir de octubre de 2026, Texas sigue exigiendo un seguro de responsabilidad civil con límites de 30/60/25. Estos límites los establece Código de Transporte de Texas, sección 601.072 y entró en vigor el 1 de enero de 2011.
Un proyecto de ley propuesto para 2025, Proyecto de ley de la Cámara de Representantes n.º 4178, habría aumentado los límites a 50/100/40 para las pólizas emitidas o renovadas a partir del 1 de enero de 2026. El proyecto de ley fue remitido al Comité de Seguros de la Cámara de Representantes el 31 de marzo de 2025, pero no prosperó.
Resumen de la cobertura mínima en Texas · Texto oficial de la ley leído el 30 de septiembre de 2026
| Cobertura | Requisito mínimo | A quién le conviene |
|---|---|---|
| Lesiones corporales por persona | $30,000 | Cada persona que resulte lesionada o muera a causa del conductor asegurado |
| Lesiones corporales por accidente | $60,000 | Todos resultaron heridos en un solo accidente, y nadie sufrió lesiones que superaran los $30,000 |
| Daños materiales por accidente | $25,000 | Los vehículos y los bienes ajenos |
| PIP Código de Seguros, artículos 1952.152 y 1952.153 | $2.500 por persona | Las personas cubiertas por la póliza, independientemente de quién tenga la culpa, a menos que se rechace por escrito |
| UM/UIM | 30/60/25 o más, hasta los límites de tu cobertura de responsabilidad civil | Usted, cuando el conductor culpable no tenga seguro o no cuente con cobertura suficiente, a menos que se rechace por escrito |
Cada límite de la póliza es un tope, no una garantía. Los gastos médicos, la pérdida de ingresos, el dolor y sufrimiento, y otras pérdidas por lesiones cubiertas de una persona se deducen del mismo límite de $30,000 por persona. El Departamento de Seguros de Texas advierte que los límites mínimos “podrían ser demasiado bajos” si causas un accidente con varios vehículos o si destruyes por completo el vehículo de otro conductor.
El límite de $60,000 es el monto total disponible para todas las reclamaciones por lesiones corporales derivadas de un mismo accidente. Los daños a la propiedad están cubiertos por un límite independiente de $25,000.
Una póliza puede cumplir con los requisitos mínimos de responsabilidad financiera de Texas con una cobertura de responsabilidad civil de 30/60/25. Las coberturas PIP y UM/UIM solo pueden excluirse mediante renuncias válidas por escrito del asegurado designado. A menudo, la entidad crediticia exigirá una mayor cobertura si financias o arriendas tu vehículo.
Texas también permite ciertas alternativas a una póliza de seguro, entre ellas una fianza, un depósito en efectivo o en valores, o el autoseguro para los propietarios de más de 25 vehículos. Sin embargo, la mayoría de los conductores cumplen con el requisito al contratar una póliza de seguro de automóvil, tal como lo explica el Departamento de Seguros de Texas en su Guía de seguros de auto para el consumidor.
Es posible que se apliquen requisitos diferentes a conductores de servicios de transporte compartido y vehículos comerciales.
Texas modificó por última vez sus requisitos de seguro en dos etapas. El proyecto de ley del Senado 502 aumentó los antiguos límites de 20/40/15 a 25/50/25 para las pólizas emitidas o renovadas a partir del 1 de abril de 2008. Posteriormente, estableció los límites actuales de 30/60/25 a partir del 1 de enero de 2011.
¿Qué son los límites $30,000 y $25,000? Pagar realmente
En los ejemplos que se presentan a continuación se da por hecho que la culpa es totalmente del otro conductor, a menos que se indique lo contrario.
Cómo funcionan los límites de lesiones · Solo ilustraciones
| Situación de accidente | Pérdidas | La mayoría de las pólizas 30/60 pueden pagar |
|---|---|---|
| Una persona herida | $80,000 | $30 000, quedando pendiente el pago de $50 000 |
| Dos personas heridas | $40 000 y $20 000 | $30,000 y $20,000, utilizando $50,000 del límite de $60,000 |
| Tres personas heridas | $50 000 cada uno | $60,000 en total para las tres personas; nadie puede recibir más de $30,000 |
| La culpa fue tuya según la norma 20% | $80,000 | Es posible que legalmente se deba $64,000, pero la póliza sigue teniendo un límite de $30,000 |
No existe ninguna fórmula que obligue a una aseguradora a dividir el $60,000 en partes iguales entre varias personas lesionadas. Cada acuerdo de buena fe reduce los límites disponibles.
La Corte Suprema de Texas ha reconocido que una aseguradora puede resolver de manera razonable el reclamo de una persona, incluso cuando al hacerlo quede menos cobertura para otras personas. Alguien que espere demasiado para presentar un reclamo podría descubrir que ya se ha pagado la mayor parte o la totalidad del seguro disponible.
Tu parte de culpa puede reducir la cantidad que se te debe por ley. Si eres responsable del accidente en más de un 50%, por lo general no podrás reclamar una indemnización al otro conductor.
La culpa no modifica los límites de la póliza del otro conductor. En un caso de límites mínimos, el tope de cobertura disponible suele ser más importante que la disputa sobre la culpa.
Un miembro del personal se lo explicó así a un cliente que se enfrentaba a un presupuesto de cirugía: “Lo más probable es que este vehículo tenga una póliza con límite mínimo, lo que significa que solo se pagarán $30,000 por una persona y un máximo de $60,000 para todas las personas involucradas que puedan haber sufrido lesiones”.”
Expediente del caso 01
Expediente cerrado · Reclamación por responsabilidad civil
Cuando el límite de la póliza se convierte en el tope
$50,000
Se pagó el límite de la póliza
- El accidente
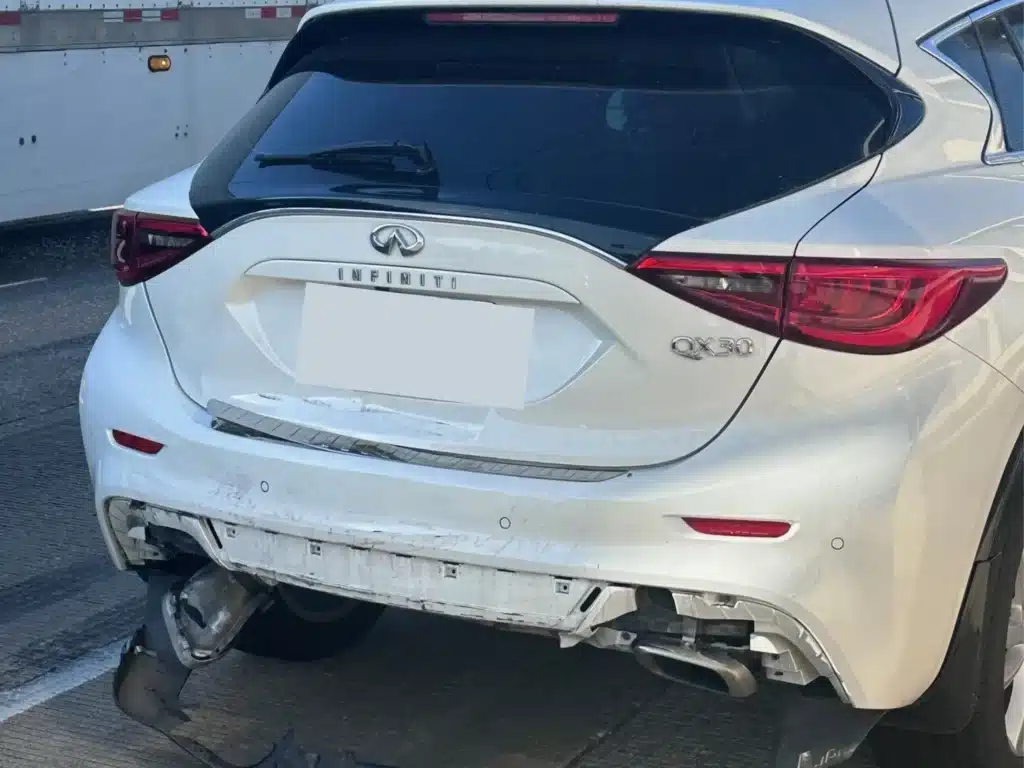
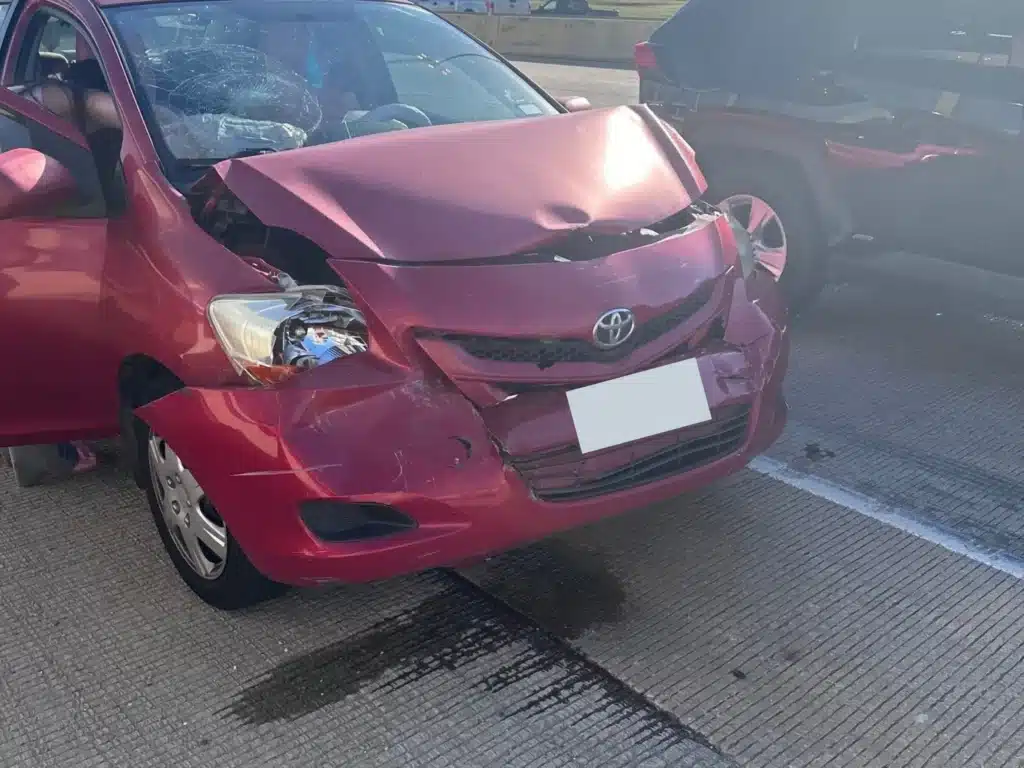
La camioneta de nuestra clienta estaba detenida en el tráfico de la U.S. 75 en dirección norte cuando el sedán que venía detrás se acercó a una velocidad demasiado alta como para detenerse y chocó contra su vehículo. El informe del accidente no señaló ninguna acción de nuestra clienta que hubiera contribuido al accidente.
- El tema
No acudió de inmediato a un especialista en manejo del dolor. Su dolor en la zona lumbar y en el coxis se agravó en los días siguientes, y solo más tarde se le realizaron exámenes de imagen y una inyección espinal. Las aseguradoras suelen utilizar los retrasos en el tratamiento para argumentar que una lesión fue leve o que no estaba relacionada con el accidente.
- El resultado
Documentamos el cronograma completo del tratamiento y la aseguradora pagó la totalidad de $50,000 límite por lesiones corporales.
- Por qué es importante
El conductor responsable del accidente contaba con una cobertura superior a los límites mínimos de Texas, pero el límite de la póliza seguía restringiendo el monto de la indemnización disponible del seguro. Cualquier indemnización adicional habría tenido que provenir de otra póliza o directamente del conductor.
Los resultados anteriores no garantizan un resultado similar. Las lesiones del cliente, el tratamiento, las pruebas y el seguro disponible influyeron en esta indemnización.

Una perspectiva desde el otro lado de la mesa
“Pasé más de una década defendiendo a las aseguradoras. Sé exactamente cómo evalúan un expediente, en qué aspectos se fijan y cómo hacer que cedan. Ahora utilizo esa experiencia para ayudar a las personas contra las que antes luchaban”.”
En un caso de límites mínimos, esa experiencia implica demostrar que el reclamo tiene un valor superior a la cobertura disponible e identificar todas las demás pólizas que puedan pagar una vez que se hayan agotado los límites de responsabilidad.
Matthew Graham
abogado director de litigios
¿Qué puede llenar ese vacío?
Cuando la cobertura de responsabilidad civil del conductor culpable no sea suficiente, busca otras fuentes de pago disponibles:
- Cobertura UIM: Puede ser de ayuda cuando el seguro de responsabilidad civil del conductor culpable no cubra por completo tus daños.
- PIP: Puede cubrir los gastos médicos elegibles y parte de los ingresos perdidos, independientemente de quién tenga la culpa, a menudo mientras la demanda por responsabilidad civil aún está pendiente.
- MedPay: Puede cubrir los gastos médicos elegibles independientemente de quién tenga la culpa, a menudo antes de que se resuelva una reclamación por responsabilidad civil o por cobertura insuficiente del asegurado (UIM).
- Seguro médico: Es posible que se paguen los tratamientos cubiertos mientras la reclamación esté pendiente, aunque el plan podría solicitar el reembolso de dichos gastos con cargo al monto del acuerdo.
- Cobertura por colisión: Podría cubrir los daños de tu vehículo, menos tu deducible.
- Otra póliza de responsabilidad civil: Puede aplicarse una póliza de propietario, de empleador, comercial, de transporte compartido o una póliza paraguas. Si el conductor culpable estaba utilizando el vehículo de otra persona con permiso, la póliza del propietario podría ofrecer cobertura; sin embargo, los términos de la póliza, las exclusiones y las circunstancias del uso siguen siendo importantes. Una póliza de responsabilidad civil complementaria o de responsabilidad civil excedente puede añadir cobertura adicional a la póliza de automóvil subyacente, con sus propias condiciones y exclusiones.
- Una demanda personal contra el conductor: Es posible en algunos casos, pero el cobro depende de los bienes de la persona. En Texas, por lo general, se protegen los salarios contra el embargo por este tipo de deuda, al igual que la vivienda familiar y muchos tipos de bienes personales.
Tu propia cobertura UIM podría ser de ayuda, incluso cuando tenga los mismos límites que la póliza del conductor culpable. Muchas personas piensan que la cobertura UIM de 30/60 no sirve de nada cuando el otro conductor también tiene una cobertura de responsabilidad civil de 30/60. Eso no siempre es cierto.
La ley de Texas considera que un conductor tiene un seguro insuficiente cuando el seguro de responsabilidad civil disponible no es suficiente para indemnizar los daños reales de la persona lesionada.
Por ejemplo, si tus daños ascienden a $80,000 y la aseguradora del conductor culpable paga el límite total de $30,000, es posible que aún te queden $50,000 en daños sin pagar. Si cuenta con una cobertura UIM de 30/60, su póliza podría pagar hasta $30,000 adicionales, sujeto a los términos de la póliza y a los hechos del reclamo.
En un caso en Dallas, la otra aseguradora pagó su límite de responsabilidad de $100,000 y la cobertura UM/UIM del cliente aportó $5,000, lo que dio un total de $105 000 de recuperación total. El monto disponible bajo la cobertura UM/UIM dependía de los daños sufridos por el cliente, los límites de la póliza y el pago del otro seguro.
Obtén el consentimiento de tu aseguradora antes de llegar a un acuerdo. Las pólizas estándar de seguro de auto de Texas suelen exigir consentimiento por escrito de tu aseguradora de cobertura UIM antes de aceptar un acuerdo con la aseguradora del conductor responsable del accidente.
El hecho de no obtener el consentimiento no elimina automáticamente la cobertura en todas las situaciones, pero puede generar una controversia sobre si el acuerdo perjudicó los derechos de tu aseguradora. Pedir permiso primero es la forma más segura de preservar una posible reclamación por cobertura insuficiente del conductor (UIM).
¿Qué cubre el límite de $25,000 por daños a la propiedad?
El límite de daños a la propiedad de $25,000 cubre los bienes que pertenecen a terceros y que el conductor asegurado daña en un accidente. Puede incluir vehículos, el contenido de los vehículos u otras pertenencias personales, cercas, letreros, edificios, gastos de remolque, gastos de almacenamiento y gastos razonables de alquiler de auto o por pérdida de uso mientras se repara o reemplaza el vehículo dañado.
No cubre los daños al vehículo ni a las pertenencias del conductor culpable.
Por ejemplo, supongamos que tu camioneta de $45,000 sufre un siniestro total y no hay daños en otros bienes. El seguro del otro conductor podría pagar hasta $25,000, lo que dejaría un déficit de $20,000.
Si tienes cobertura contra colisiones, tu aseguradora podría pagar el valor total del vehículo, menos tu deducible, y luego solicitar el reembolso a la aseguradora del conductor culpable.
Sin cobertura contra colisiones, podrías recibir el límite de responsabilidad civil de $25,000. Si cuentas con cobertura de daños a la propiedad por conductores sin seguro o con seguro insuficiente (UM/UIM) y no la rechazaste, esa cobertura podría ayudar a pagar la pérdida restante del vehículo, por lo general sujeta a un deducible de $250 y a los límites, exclusiones y términos de la póliza.
El conductor culpable podría tener que pagar personalmente cualquier monto restante.
Lo que escuchamos en nuestra línea de atención Acerca de la cobertura
Entre el 10 de junio y septiembre de 2026, revisamos 155 llamadas registradas relacionadas con accidentes. El tema de la cobertura de seguro surgió en 60 llamadas, y en 43 de ellas fue nuestro personal quien lo mencionó primero. En diez de ellas se trataba de un conductor sin seguro, un posible conductor sin seguro o un conductor que se dio a la fuga.
155
Se revisaron las llamadas de emergencia grabadas
10
Denuncias sobre un conductor sin seguro o que se dio a la fuga
6 de 10
Sin ningún seguro al que recurrir
De esas 10 llamadas, tres de las personas que llamaron contaban con cobertura contra conductores sin seguro (UM) que podría aplicarse en estos casos. Seis no tenían cobertura de seguro a la que recurrir: cuatro no contaban con cobertura UM, un hogar había rechazado previamente por escrito la cobertura UM y una persona que llamó no tenía seguro de auto. En la llamada restante, solo se sospechaba que el otro conductor no tenía seguro, y aún no se había confirmado la cobertura.
De las 60 personas que llamaron para hablar sobre seguros:
- 42 describieron la cobertura que ofrecían.
- 19 dijeron que tenían una cobertura básica de responsabilidad civil.
- Solo dos de esas 19 personas que llamaron sabían además que contaban con cobertura de UM.
- 17 describieron su póliza como de “cobertura total”.”
- Seis dijeron que no tenían seguro.
Cuando se le preguntó directamente sobre la cobertura de UM:
- Ocho dijeron que lo tenían.
- Siete dijeron que no.
- Uno dijo que se había firmado un formulario de rechazo.
- Dos no estaban seguros.
“El término ”cobertura total» no tiene un significado jurídico definido. No nos indica si la persona que llamó contaba con cobertura UM/UIM, PIP, MedPay, contra colisión o suficiente cobertura de responsabilidad civil. En la mayoría de las 17 llamadas en las que se utilizó este término, la conversación no dejó claro si se incluía la cobertura UM.
Un especialista en admisión lo explicó así: “La mayoría de la gente piensa: ”Oye, tengo cobertura completa, así que estoy totalmente cubierto”. Pero no siempre es así».”
Otro especialista le dijo a una persona que llamó, lesionada por un conductor sin seguro: “El seguro de responsabilidad civil solo cubre si tú causas un accidente. Cubre a la otra persona por sus daños y lesiones”.”
Las personas que llaman suelen describir el problema de manera más sencilla. Alguien que se vio involucrado en un choque de cuatro vehículos dijo: “Mi auto es un poco viejo, así que solo tengo el seguro mínimo, sea lo que sea que eso signifique en Texas”.”
Otro oyente dijo: “Al menos sé que no tengo cobertura total”.”
Cómo hicimos el recuento: Buscamos términos relacionados con seguros y coberturas en las 155 transcripciones de llamadas por accidentes, revisamos cada resultado y los clasificamos manualmente. Excluimos tres llamadas que solo se referían a seguros de salud, cobertura de carga o un deducible.
Las cifras son pequeñas, por lo que presentamos recuentos en lugar de porcentajes. Reflejan las llamadas recibidas en nuestra firma y no representan a todos los conductores de Texas. Los resultados y las experiencias individuales pueden variar.
PIP y conductor sin seguro Cobertura en Texas
¿Es obligatorio el PIP en Texas?
No, no si el asegurado designado lo rechaza por escrito. Sin embargo, las aseguradoras de Texas deben incluir la cobertura PIP en una póliza de responsabilidad civil automotriz, a menos que el asegurado designado firme un rechazo por escrito.
Los artículos 1952.152 y 1952.153 del Código de Seguros de Texas exigen que las aseguradoras ofrezcan al menos $2,500 en cobertura por lesiones personales, o PIP. Hay límites más altos disponibles.
El PIP puede cubrir más que solo los gastos médicos. Dependiendo de la póliza y de los hechos, puede cubrir gastos médicos, gastos funerarios, 80% por pérdida de ingresos y servicios domésticos para una persona que no perciba ingresos. Por lo general, los gastos cubiertos deben haberse incurrido dentro de los tres años posteriores al accidente. Consulte los artículos 1952.151 y 1952.155 del Código de Seguros de Texas.
La cobertura PIP puede protegerte a ti, a los miembros de tu familia, a los pasajeros y a ciertas personas que utilicen el vehículo con tu permiso, sin importar quién haya causado el accidente. No es una cobertura de responsabilidad civil y no cubre las pérdidas del otro conductor.
¿Es obligatorio en Texas contar con cobertura contra conductores sin seguro?
No, no si el asegurado designado la rechaza por escrito. Sin embargo, las aseguradoras de Texas deben incluir la cobertura UM/UIM en una póliza de responsabilidad civil automotriz, a menos que el asegurado designado la rechace por escrito.
Código de Seguros de Texas, § 1952.101 exige a las aseguradoras que incluyan cobertura para conductores sin seguro o con seguro insuficiente en la póliza o como un suplemento de la misma, a menos que un asegurado designado rechace dicha cobertura por escrito. Un rechazo por escrito puede seguir vigente durante las renovaciones con la misma aseguradora o con una aseguradora afiliada. Una nueva aseguradora debe obtener un nuevo rechazo.
Puede elegir límites de UM/UIM que van desde 30/60/25 hasta sus propios límites de responsabilidad civil. La cobertura de daños a la propiedad de UM/UIM suele tener un deducible de $250. Consulte el Código de Seguros, § 1952.105.
En el verano de 2026, una persona que llamó había sufrido un choque frontal con un conductor sin seguro. La persona que llamó tenía una copia de un formulario de rechazo de cobertura por conductor sin seguro (UM) firmado en la póliza familiar en 2017.
Si la póliza se hubiera mantenido con la misma aseguradora, es probable que el rechazo siguiera siendo válido. Esa decisión anterior podría dejar a la familia sin poder presentar un reclamo por cobertura de conductor sin seguro.
Un accidente con fuga puede estar cubierto por la póliza de responsabilidad civil (UM) cuando un vehículo no identificado choca contra ti o contra tu propiedad. Consulta el Código de Seguros, § 1952.104. La notificación inmediata, la cooperación, la evidencia del choque y los demás términos de la póliza también pueden ser importantes.
Expediente del caso 02
Expediente cerrado · Reclamación por conductor sin seguro
La conductora se fue. Su propia póliza cubrió los gastos.
$30,000
Límite de cobertura pagado
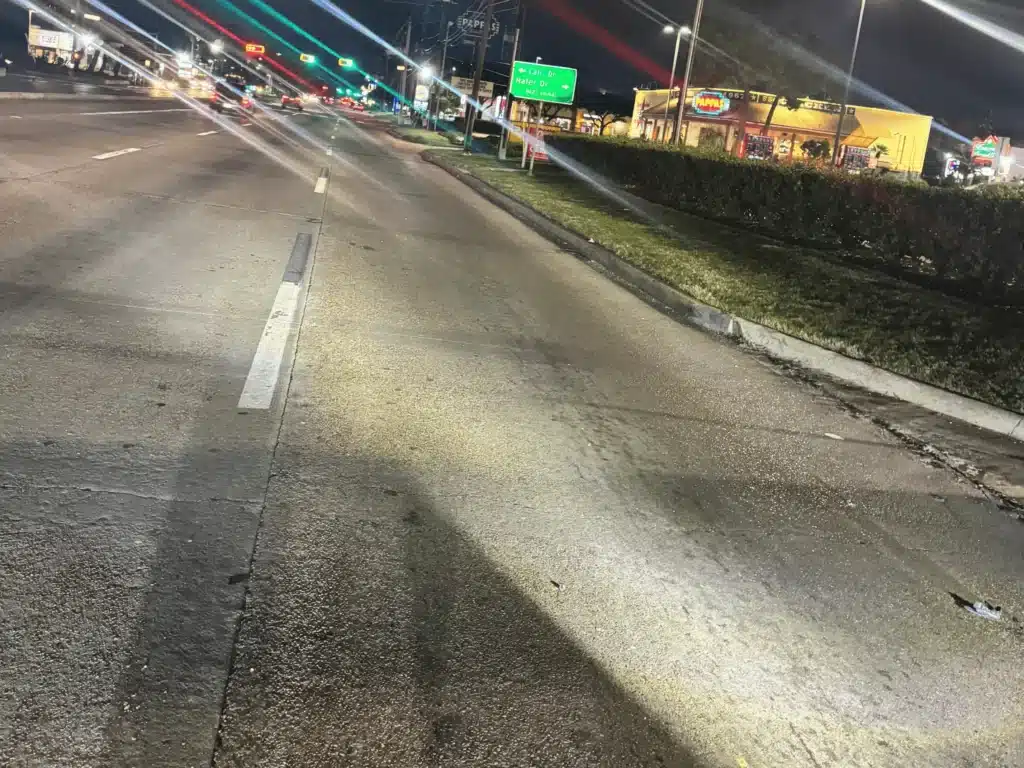

- El accidente
Poco después de la medianoche, en la FM 1960 Oeste, un Jeep salió del estacionamiento de un restaurante de comida rápida y se metió en el carril de nuestro cliente. El Jeep regresó al estacionamiento y su conductor se fue sin intercambiar información.
- El problema
Dado que nunca se identificó al conductor, no había ninguna aseguradora de responsabilidad civil a la que reclamar.
- Lo que se pagó
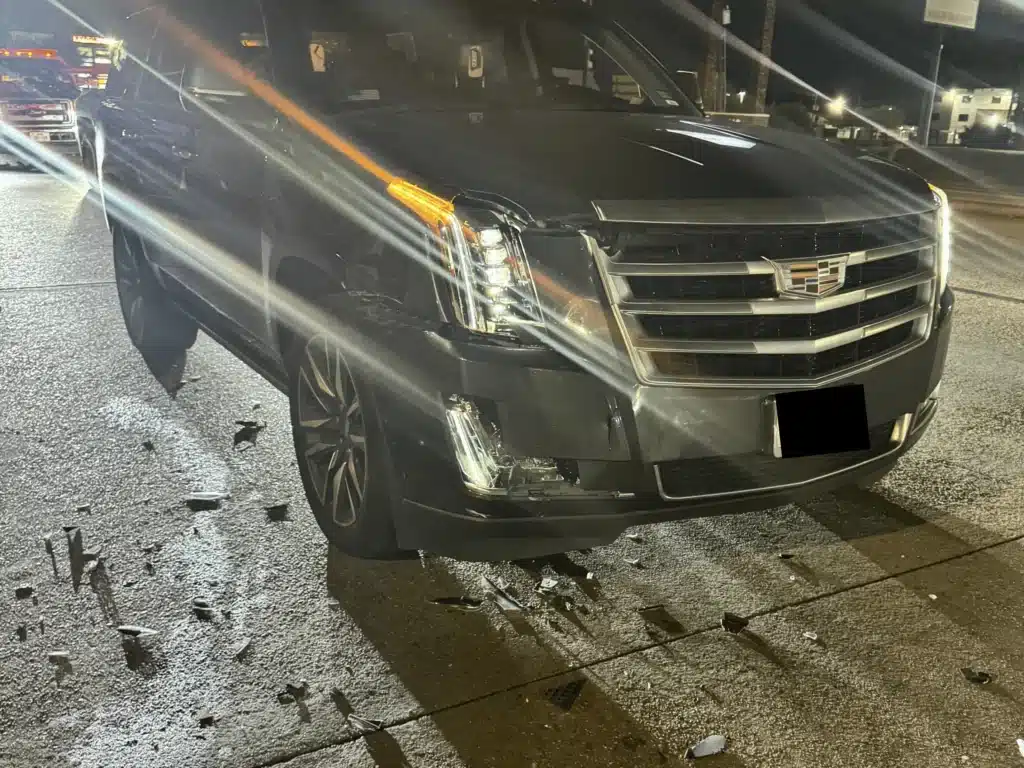
El informe policial, las fotografías del lugar de los hechos y los daños sufridos por el Escalade de nuestra clienta respaldaron la reclamación. Su propia cobertura contra conductores sin seguro pagó la totalidad de $30 000 límite.
- Por qué es importante
Tenía una cobertura de UM con el mismo nivel de $30,000 que el mínimo de responsabilidad civil de Texas. Aun así, se pagó el límite total porque el otro conductor se fue y no había ninguna póliza de responsabilidad civil disponible.
Los resultados anteriores no garantizan un resultado similar. Las condiciones de cobertura, la evidencia disponible y los hechos del accidente determinan cada reclamo.
¿Qué le sucede a un conductor? ¿Sin seguro?
Una primera condena por conducir sin seguro puede acarrear una multa de $175 a $350, sin pena de cárcel. Las condenas posteriores pueden acarrear una multa más alta, la suspensión de la licencia y el decomiso del vehículo.
Ninguna de esas multas se destina a indemnizar a la persona lesionada en el accidente.
Sanciones por conducir sin seguro · Capítulos 601 y 521 del Código de Transporte; artículos 12.21 y 12.22 del Código Penal
| Situación | Lo que establece la ley |
|---|---|
| Primera condena | Una multa de $175 a $350 y sin pena de prisión. El tribunal puede reducir la multa a quienes no puedan pagarla. |
| Segunda condena o posteriores | Una multa de $350 a $1,000, la suspensión de la licencia a menos que se presente y se mantenga vigente un comprobante de seguro durante dos años, y el incautamiento por 180 días del vehículo que el conductor poseía al momento de la infracción y la condena. |
| Conductor sin seguro con licencia suspendida o no válida | Un delito menor de Clase B que se castiga con hasta 180 días de cárcel y una multa de hasta $2,000. Si el conductor provoca un accidente que resulte en lesiones corporales graves o la muerte, el cargo puede convertirse en un delito menor de Clase A, con una pena de hasta un año de cárcel y una multa de $4,000. |
| Conductor asegurado sin comprobante en el control | El tribunal debe desestimar el cargo cuando el conductor demuestre que, en la fecha de la detención, contaba con una garantía de responsabilidad financiera válida. Véase el Código de Transporte, § 601.193(b). |
La presentación de pruebas de dos años se conoce comúnmente como un SR-22. Es un certificado que la aseguradora presenta ante el estado.
Cualquier persona involucrada en un accidente puede pedirle al otro conductor una prueba de seguro. Los agentes pueden verificar la cobertura a través de TexasSure, la base de datos estatal de verificación de seguros. Una multa por no tener seguro debe indicar que el sistema no pudo verificar la cobertura.
A menudo aparecen varias afirmaciones inexactas en Internet:
“Tendrás que pagar un recargo de $250 cada año durante tres años.” Esto está desactualizado. El Programa de Responsabilidad del Conductor fue derogado a partir del 1 de septiembre de 2019, y el Departamento de Seguridad Pública eximió del pago de los recargos restantes.
“Conducir sin seguro conlleva hasta un año de cárcel y una multa de $4,000.” Eso es cierto solo en parte. Una infracción básica por conducir sin seguro suele castigarse con una multa, no con cárcel. La sentencia de un año y la multa de $4,000 se aplican únicamente cuando un conductor sin seguro también tiene una licencia suspendida o inválida y provoca un accidente que causa lesiones corporales graves o la muerte.
Existen normas específicas que pueden imponer hasta seis meses de cárcel a una persona a la que ya se le había exigido presentar prueba de responsabilidad financiera.
“Una segunda condena por conducir sin seguro suspende el registro de tu vehículo.” La ley vigente regula la suspensión de la licencia de conducir.
Después de un accidente con un conductor sin seguro, las posibles fuentes de pago pueden incluir la cobertura UM/UIM, el PIP, el MedPay, el seguro médico, la cobertura contra colisiones por daños al vehículo o una demanda personal contra el conductor culpable.

Del autor
Empezamos por averiguar qué es lo que realmente cubre el seguro.
Ese es el primer paso en la mayoría de los casos en los que está involucrado un conductor sin seguro: localizar todas las pólizas disponibles, verificar los formularios de rechazo e identificar a la persona, la empresa o la aseguradora que pueda ser responsable del pago.
Josh Alexander
Fundador y abogado director
¿Los conductores de otros estados tienen que ¿Cumple con los requisitos mínimos de Texas?
Sí. Las leyes de responsabilidad financiera de Texas no eximen a los visitantes.
Después de un accidente en Texas que haya causado lesiones, la muerte o daños materiales aparentes por un monto mínimo de $500, el propietario o el conductor de un vehículo de otro estado debe presentar una prueba de responsabilidad financiera al oficial a cargo de la investigación. Véanse los artículos 601.291 a 601.294 del Código de Transporte.
Si un conductor de otro estado no puede presentar prueba de responsabilidad financiera tras un accidente en Texas que cumpla con los requisitos, dicho conductor deberá comparecer ante un magistrado. Si el magistrado determina que es razonablemente posible que se dicte una sentencia en contra del conductor, deberá ordenarle que presente dicha prueba de responsabilidad financiera. Si el conductor no presenta dicha prueba según lo ordenado, el magistrado deberá ordenar el incautamiento del vehículo. Véanse los artículos 601.291 a 601.294 del Código de Transporte.
Algunas fuentes mencionan un monto de $1,000, pero esa cifra proviene de una norma distinta de Texas relacionada con la presentación de una fianza después de un accidente. No se trata de la misma norma de notificación para conductores de otros estados.
Por lo general, un conductor de otro estado no necesita contratar una póliza de seguro específica para Texas antes de ingresar al estado. Algunas pólizas aumentan los límites para cumplir con los requisitos mínimos en el lugar donde ocurra un accidente, pero ese resultado depende de los términos de la póliza y debe confirmarse.
Si la cobertura de un conductor de otro estado no es suficiente, tu cobertura UM/UIM podría aplicarse de la misma manera que lo haría tras un accidente con un conductor de Texas, sujeto a los términos de la póliza y a los hechos del reclamo.
Preguntas frecuentes Preguntas
¿En qué consiste la nueva ley de seguros de Texas?
Texas no modificó sus límites mínimos de responsabilidad civil en 2026. El requisito sigue siendo 30/60/25, sin cambios desde el 1 de enero de 2011. El proyecto de ley 4178 de la Cámara de Representantes, la propuesta de 2025 para aumentar los límites a 50/100/40, no se convirtió en ley.
Texas sí introdujo otros cambios en la legislación sobre seguros. Proyecto de ley de la Cámara de Representantes n.º 2067 Entró en vigor el 1 de enero de 2026. Entre otras cosas, exige a las aseguradoras que expongan por escrito los motivos cuando rechacen, cancelen o se nieguen a renovar ciertas pólizas. Esa ley no aumentó los límites mínimos de responsabilidad civil para automóviles.
¿Se considera 30/60/25 como “cobertura total” en Texas?
No. “Cobertura total” no es un término legal. Por lo general, se refiere a la cobertura de responsabilidad civil más la cobertura contra colisiones y la cobertura integral, que las entidades crediticias suelen exigir para los vehículos financiados. Una póliza de responsabilidad civil 30/60/25, por sí sola, cubre los daños a terceros. No cubre las lesiones del asegurado ni los daños a su propio vehículo.
¿Es suficiente una cobertura de 30/60/25?
Puede que sea suficiente para un accidente menor, pero a menudo no lo es tras una lesión grave, una colisión entre varios vehículos o una pérdida total. Los límites de $30,000 y $60,000 por lesiones corporales son topes máximos, no garantías de que se pagarán todos los daños.
El Departamento de Seguros de Texas advierte que los límites mínimos “podrían ser demasiado bajos” si provocas un choque con varios vehículos o si el vehículo de otro conductor queda en siniestro total.
¿La cobertura 30/60/25 del conductor culpable cubre mis lesiones?
Puede cubrir los daños cubiertos que el conductor culpable esté legalmente obligado a pagar, hasta un máximo de $30,000 para ti y $60,000 en total para todas las personas lesionadas en el accidente.
Tu porcentaje de culpa reduce la cantidad que puedes recuperar. Si tu culpa es superior al 50%, por lo general no podrás reclamar una indemnización al otro conductor.
¿Es Texas un estado de responsabilidad objetiva en materia de accidentes automovilísticos?
Sí. En Texas se aplica, por lo general, un sistema de responsabilidad por culpa. El conductor que causó el accidente puede ser legalmente responsable de las pérdidas que provocó, pero la indemnización puede reducirse en función de tu porcentaje de culpa. Según los artículos 33.001 y 33.012 del Código de Práctica Civil y Remedios, una persona que sea responsable en más de un 50%, por lo general, no puede obtener una indemnización de la otra parte.
¿La cobertura de responsabilidad civil mínima cubre las lesiones del asegurado o su vehículo?
No. El seguro de responsabilidad civil indemniza a las personas que resulten lesionadas por culpa del conductor asegurado. Tus propias pérdidas pueden estar cubiertas por el PIP, el MedPay, la cobertura por colisión, el seguro médico o la cobertura UM/UIM.
¿Tengo que llevar conmigo un comprobante de seguro?
Sí. Un oficial u otra persona involucrada en un accidente puede pedir verlo.
Puede ser válida una prueba impresa o una imagen digital proporcionada por la aseguradora. Si en la fecha de la detención existía una responsabilidad financiera válida y el conductor presenta la prueba requerida, el tribunal debe desestimar el cargo. Véase el Código de Transporte, § 601.193(b).
¿Puedo averiguar qué cobertura de seguro tiene el otro conductor?
No como un derecho legal antes de que se presente una demanda. En Texas, por lo general, no se exige a las aseguradoras que revelen los límites de responsabilidad de sus clientes antes de una demanda. El Proyecto de Ley de la Cámara de Representantes 3969, una propuesta de 2025 que habría exigido dicha divulgación, no se convirtió en ley.
Aún así, puedes identificar la aseguradora y el número de póliza del otro conductor. Empieza por la tarjeta de seguro que se intercambiaron en el lugar del accidente. También puedes solicitar el Informe de Accidente de un Oficial de Paz de Texas, comúnmente conocido como CR-3. El CR-3 suele indicar la aseguradora y el número de póliza del otro conductor, siempre y cuando el oficial a cargo de la investigación haya tenido acceso a esa información.
Una vez que hayas abierto una reclamación, pregunta al perito si la aseguradora revelará los límites disponibles. Algunas aseguradoras lo hacen con el consentimiento de sus asegurados. Una vez que se presenta una demanda, la información inicial que se debe revelar incluye los contratos de seguro y de indemnización aplicables. Véase la Regla 194.2(b)(7) de Procedimiento Civil de Texas.
¿Qué cobertura debo tener? ¿Es suficiente 50/100/50?
La cantidad adecuada depende de tus activos, el valor de tu vehículo, tu situación familiar, los pasajeros, los requisitos de la entidad crediticia y tu tolerancia al riesgo. Esta página no puede ofrecer asesoría de seguros personalizada.
Muchos conductores comparan la cobertura de 50/100/50 con la de 100/300/100. En el ejemplo anterior de $80,000 por lesiones y pérdidas, una póliza de 50/100 aún dejaría $30,000 sin pagar.
Dado que los límites de cobertura por lesiones corporales de UM/UIM no pueden superar tus límites de responsabilidad civil, unos límites de responsabilidad civil más altos también te permitirían contratar límites más altos de UM/UIM.
¿Puedo registrar mi vehículo en Texas con un seguro de otro estado?
Solo si la póliza cumple con los requisitos de Texas.
El registro de vehículos en Texas requiere una prueba de responsabilidad financiera que cumpla con la ley de Texas. En el caso de una póliza de responsabilidad civil, esto suele significar una póliza emitida por una compañía de seguros autorizada para ofrecer seguros de automóvil en Texas.
Pregunta a tu aseguradora si la póliza cumple con los requisitos antes de acudir a la oficina de impuestos del condado.
Qué hacer después de un accidente Relativo al seguro mínimo
Tus próximos pasos
- Pide la tarjeta del seguro del otro conductor, la información de su licencia de conducir y sus datos de contacto. Solicita el informe de accidente CR-3, que podría indicar la aseguradora del otro conductor y el número de póliza.
- Presenta una reclamación ante la aseguradora del conductor responsable del accidente. Pregunta al perito si la aseguradora revelará los límites de responsabilidad disponibles.
- Busca tu página de declaraciones y verifica los montos de PIP, MedPay, UM/UIM, colisión y deducible.
- Informa a tu propia aseguradora sobre una posible reclamación por UM/UIM antes de aceptar un acuerdo, cobrar un cheque por el monto máximo de la póliza o firmar una exención de responsabilidad.
- Guarda los registros del tratamiento, las facturas médicas, las ausencias laborales, los presupuestos de reparación y toda la correspondencia con la aseguradora.
- Pregunta si podría aplicarse otra póliza, como una póliza de propietario, de empleador, de transporte compartido, comercial o de cobertura general.
Lesionado por un conductor con ¿Tienen muy poco seguro?
Si el conductor que te atropelló solo tenía un seguro mínimo, no tenía seguro o se dio a la fuga, habla con alguien antes de aceptar un cheque por el monto máximo de la póliza o de firmar una exención de responsabilidad.
Analizaremos la póliza del otro conductor, tu propia póliza y todas las fuentes posibles de pago por tus lesiones.
24 horas al día, 7 días a la semana · Consulta gratuita · No cobramos honorarios a menos que ganemos
Una revisión gratuita de todas las pólizas que podrían dar lugar a un pago
J. Alexander Law Firm serves injured clients throughout Texas: Dallas · Houston · San Antonio · Fort Worth · Arlington · Canton. Aquí se habla español.