

Respuesta breve
¿Se considera la conducción agresiva como «ira al volante»?
Sí. Puedes demandar a un conductor que te haya lesionado durante un accidente provocado por la ira al volante en Texas. La ira al volante implica violencia, no solo enojo al volante. Un ejemplo es sacar a un auto de la carretera a propósito. Que puedas recibir una indemnización por tu reclamo puede depender de la intención del conductor, de lo que diga la póliza y de los bienes que posea el conductor.
Después de un accidente en Texas relacionado con la agresividad al volante, es posible que te preguntes si algún seguro pagará antes incluso de preguntar quién lo causó. Una póliza de responsabilidad civil puede excluir los daños causados deliberadamente por un conductor, por lo que la ira del conductor puede influir en que se aplique o no la cobertura. Cuando el conductor no tiene seguro o su aseguradora se niega a cubrir los daños, tu cobertura UM podría ayudarte a pagar las facturas médicas y los costos de reparación. Revisa tu protección contra lesiones personales si la colisión fue un acto deliberado del otro conductor. En algunos casos, un fondo estatal para víctimas de delitos también podría ser de ayuda.
Lo que hizo el conductor es más importante que lo enojado que se veía. No existe ningún cargo específico en Texas que se denomine «ira al volante». Conducir demasiado cerca de otro vehículo y calcular mal una parada pueden ser errores por descuido de un conductor. Sin embargo, ponerse a tu lado y girar el volante hacia tu puerta parece un acto deliberado.
Lo primero que trato de aclarar es esa diferencia, ya que puede afectar el pago del seguro por tu accidente y los cargos penales que puedan derivarse de él.
¿El seguro del otro conductor cubre los gastos de un accidente causado por un ataque de ira al volante?
Es posible. Una aseguradora puede negarse a pagar si el conductor actuó con la intención de causar la lesión, pero el enojo por sí solo no basta para demostrar esa intención. La conducción imprudente por sí sola tampoco la prueba.
Lo que dice la política
La exclusión
El texto de la póliza del otro conductor determina qué es lo que cubre, así que primero leí esa póliza. Una póliza de responsabilidad civil puede ser como una red de seguridad a la que le faltan una malla: los daños causados a propósito pueden quedar fuera de su cobertura.
Por ejemplo, la póliza de seguro de auto personal de Texas de State Farm excluye la cobertura de responsabilidad civil para una persona que, de manera deliberada, lesione a alguien o cause daños a la propiedad. Si se aplica una exclusión como esa, la aseguradora podría rechazar tu reclamo por un incidente de ira al volante.
Imprudencia e intención
Actuar de manera imprudente, o aumentar el riesgo de que se produzca una lesión, no es lo mismo que tener la intención de lastimar a alguien. Algunas pólizas exigen más pruebas antes de que la compañía pueda negar la cobertura basándose en una lesión intencional.
En Tanner contra Nationwide Mutual Fire Insurance Co. (2009), un conductor chocó contra otro auto mientras huía de la policía a alta velocidad. Su póliza excluía la cobertura si él sabía o debería haber sabido que se produciría una lesión.
El tribunal señaló que la probabilidad de que se produjera una lesión no era suficiente para activar esa exclusión, y que su conducción imprudente por sí sola no demostraba la intención de causar daño. En tu reclamo por ira al volante, la ira y la conducción peligrosa por sí solas no demuestran necesariamente que el conductor tuviera la intención de causar daño.
Verificar la cobertura
La cuestión del pago
En el caso Matthew Graham, la aseguradora cuestionó la cobertura de accidentes que parecían intencionales mientras él trabajaba en reclamaciones relacionadas con la agresividad al volante para una compañía de seguros. Un acto realizado a propósito podría quedar fuera de la cobertura de la póliza.
Espero que el tema del pago del seguro genere un desacuerdo antes de que alguien discuta sobre quién tuvo la culpa. Mi preparación empieza por la cobertura.
Cuando se rechaza el pago
Cuando una aseguradora alega un accidente intencional para negarse a pagar, analizamos si el conductor tenía la intención o esperaba causar lesiones, o si, por el contrario, conducía de manera imprudente. Las palabras y acciones del conductor antes de la colisión, las grabaciones de video y cualquier cargo penal pueden ayudarnos a evaluar eso.
Aunque el choque hubiera sido intencional, el conductor podría haber un seguro insuficiente para cubrir el daño. Por favor, envíame tanto la carta de rechazo como tu póliza para que pueda leerlas antes de que alguien decida quién va a pagar.
¿La aseguradora dijo que el accidente fue intencional y rechazó tu reclamo? Puedo revisar tu póliza y la carta de rechazo si me las envías.
Llama al 469-807-7480¿La cobertura para conductores sin seguro paga después de un accidente causado por la ira al volante?
Esto podría serte útil si cuentas con cobertura UM y la aseguradora del otro conductor se niega a cubrir los gastos. Es importante que revises los términos de tu póliza.
Coberturas que debes buscar
Una denegación por parte de la otra aseguradora
Aunque la aseguradora de ese conductor rechace tu reclamo, seguimos buscando cobertura. El formulario State Farm permite que un vehículo sea considerado como no asegurado cuando su aseguradora de responsabilidad civil rechaza la cobertura.
Eso incluye una denegación basada en un acto intencional. Aprende ¿Quién puede pagar tras un accidente causado por un conductor sin seguro?.
Una familia que pide ayuda
Un padre nos llamó después de que un conductor que huía de la policía chocara contra el auto de su hija. El padre no sabía quién era el dueño del auto ni si el conductor tenía seguro.
Es posible que en el campo de “responsabilidad financiera” del informe del accidente se mencione una aseguradora, por lo que nuestro equipo de atención al cliente les indica a las personas que llaman que se dirijan a ella. Esa aseguradora podría invocar una exclusión por conducta delictiva, pero esa referencia por sí sola no determina la cobertura.
La cobertura de UM de la propia familia podría ser de ayuda si la tienen contratada y la aseguradora se niega a pagarla.
Tu cobertura de UM
UM significa “cobertura contra conductores sin seguro”. En el ejemplo State Farm, la cobertura UM no cubre los daños que tú causes a través de tus propios actos intencionales.
Incluso cuando otro conductor te choca a propósito, ese hecho por sí solo no anula tu cobertura UM. Tu aseguradora aún podría preguntarte si tus acciones causaron el daño.
El ejemplo no dice que un gesto grosero o una palabrota, por sí solos, hagan que se pierda la cobertura.
Tu cobertura PIP
Otro aspecto de tu póliza que debes revisar es el PIP. La cláusula State Farm también excluye la cobertura del PIP en caso de lesiones sufridas por alguien que haya causado el accidente de manera deliberada.
UM y PIP
Revisa tu póliza
Imagina que un auto te sigue muy de cerca durante una milla, luego se pone a tu lado y se desvía bruscamente hacia tu puerta. La aseguradora podría negarte la cobertura si considera que el impacto fue intencional, por lo que revisamos tu cobertura UM y PIP desde el principio.
Es posible que su póliza difiera del ejemplo State Farm, y son los términos de la misma los que rigen su cobertura. Por favor, envíeme el folleto de su póliza y la página de declaraciones, donde se enumeran sus coberturas al principio de la póliza.
La cobertura para conductores sin seguro de nuestro cliente
Un conductor sin seguro chocó a nuestra clienta en un accidente que no tuvo que ver con la agresividad al volante, y ella utilizó su propia cobertura.
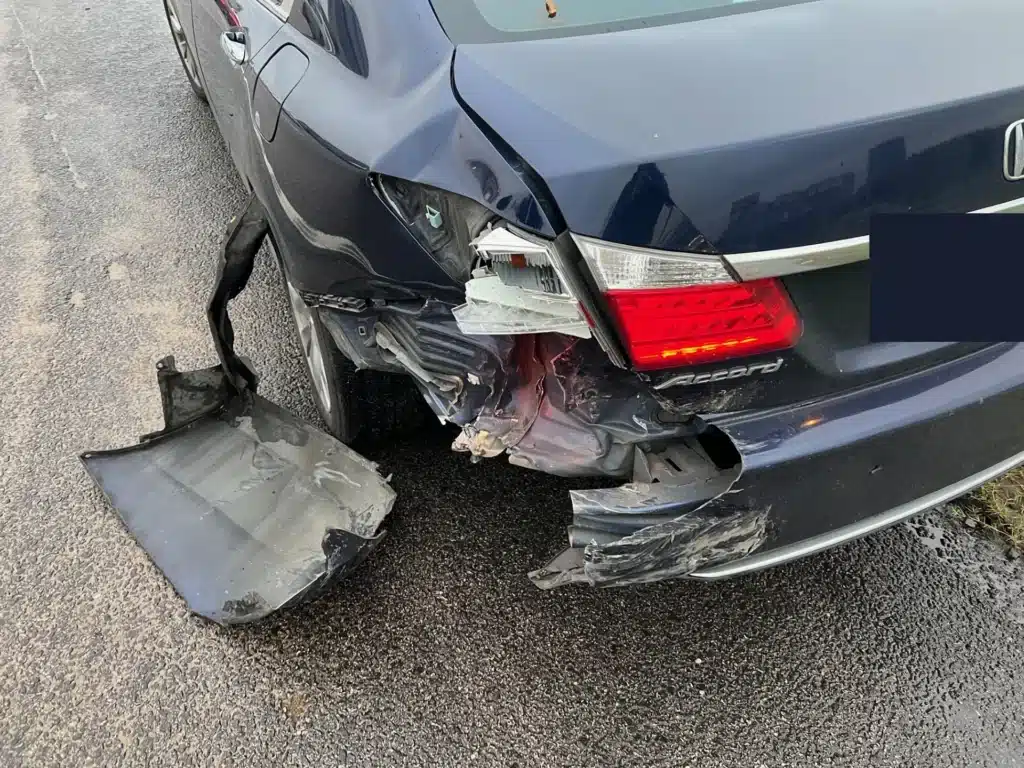
Condado Dallas, la Stemmons Freeway, la I-35E en dirección norte
Su propia cobertura tras un choque por detrás
En 2023, un auto chocó por detrás al sedán de nuestra clienta en medio de una lluvia, mientras ella se dirigía hacia el norte por la Stemmons Freeway.
El informe no mostraba ninguna prueba de que el otro auto tuviera seguro y señalaba un cargo por falta de seguro contra su conductora. Revisamos su póliza y la página de declaraciones.
Su cobertura de UM pagó hasta el límite establecido, y el PIP también pagó. El asunto se resolvió sin necesidad de una demanda.
Llámanos si has tenido un accidente por ira al volante. Llama al 469-807-7480
¿Se pueden otorgar indemnizaciones punitivas tras un accidente causado por la ira al volante en Texas?
Sí. Se pueden otorgar daños punitivos contra un conductor que haya tenido la intención de causar lesiones graves. Un error por descuido por sí solo no es suficiente.
Cobro de pagos
Demandar al conductor
Si la aseguradora no te paga, puedes demandar al conductor y reclamar una indemnización por tus gastos médicos, los ingresos perdidos, los daños físicos y el sufrimiento sicológico. Hay un límite que debes tener en cuenta.
La posibilidad de cobrar el dinero depende de los bienes que tenga el conductor. Por eso, antes de recomendar demandar a un conductor sin cobertura, analizo qué bienes posee.
Premios y fechas límite
Indemnizaciones punitivas
Una indemnización punitiva tiene como objetivo castigar al conductor. Se suma al dinero que se te otorga por tus pérdidas. En Texas se le llama daños punitivos.
Es hora de demandar
El plazo para presentar una demanda depende de a quién se le demande. Para conocer el plazo correspondiente al conductor, consulta Plazos para presentar reclamaciones por accidentes automovilísticos en Texas.
Tienes cuatro años para presentar una demanda contractual contra tu aseguradora de cobertura sin límite de suma (UM) después de un accidente por agresividad al volante. Ese plazo suele comenzar cuando tu aseguradora rechaza tu reclamo.
¿La agresividad al volante es un delito en Texas?
La «ira al volante» no es el nombre de un delito en Texas, pero las acciones de un conductor pueden dar lugar a un cargo por agresión o por conducir de manera imprudente.
La conducta del conductor determina el cargo, por lo que te pido que me des una descripción detallada de cómo se te acercó el conductor. Los posibles cargos incluyen:
- Conducción imprudente, Código de Transporte 545.401. Un conductor muestra un desprecio deliberado o temerario por la seguridad al ignorar a sabiendas un riesgo grave para la misma.
- Agresión, artículo 22.01 del Código Penal. Una persona causa lesiones físicas de manera intencional, a sabiendas o por imprudencia, o amenaza de manera intencional o a sabiendas con causar lesiones físicas inminentes.
- Agresión agravada, Código Penal 22.02. Una agresión puede considerarse agravada si causa lesiones corporales graves o implica el uso de un arma mortal. La sección 1.07 define un arma mortal como un objeto capaz de causar la muerte o lesiones graves al ser utilizado. Un auto puede considerarse como tal, dependiendo de cómo se haya conducido contra ti. Por favor, describe exactamente cómo se te acercó ese conductor.
- Conducta mortal, Código Penal 22.05. Esto incluye poner imprudentemente a alguien en peligro inmediato de sufrir lesiones físicas graves. También incluye disparar a sabiendas un arma de fuego contra una persona o en su dirección. Disparar contra un vehículo o en su dirección también puede constituir este delito, si la persona que dispara actúa de manera imprudente al no tener en cuenta si hay alguien dentro.
Tú lo reportas, ellos cobran
La policía y el fiscal son quienes deciden los cargos, no tú.
¿Puede el programa de indemnización para víctimas de delitos de Texas brindar ayuda después de un accidente causado por la ira al volante?
Sí, si el accidente fue causado por un delito que cumple con los requisitos y tú cumples con los requisitos del programa.
Si tu accidente por ira al volante implicó un delito, un programa estatal podría ayudarte a cubrir los gastos; sin embargo, un accidente común no está cubierto. El Fiscal General de Texas administra el programa, llamado Indemnización a Víctimas de Delitos (CVC, por sus siglas en inglés).
Los delitos que abarca incluyen la agresión, el atropello con fuga, la amenaza terrorista y los accidentes relacionados con la conducción bajo los efectos del alcohol (DWI). Una agresión o amenaza denunciada por «ira al volante» podría cumplir con los requisitos, dependiendo de las circunstancias y de las normas del programa.
$50,000
Posible límite del programa
En la mayoría de los casos, CVC puede pagar hasta $50,000 para cubrir los gastos.
Es el programa, y no nuestra firma, el que decide sobre la reclamación.
Verificamos los requisitos del programa porque pueden afectar otra reclamación que presentes relacionada con el accidente:
- Denuncia el delito sin demora. La CVC exige que la denuncia se presente en un plazo razonable y que se coopere con la investigación y con cualquier proceso judicial.
- No debes haber participado en el delito. El programa podría pagar una cantidad menor si tu conducta contribuyó a ello.
- Antes de entablar una demanda por un delito por el que hayas solicitado o recibido el CVC, avisa por escrito al fiscal general. Antes de llegar a un acuerdo en la demanda, solicita por escrito permiso al programa del CVC. Avísame sobre la solicitud para que podamos coordinar la reclamación con el programa.
Pregunta al programa
De lunes a viernes, llama al (800) 983-9933 para preguntar al programa sobre los requisitos y cómo presentar la solicitud. Avísame también, para que podamos coordinar cualquier reclamo con CVC.
¿Podría la indemnización para víctimas de delitos ayudarte con tu accidente por ira al volante? Puedo revisar el formulario con tu reclamo si me lo envías.
Llama al 469-807-7480¿Vale la pena denunciar los incidentes de agresividad al volante ante la policía?
Sí, vale la pena denunciar los incidentes de agresividad al volante ante la policía. Un informe policial deja constancia del relato de un oficial, y el CVC exige que se presente un informe dentro de un plazo razonable, de acuerdo con sus normas.
A quién llamar
Cuando la seguridad está en riesgo
Llama al 911 e indica tu ubicación si alguien resulta herido, si un conductor saca un arma, te sigue o te hace temer por tu seguridad.
Cuando el conductor se haya ido
Llama a la policía local o al alguacil al número para casos que no sean de emergencia cuando el conductor se haya ido y nadie haya resultado herido. Si se trata de una carretera estatal, comunícate con la Patrulla de Carreteras.
Si no reportaste el accidente en el lugar de los hechos, ponte en contacto con esa oficina ahora mismo y describe lo que pasó. Un reporte presentado más tarde puede seguir siendo importante, ya que la aseguradora y el programa de apoyo a las víctimas de delitos podrían solicitarlo.
Arlington cuenta con una línea directa para casos de agresividad al volante, (817) 459-5389, y un formulario en línea para situaciones que no sean de emergencia. Pregunta a la policía local qué servicios hay disponibles en tu ciudad.
Elaboración del informe
Lo que el oficial necesita de ti
Informa al oficial si resultaste herido, describe el vehículo y da su número de matrícula, el lugar del accidente y tu versión de lo que viste.
Envíame el número de reporte
Mándame el número del informe para que pueda leer el relato del oficial sobre las acciones del otro conductor.
Una declaración tardía
"Estaba en una ambulancia, así que no pude dar mi declaración en ese momento"."
Llamante, 2026
¿Cómo se demuestra que hubo agresividad al volante después de un accidente automovilístico?
Podemos usar el video, el informe y las declaraciones de los testigos para reconstruir los hechos que condujeron al impacto. Guarda cualquier video de inmediato y anota la secuencia de los hechos.
Lo que nos dicen quienes llaman
Después de que un vehículo de una empresa obligara a su auto a salirse de un ramal de la autopista, una persona que llamó informó que el auto se volcó; el informe planteó la posibilidad de que ambos conductores hubieran actuado bajo la ira al volante, y la aseguradora del otro conductor se negaba a pagar la indemnización.
Un testigo que viajaba en el auto de al lado vio cómo el otro conductor bloqueaba la incorporación y, luego, con una maniobra PIT, provocó que el auto volcara. El oficial dijo más tarde que las imágenes de las cámaras de tráfico estatales lo confirmaron.
Les decimos a quienes llaman que obtengan el informe y le señalen los errores al oficial, utilizando el testimonio del testigo y las imágenes, y les pedimos que guarden las imágenes.
Un informe de accidente de Texas cuenta con campos separados para cada vehículo. Un oficial puede registrar los factores que se cree que contribuyeron al accidente, con un espacio separado para los factores que podrían haber contribuido.
En los registros del TxDOT, contabilizamos 1,019 accidentes sujetos a reporte en todo Texas en los que se mencionó la agresividad al volante como factor contribuyente, desde el primer día de 2026 hasta el 9 de noviembre. La agresividad al volante apareció como un posible factor, pero no como factor contribuyente, en otros 439 accidentes.
Ninguna de estas entradas determina quién tiene la culpa, y el número de denuncias aumentará a medida que TxDOT reciba más informes.
Accidentes en Texas relacionados con la agresividad al volante, según el informe, por el campo que utilizó el oficial, desde 2026 hasta el 9 de noviembre | Consulta pública del CRIS del TxDOT, del 1 de enero al 9 de noviembre de 2026, obtenida el 12 de noviembre de 2026
| En el caso en que el oficial haya registrado un incidente de agresividad al volante | Accidentes | Accidentes mortales | Accidentes en los que se sospecha que hay heridos graves |
|---|---|---|---|
| Un campo de factor contribuyente (Factor contribuyente 1, 2 o 3) | 1,019 | 0 | 31 |
| Solo un campo de posible factor contribuyente (Posible factor contribuyente 1 o 2) | 439 | 1 | 8 |
Cada accidente aparece una vez, en la fila correspondiente al campo elegido por el oficial, y los accidentes en los que se indica «agresividad al volante» en ambos campos se colocan en la primera fila. Su gravedad se define como la lesión más grave registrada para cualquier persona involucrada en el accidente.
Espero que la compañía de seguros diga que ambos conductores tuvieron parte de culpa en el incidente. Un testigo independiente puede ayudarnos a rebatir ese argumento, junto con las acciones de cada conductor antes del impacto. Conducir muy cerca de otro vehículo, bloquear el paso a otro auto o frenar bruscamente pueden indicar quién provocó el incidente.
Para un incidente que implique seguir muy de cerca a otro vehículo o una frenada brusca, consulte el Normas de culpa comparativa de Texas.
Guarda las pruebas tanto para tu reclamo contra el conductor como para el reclamo con tu propia aseguradora. Cada una de ellas puede ayudarnos a determinar quién causó el accidente:
No lo digas a nadie
Informa a tu aseguradora sobre el accidente. Antes de recibir asesoramiento, no publiques nada al respecto ni respondas al otro conductor ni a la aseguradora de ese conductor.
¿El informe sugiere que ambos conductores estuvieron involucrados en un incidente de agresividad al volante? Puedo analizar lo que vio el testigo una vez que me envíes el video.
Llama al 469-807-7480¿Cuáles son dos cosas que puedes hacer para evitar la agresividad al volante?
Hay dos cosas que pueden ayudarte a evitar la agresividad al volante: dejarle mucho espacio a un conductor enojado y mantener la vista en la carretera en lugar de responder con gestos o insultos.
Cómo mantenerse seguro en la carretera
Evita una confrontación
Quiero que mantengas la calma y evites responder, incluso si el otro conductor te provoca. No te detengas en un lugar donde ese conductor pueda alcanzarte.
Tu seguridad es lo primero. Ya buscaremos el video y a los testigos más tarde.
Si un conductor te sigue
Si un conductor te sigue, es motivo para cerrar las puertas con llave y dirigirte a un lugar público concurrido y bien iluminado, como una estación de policía o el estacionamiento de una tienda. Quédate dentro de tu auto. No le indiques al conductor cómo llegar a tu casa.
Espera a que llegue la ayuda
Un conductor enojado o armado
Después del accidente, quédate dentro de tu vehículo con las puertas trancadas si el conductor está enojado o armado. Espera a que llegue la policía y la ayuda médica. Intercambia los datos del seguro cuando llegue un oficial.
Llámanos en cuanto estés a salvo
Dime la fecha y el lugar, además de lo que hizo el conductor. Revisaremos tu póliza y pediremos que se conserven las imágenes.
24 horas al día, 7 días a la semana | Consulta gratuita | No cobramos honorarios a menos que ganemos el caso
Cuéntame qué pasó. Revisaremos tu póliza.
J. Alexander Law brinda servicios a clientes lesionados en todo Texas: Dallas | Houston | San Antonio | Fort Worth | Arlington | Canton. Aquí se habla español.