Resultado del caso de un conductor sin seguro
Recuperamos $32,500 de su propia póliza para una conductora a la que un conductor sin seguro chocó por detrás en la I-35E
En 2023, una mujer manejaba su sedán por el carril derecho en dirección norte de la I-35E, la Stemmons Freeway, cuando un auto la chocó por detrás bajo la lluvia.
El auto que la chocó no tenía seguro de responsabilidad civil. Su propia cobertura de conductor sin seguro (UM) pagó la totalidad de su límite de $30,000, y su protección contra lesiones personales (PIP) agregó $2,500, para un total de $32,500. No fue necesario presentar una demanda.
En esta página
Un choque por detrás bajo la lluvia con un conductor que lo admitió
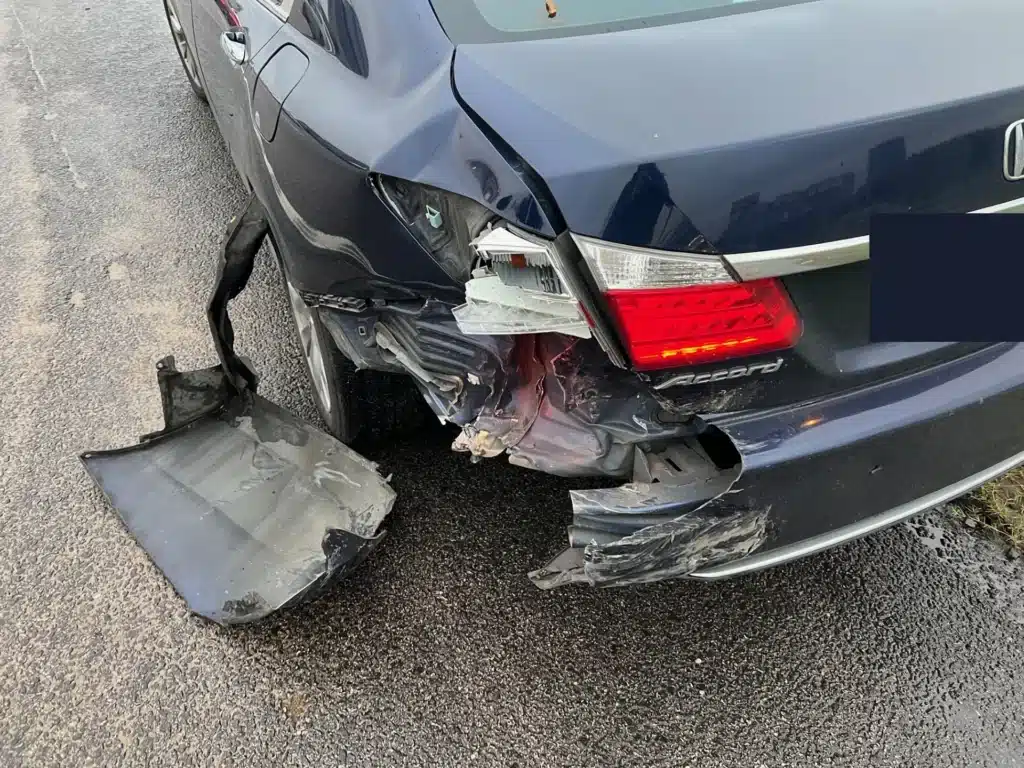
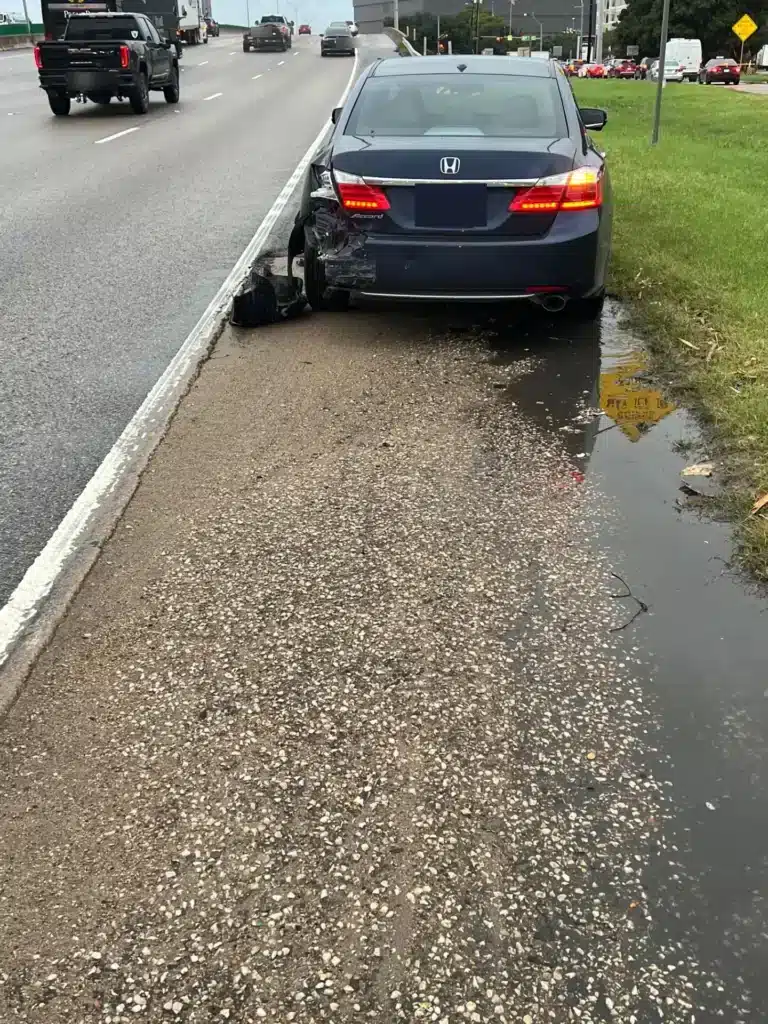
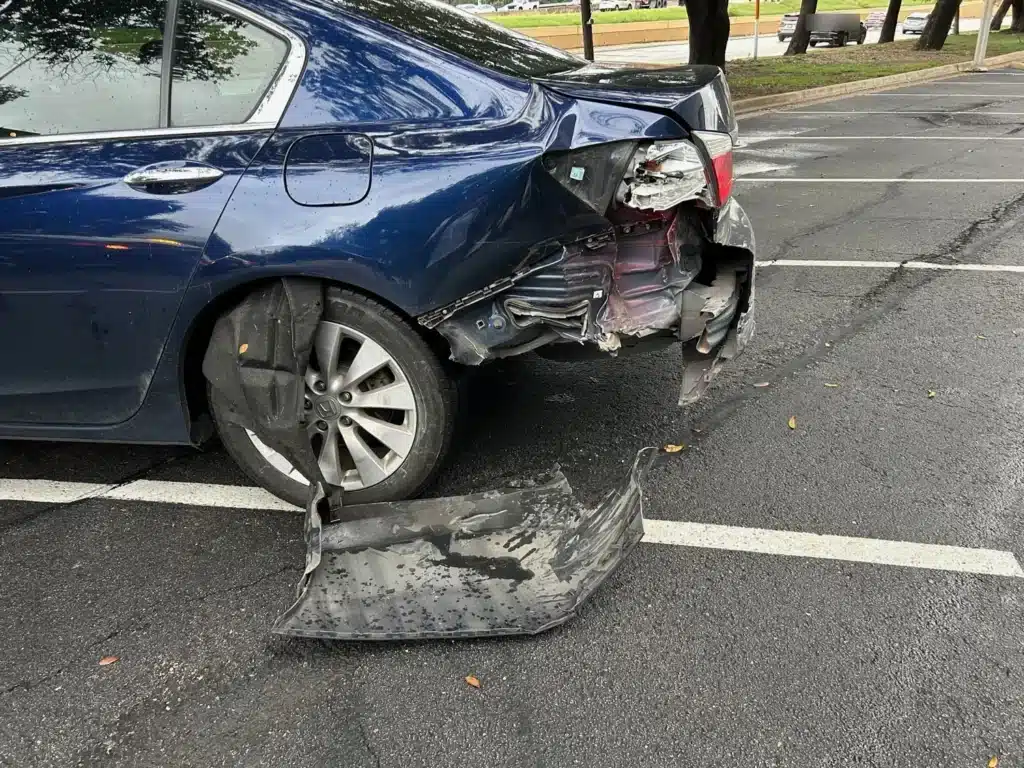
Eran alrededor de las 8 de la mañana de un día entre semana de 2023. El pavimento estaba mojado, llovía y el tráfico en dirección norte de la I-35E, la Stemmons Freeway, avanzaba con un límite de velocidad señalado de 60 mph. Nuestra clienta iba en el carril derecho cuando un tercer auto se le acercó por detrás. Chocó contra la parte trasera y la esquina trasera izquierda de su sedán y luego contra el costado de otro auto que iba en el carril de al lado. Su defensa trasera quedó arrancada, la esquina trasera izquierda quedó aplastada y una grúa se llevó el sedán. La Oficina del Sheriff del condado de Dallas investigó, y el relato del agente registra lo que dijeron los conductores.
La conductora de la unidad 1 declaró que circulaba por su carril cuando la unidad 3 iba a gran velocidad e intentó evitar chocar con su vehículo, pero lo golpeó por detrás. […] El conductor de la unidad 3 declaró que se distrajo con la unidad 2 y no pudo reducir la velocidad a tiempo, por lo que chocó con la unidad 1. Considero que el conductor de la unidad 3 circulaba a una velocidad insegura y no prestaba atención a la vía.
El informe señala como factores del tercer conductor la “velocidad insegura” y la “falta de atención del conductor”, y no muestra prueba de seguro para su auto. También registra en su contra un cargo por “falta de seguro”. La culpa no estaba en duda. El informe clasificó la lesión de nuestra clienta como “C”, una lesión posible, y ella no fue trasladada desde el lugar del accidente. En los registros de TxDOT de 2025, nuestro índice de choques por detrás mostró que los oficiales señalaron la falta de atención en el 17.9% de los choques por detrás en todo el estado.
Probar la culpa no paga las cuentas
Que el conductor lo admita y que el agente coincida son pruebas sólidas de la culpa, pero probar la culpa no paga ni una sola cuenta. Cuando el conductor que causó el accidente no tiene seguro de responsabilidad civil, no hay ninguna aseguradora que pague el reclamo, y demandarlo en lo personal solo permite recuperar lo que tenga.
En Texas es obligatorio tener cobertura de responsabilidad civil, y los montos mínimos son bajos, incluso cuando el conductor sí la tiene. Nuestras guías sobre quién paga los gastos cuando un conductor sin seguro causa un accidente y la cobertura mínima del estado explican ambas cuestiones. En este caso, la respuesta estaba en su propia póliza.
La cobertura de conductor sin seguro y el PIP vienen con la póliza
En el Código de Seguros de Texas, § 1952.101(b), una aseguradora no puede emitir una póliza de responsabilidad civil de auto en Texas “a menos que la aseguradora incluya en la póliza, o como complemento de ella, cobertura de conductor sin seguro o con seguro insuficiente”. El inciso (c) permite que cualquier asegurado nombrado en la póliza rechace la cobertura, pero solo por escrito. Por eso, lo primero que revisamos fue su propia reclamación por conductor sin seguro.
La protección contra lesiones personales sigue la misma regla. La sección 1952.152(a) la exige, y el inciso (b) establece que la regla no se aplica “si algún asegurado nombrado en la póliza rechaza la cobertura por escrito”. Según el § 1952.151, el PIP paga “todos los gastos razonables” derivados de un accidente, incluidos los servicios médicos y hospitalarios necesarios y “el reemplazo de los ingresos perdidos como resultado del accidente”.
Nuestro manual sobre el PIP explica que el PIP paga sin importar quién haya causado el accidente, con un mínimo de $2,500 por persona. Por eso puede pagarse pronto, antes de que termine la reclamación por lesiones.
Empezar por la página de declaraciones y dejar las condiciones por escrito
Como no había ninguna aseguradora del otro lado, el trabajo se centró en su póliza. Estos son los pasos que seguimos en un caso como este.
Busca la póliza
La página de declaraciones indica si la póliza incluye cobertura UM y PIP, y por qué monto. Cuando un cliente no puede encontrar la suya, alguien de nuestro equipo de admisión de casos solicitará una copia, para que la duda sobre la cobertura se aclare antes de dar nada por hecho.
Busca el rechazo firmado
Ambas coberturas permanecen en la póliza hasta que alguna de las personas nombradas en ella las rechace por escrito. Cuando nadie recuerda haber rechazado el PIP o la cobertura UM, hacemos que la aseguradora nos muestre el formulario firmado, ya que un rechazo solo cuenta si es por escrito.
Pon las condiciones por escrito
Nuestro acuerdo de honorarios detalla el porcentaje, qué gastos del caso se pueden cobrar y cómo se manejarán los gravámenes, y el cliente tiene todo por escrito antes de firmar.
Explica cada paso
Cada carta de reclamación se comparte con el cliente cuando se envía, junto con la cifra que solicita. Antes de aceptar cualquier oferta, el cliente ve todas las deducciones que se descontarán de ella.
$32,500 de su propia cobertura antes de que se presentara cualquier demanda
$32,500
Total de su propia cobertura UM y PIP
Esa cifra de $32,500 es un monto bruto, del cual se descontaron primero los honorarios del abogado y los gastos del caso. Su resultado corresponde a su propio accidente y a su propia póliza, así que no indica lo que podría recuperar otra persona.
Tres puntos clave sobre tu propia póliza
- Revisa ahora mismo tu página de declaraciones para ver si tienes cobertura UM y PIP, antes de que las necesites. En Texas, ambas coberturas vienen incluidas en una póliza de seguro de auto y permanecen vigentes hasta que alguna de las personas nombradas en la póliza las rechace por escrito.
- La admisión del conductor y el informe del agente demuestran la culpa, pero no pueden pagar una reclamación cuando no hay un seguro que los respalde. Su cobertura UM sí pudo hacerlo, y pagó los $30,000 completos.
- El PIP pagó $2,500 sin importar de quién fuera la culpa, por lo que puede llegar pronto. Nuestros Abogados de accidentes de carro en Texas revisarán contigo tu póliza si el auto que te chocó no tenía seguro.
Revisión por parte de un abogado
Revisado por: Josh Alexander, fundador y abogado director
Publicado y revisado el
Otros resultados de casos en Texas basados en la cobertura que ya existía
- $15,000,000I-45 accidente de camión con muerte por negligenciaAcuerdo durante el litigio
- $5,000,000Muerte por negligencia por un montacargas en NorthlakeAcuerdo durante el litigio
- $850,000Accidente en un semáforo en rojo en PasadenaAcuerdo durante el litigio
- $600,000Accidente de cinco vehículos en el condado de RockwallAcuerdo durante el litigio
- $600,000Accidente de un camión de 18 ruedas en MesquiteAcuerdo por accidente de camión
- $325,000Accidente de un camión comercial en el condado de HoodAcuerdo durante el litigio
- $175,000Accidente de un vehículo de construcción en Round RockResuelto antes de la demanda
- $130,000Choque frontal en Redwater, dos límitesAmbos límites, antes de presentar una demanda
- $125,000Choque por detrás a un camión blindado en BrownsvilleResuelto antes de la demanda
- $105,000Cambio de carril inseguro en una carretera de TexasResuelto antes de la demanda
- $105,000Accidente de tres vehículos en DallasIndemnización por el límite de la póliza
- $100,000Choque por detrás, sin informe policialResuelto antes de la demanda
- $95,000Giro a la izquierda de un camión de empresa en MidlandResuelto antes de la demanda
- $89,000Choque en cadena de 3 autos en San AntonioResuelto antes de la demanda
- $85,000Giro a la izquierda en Farmers Branch, UIMAcuerdo durante el litigio
- $82,500Giro a la izquierda de un camión de empresa en PlanoAcuerdo durante el litigio
- $80,000Vuelta en U en Jersey VillageAcuerdo durante el litigio
- $60,000San Antonio, choque por detrás, UIMDos límites de póliza, etapa previa al litigio
- $60,000Choque por detrás con enganche de remolque en Fort WorthDos límites, antes de presentar una demanda
- $60,000Señal de alto en DeSoto, muñeca fracturadaDos límites, antes de presentar una demanda
- $50,000Choque por detrás en AllenAcuerdo por el límite de la póliza
- $50,000La Porte, choque lateral en luz rojaLímite total de la póliza, antes de presentar una demanda
- $30,000Desgarro del manguito rotador en San AntonioLímite de la póliza, antes de la demanda
- $30,000Indemnización tras un accidente con fuga en HoustonLímites de la póliza de UM
- $30,000Choque en la salida de un complejo de departamentos en RichardsonLímites de la póliza, etapa previa al litigio
09Contacto
¿Te chocó por detrás
¿Te chocó por detrás
un conductor sin seguro?
Envíanos tu informe del accidente o tu página de declaraciones, y revisaremos la cobertura UM y PIP de tu póliza. Recibirás nuestras condiciones de honorarios por escrito antes de que tomes cualquier decisión.
No cobramos si no recuperamos dinero · Se habla español · Orgullosos de prestar servicio en todo Texas