Resultado del caso
Acuerdo de $60,000 para una mujer atropellada mientras paseaba a su perro pagado con dos límites de $30,000: el del conductor y el de su propia cobertura UIM
J. Alexander Law Firm representó a una mujer que fue atropellada, y cuyo perro murió, cuando una camioneta giró a la izquierda hacia un estacionamiento y se le cruzó en el camino en Coppertowne Lane, en Dallas. El informe policial asignó el único código de culpa al conductor. Sin necesidad de presentar una demanda, dos pólizas pagaron $30,000 cada una, el máximo de cada póliza: la cobertura de responsabilidad civil del conductor y su propia cobertura de conductor con seguro insuficiente (UIM). En total fueron $60,000, aunque ella iba a pie.
¿Te atropellaron mientras caminabas? Es posible que tu propia póliza de auto también te cubra. Cuéntanos qué pasó.
En esta página
Un paseo con su perro termina en la entrada de un estacionamiento
El límite de velocidad en esa calle es de 20 mph. Era de noche, estaba oscuro y llovía. Nuestra clienta paseaba a su perro por la calle y cruzaba la entrada de un estacionamiento cuando una camioneta que venía en sentido contrario giró a la izquierda hacia ese estacionamiento.
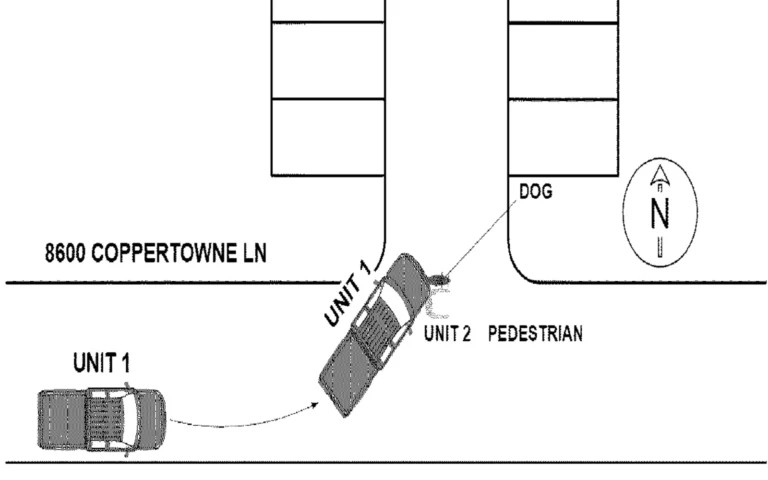
UNIT 1 WAS TRAVELING E/B 8600 COPPERTOWNE LN, IN THE RIGHT LANE. PEDESTRIAN 1 & DOG WERE WALKING E/B 8600 COPPERTOWN LN ON THE LEFT SIDE OF THE ROAD. PEDESTRIAN 1 & DOG WERE WALKING E/B 8600 COPPERTOWN LN CROSSING THE PARKING LOT WHEN UNIT 1 WHO WAS TURNING LEFT INTO THE PARKING LOT FAILED TO YIELD RIGHT OF WAY TO A PEDESTRIAN & COLLIDED FC WITH PEDESTRIAN 1 & THE DOG, THE DOG WAS FATALLY INJURED & PEDESTRIAN 1 SUFFERED MINOR INJURIES.
Enviaron al oficial al lugar a la mañana siguiente. El informe completo del oficial está enlazado abajo, con los nombres, la placa, los números de identificación y la aseguradora tapados en negro.
Abre el informe policial censurado, con el diagrama del oficial (PDF)Cinco cosas que complicaron su reclamo
No se mencionó ningún testigo ni video, y el oficial fue enviado al lugar a la mañana siguiente. Eso dejó los hechos en manos del registro escrito, así que la reclamación dependía de cómo se redactó y se leyó el informe.
Estaba oscuro, llovía y la calle estaba mojada. Una aseguradora puede decir que era difícil ver a una persona que caminaba, lo que influye en la culpa y en cualquier porcentaje de culpa que se le asigne a ella.
La revisaron en el lugar y no la llevaron a un hospital. Una aseguradora suele leer eso como una lesión leve, lo que influye en el valor de su reclamación por lesiones.
El conductor tenía $30,000 de cobertura por persona lesionada, el mínimo de Texas según el § 601.072. Una vez que se pagó ese límite, cualquier cantidad adicional tenía que venir de otra póliza, y ella no iba en su auto.
La ley de Texas considera a un perro como propiedad, y eso limita lo que se puede recuperar en una reclamación por su perro. En Strickland v. Medlen (Tex. 2013), la Suprema Corte de Texas comenzó con “Los tejanos aman a sus perros”. Luego sostuvo que “las mascotas son propiedad a los ojos de la ley” y que la indemnización en casos de muerte de mascotas “se limita a la pérdida de valor, no a la pérdida de la relación”. La corte dijo que cualquier cambio a esa regla le corresponde a la Legislatura de Texas.
Siete registros y reglas que sostuvieron el reclamo
- Código 36 solo para el conductor de la camioneta
- En el informe aparece un solo factor contribuyente, y le corresponde al conductor de la camioneta, así que el registro pone la culpa en el conductor y no anota nada para ella. El informe no indica ninguna multa y la sección de cargos está vacía, y nuestro decodificador de informes de accidentes explica el código 36 en palabras sencillas.
- Control de tráfico codificado como cruce peatonal
- El informe anota el control de tráfico en ese lugar como cruce peatonal. Eso importa para la culpa, porque el conductor tenía que fijarse en las personas que cruzaban antes de girar.
- El diagrama del oficial
- El diagrama del oficial muestra la camioneta cruzando la calle hacia la entrada del estacionamiento, donde están marcadas ella y su perro. Eso importa para la culpa, porque muestra que la camioneta se le cruzó en el camino.
- Código de lesión B
- El oficial codificó su lesión como B, una lesión evidente, como un moretón o un raspón, que no incapacita. Dallas Fire Rescue la evaluó en el lugar y no fue llevada a un hospital. Eso importa para su reclamación por lesiones, porque se registró una lesión evidente aunque no hubo traslado.
- Su perro en la fila de propiedad dañada
- El informe anota a su perro en “Propiedad dañada distinta de vehículos”. La ley de Texas trata a un perro de la misma manera. Esa fila es la base de la reclamación separada por el perro, lo que importa para los daños.
- Dos reglas de Texas para un giro hacia un estacionamiento
- Dos reglas de Texas se aplican a un conductor que gira hacia un estacionamiento. Artículo 552.006 dice que un conductor que entra a un camino privado o a una entrada de vehículos “deberá detenerse y ceder el paso a un peatón que se aproxime por una banqueta que cruce el callejón, la entrada o salida de un edificio, el camino o la entrada de vehículos”. El informe no dice si ella estaba en una banqueta, así que no afirmamos que lo estuviera. Artículo 552.008 dice que un conductor debe “actuar con el debido cuidado para evitar chocar con un peatón en la vía”. Estas reglas importan para la culpa, porque establecen el deber que tenía el conductor.
- El límite UIM de su propia póliza de auto
- Tenía $30,000 de cobertura de conductor con seguro insuficiente. Eso importó para la recuperación, porque la cobertura protege a las personas aseguradas, no solo al auto, así que la alcanzó como peatona.
Contexto, no pruebas: nuestro estudio de los choques en estacionamientos, entradas de vehículos y al dar marcha atrás muestra qué tan expuestas están las personas que caminan fuera de la vía principal. En los informes de choques en propiedad privada, los peatones fueron el 54.4% de todas las personas que los oficiales codificaron como fallecidas o gravemente lesionadas, frente al 9.7% en todos los choques reportables de Texas. Esa cifra abarca choques dentro de estacionamientos y en propiedad privada. Este choque se reportó en la calle pública, en la entrada del estacionamiento. Nuestra página de abogados de accidentes de peatones cubre estas reclamaciones, y también llevamos la reclamación de un cliente al que un conductor ebrio atropelló cuando caminaba hacia su auto.
Cómo nuestros abogados llegaron a ambos límites de $30,000
No se mencionó ningún testigo, no se mencionó ningún video y el oficial llegó a la mañana siguiente. Así se construye una reclamación como la de ella a partir del registro que sí existe.
Cómo responder a la oscuridad y a la lluvia
En una noche oscura y mojada, una aseguradora puede decir que era difícil ver a una persona que caminaba. La regla del debido cuidado del § 552.008 empieza con “Sin perjuicio de otra disposición de este capítulo”, así que se mantiene aun cuando se discutan las reglas de giro y de banqueta. El conductor eligió girar cruzando esa entrada, y el deber de mirar vino con el giro.
Su porcentaje de culpa, si la aseguradora alega uno
En Texas la culpa se reparte por porcentajes. Un reclamante al que se le atribuya más de la mitad de la culpa no recibe nada conforme al § 33.001, y cualquier porcentaje menor se descuenta de la recuperación conforme al § 33.012. Como el informe no anota ningún factor para ella, cualquier porcentaje que una aseguradora le asigne tiene que venir de algo distinto de las conclusiones del oficial. Nuestra guía sobre la negligencia comparativa explica la regla paso a paso.
Sus lesiones, según su propio expediente
Cuando el cuerpo de bomberos revisa a alguien en el lugar y ninguna ambulancia la lleva, una aseguradora suele leer la lesión como leve. Aun así, el oficial codificó una lesión evidente, y el expediente de tratamiento que sigue es lo que sustenta una carta de reclamación por sus lesiones.
Su propia póliza, a pie
Ella iba a pie, no manejando, y su cobertura UIM la protegió de todos modos. El Código de Seguros de Texas § 1952.101(a) describe esta cobertura como protección para “asegurados con derecho legal a recuperar” de conductores con seguro insuficiente. Sigue a la persona asegurada, tanto si va de pasajera en el auto de otra persona como si va a pie, como en este caso.
Dos límites para una lesión
Su UIM cubre lo que el conductor responsable debe y su póliza no pagó, hasta el límite de la póliza de ella. Que los límites de $30,000 coincidieran no puso fin a su reclamación, y nuestra guía de seguros explica cómo paga el UIM cuando se agota el límite del otro conductor, incluso cuando los dos límites son iguales.
Lo que busca la aseguradora
“Sé qué buscan las compañías de seguros antes de actuar”, Josh Alexander escribe en su biografía. Para una reclamación como esta, esa lista es un informe certificado, un registro de culpa sin nada sobre la persona que caminaba, una lesión codificada en el lugar y la póliza de la clienta leída con el mismo cuidado que la del conductor.
Un equipo en la reclamación
En cada caso que aceptamos trabajan juntos el área de admisión, un administrador de casos y el abogado, así que cualquier cliente puede hacer sus preguntas a cualquiera de ellos.
$60,000 de dos pólizas antes de cualquier demanda
$60,000
El límite de $30,000 del conductor y el límite de $30,000 de su propia cobertura UIM, antes de presentar una demanda
Primero llegó la cobertura de responsabilidad civil del conductor, los $30,000 completos. Después llegó su propia cobertura de conductor con seguro insuficiente, también sus $30,000 completos. Ninguno de los dos pagos necesitó una demanda.
Sin su UIM, la reclamación se habría detenido en los $30,000 del conductor. Su propia póliza duplicó el dinero disponible, aunque el día del choque ella no iba en su auto.
Lo que muestra este resultado y lo que no muestra
- Los $60,000 son el monto bruto. Los honorarios y los gastos se descontaron antes de su parte, así que no es lo que recibió en neto.
- Los códigos del informe son la opinión del oficial. Un informe por sí solo no decide la culpa.
- Los $60,000 vinieron de la cobertura por lesiones. En Texas, la pérdida de un perro es una reclamación por propiedad que se mide por el valor del perro, así que este resultado no pone precio al vínculo que ella tenía con su perro.
- El UIM solo paga hasta el límite elegido en la póliza. Su límite de $30,000 pagó $30,000.
- Los hechos del choque vienen del informe certificado. El resultado es el relato de la propia firma.
- Un resultado no predice nada sobre otro caso, porque no hay dos reclamaciones con los mismos hechos.
De dónde provienen estos hechos
- El informe certificado de choque CR-3 de este accidente, censurado
- Código de Transporte de Texas, §§ 552.006 y 552.008
- Código de Transporte de Texas, § 601.072
- Código de Seguros de Texas, §§ 1952.101 y 1952.106
- Reglas de culpa compartida, §§ 33.001 y 33.012 del Código de Práctica y Remedios Civiles de Texas
- Strickland v. Medlen, 397 S.W.3d 184 (Tex. 2013)
- El índice de la firma sobre choques en estacionamientos, entradas de vehículos y al dar marcha atrás en Texas
Revisión por parte de un abogado
Revisado por: Josh Alexander, fundador y abogado director
Publicado y revisado el
Otros resultados de casos que han vivido nuestros clientes
- $15,000,000I-45 accidente de camión con muerte por negligenciaAcuerdo durante el litigio
- $5,000,000Muerte por negligencia por un montacargas en NorthlakeAcuerdo durante el litigio
- $850,000Accidente en un semáforo en rojo en PasadenaAcuerdo durante el litigio
- $600,000Accidente de cinco vehículos en el condado de RockwallAcuerdo durante el litigio
- $600,000Accidente de un camión de 18 ruedas en MesquiteAcuerdo por accidente de camión
- $325,000Accidente de un camión comercial en el condado de HoodAcuerdo durante el litigio
- $175,000Accidente de un vehículo de construcción en Round RockResuelto antes de la demanda
- $150,000Camioneta de la empresa en Odessa, dos clientasPóliza comercial, antes de presentar una demanda
- $130,000Choque frontal en Redwater, dos límitesAmbos límites, antes de presentar una demanda
- $125,000Choque por detrás a un camión blindado en BrownsvilleResuelto antes de la demanda
- $105,000Cambio de carril inseguro en una carretera de TexasResuelto antes de la demanda
- $105,000Accidente de tres vehículos en DallasIndemnización por el límite de la póliza
- $100,000Choque por detrás, sin informe policialResuelto antes de la demanda
- $95,000Giro a la izquierda de un camión de empresa en MidlandResuelto antes de la demanda
- $89,000Choque en cadena de 3 autos en San AntonioResuelto antes de la demanda
- $85,000Giro a la izquierda en Farmers Branch, UIMAcuerdo durante el litigio
- $82,500Giro a la izquierda de un camión de empresa en PlanoAcuerdo durante el litigio
- $80,000Vuelta en U en Jersey VillageAcuerdo durante el litigio
- $60,000San Antonio, choque por detrás, UIMDos límites de póliza, etapa previa al litigio
- $60,000Choque por detrás con enganche de remolque en Fort WorthDos límites, antes de presentar una demanda
- $60,000Señal de alto en DeSoto, muñeca fracturadaDos límites, antes de presentar una demanda
- $50,000Choque por detrás en AllenAcuerdo por el límite de la póliza
- $50,000La Porte, choque lateral en luz rojaLímite total de la póliza, antes de presentar una demanda
- $32,500Conductor sin seguro, UM y PIPLímite de UM más PIP, antes de presentar una demanda
- $30,000Desgarro del manguito rotador en San AntonioLímite de la póliza, antes de la demanda
- $30,000Indemnización tras un accidente con fuga en HoustonLímites de la póliza de UM
- $30,000Choque en la salida de un complejo de departamentos en RichardsonLímites de la póliza, etapa previa al litigio
- $30,000Choque en cadena en Uvalde, dos impactosLímite de la póliza, antes de la demanda
- $30,000Giro a la derecha en El Paso, sin UIMLímite de la póliza, antes de la demanda
10Contacto
¿Te atropellaron mientras caminabas,
¿Te atropellaron mientras caminabas,
o perdiste a tu perro por culpa de un conductor?
Cuéntanos qué pasó y trae tu póliza de auto, si la tienes. Tu cobertura UIM puede cubrirte aunque hayas ido a pie.
No cobramos si no recuperamos dinero · Se habla español · Orgullosos de prestar servicio en todo Texas