Resultado del caso
$195,000 en un acuerdo por un choque por detrás con un vehículo comercial y una conmoción cerebral, sin informe policial
Representamos a un conductor que estaba detenido en el tráfico en Texas cuando un vehículo asegurado a nombre de una empresa lo chocó por detrás. Había tres puntos en disputa: la culpa sin informe policial, una conmoción cerebral que no dejaba nada que fotografiar y un límite comercial que la aseguradora no había revelado. El reclamo se resolvió en $195,000, un monto bruto.
¿Te chocó por detrás un vehículo de trabajo y ningún oficial hizo un informe? Cuéntanos lo que recuerdas y mándanos las fotos que tomaste.
En esta página
El caso de un vistazo
- Resultado
- Acuerdo con la aseguradora comercial
- Monto
- $195,000, bruto, antes de honorarios y gastos
- Tipo de caso
- Choque por detrás con un vehículo comercial
- Lesión
- Conmoción cerebral, lesiones en el cuello, esguinces en la parte alta de la espalda y en los hombros
- Ubicación
- Texas
- Papel de la firma
- Representamos al conductor lesionado
- Puntos en disputa
- La culpa sin informe policial, una conmoción cerebral sin lesión visible y un límite comercial no revelado
- Verificación
- Resultado informado por la firma, fotos del cliente y carta de reclamación en nuestro expediente. No hay informe policial
Con el tráfico detenido, lo chocó por detrás un vehículo de una empresa
Nuestro cliente estaba completamente detenido en el tráfico cuando otro conductor llegó por detrás y chocó contra su auto. El vehículo estaba asegurado a nombre de una empresa, así que sabíamos que detrás del conductor había una póliza comercial.
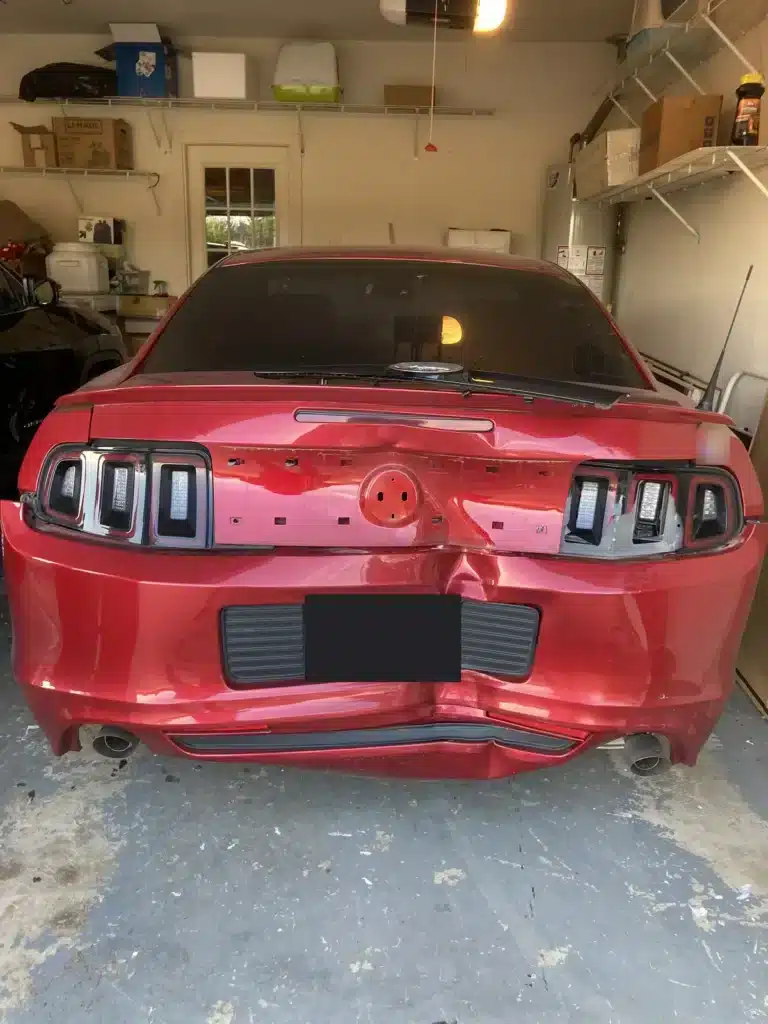
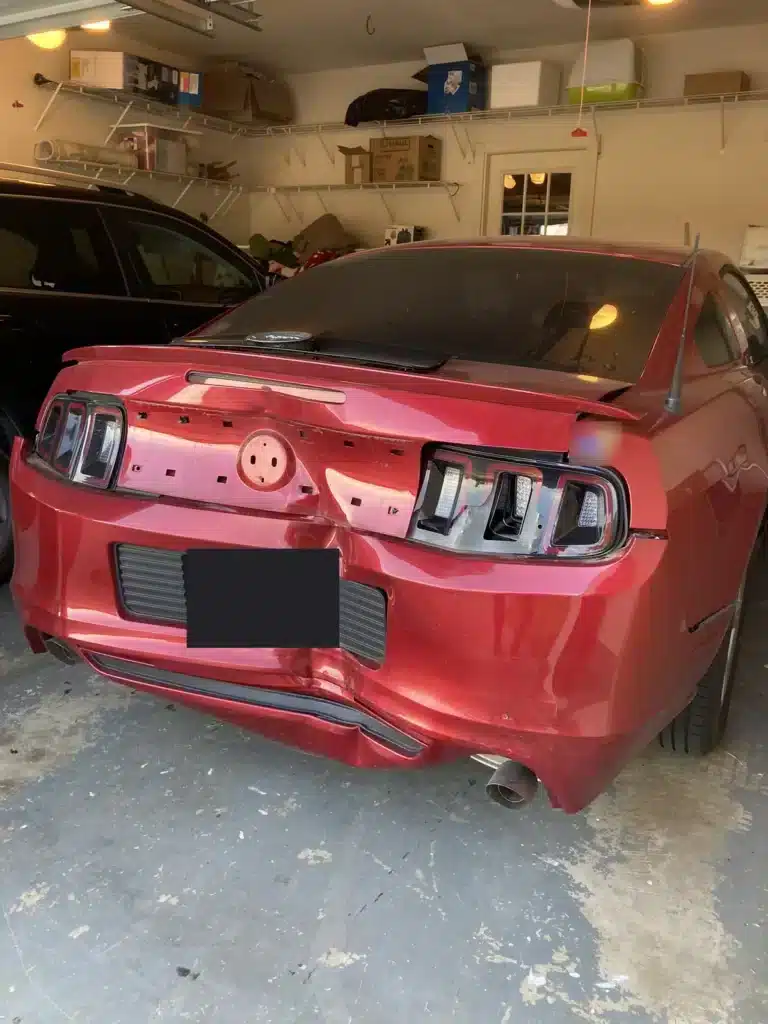
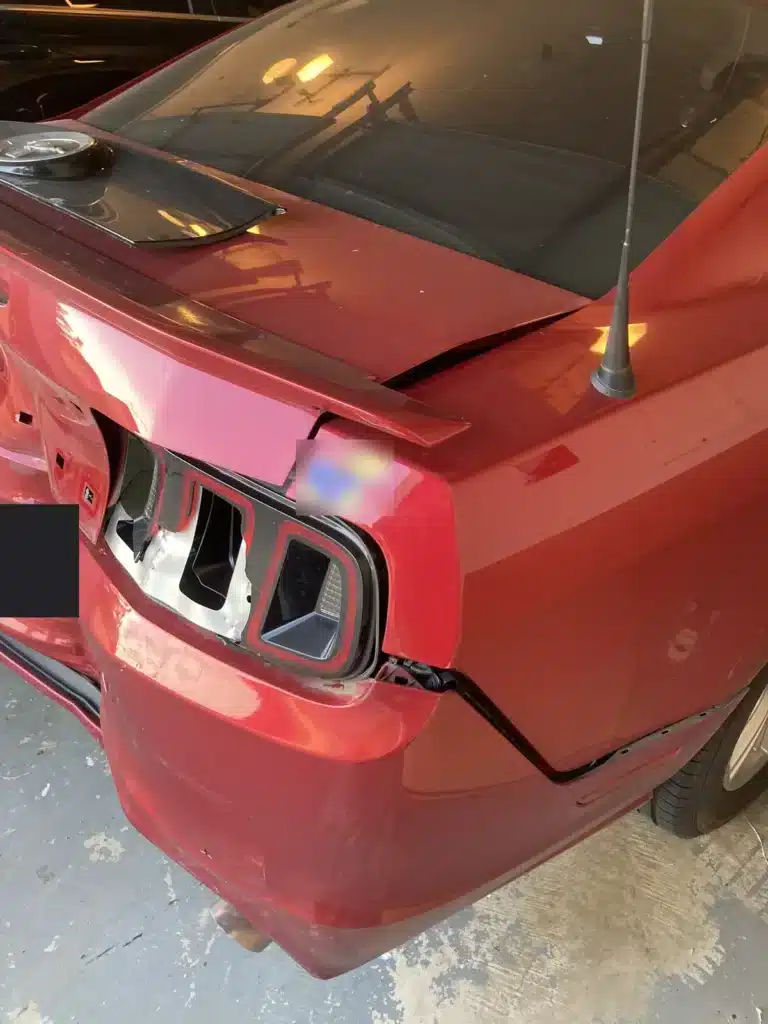
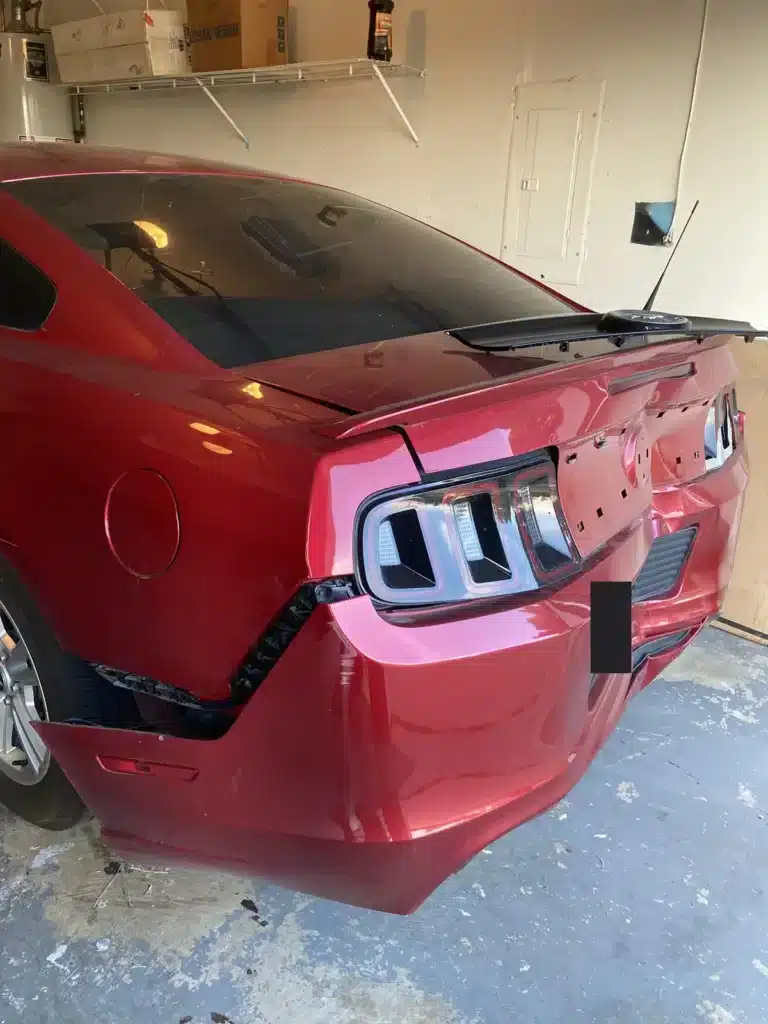
Ningún oficial redactó un informe. De la escena teníamos las fotos tomadas después. Muestran la tapa de la cajuela deformada, la defensa trasera hundida en el centro y desprendida de un lado, y una luz trasera rota.
Tres problemas que presentaba el expediente
El primer problema era la culpa. Texas no trata un choque por detrás como prueba de culpa. En Pearson v. DeBoer, Inc., el tribunal de apelaciones de Corpus Christi escribió: “El simple hecho de que ocurra un choque por detrás no es en sí mismo prueba de negligencia”. Sin informe, ningún oficial había registrado una conclusión sobre la culpa. Teníamos el relato de nuestro cliente, las fotos y la ley.
El segundo problema eran las lesiones. Una conmoción cerebral y lesiones en el cuello no dejan nada que fotografiar. Una tapa de cajuela deformada muestra un golpe fuerte, pero dice poco sobre los dolores de cabeza o los problemas para dormir. Sabíamos que el caso de esas lesiones dependería de los expedientes médicos y de cómo encajaran entre sí.
El tercer problema era la póliza. El vehículo estaba asegurado a nombre de una empresa, y una póliza comercial puede ser mayor que el mínimo de Texas. La aseguradora no había revelado el límite cuando tuvimos que redactar la carta de reclamación, así que la redactamos sin saber cuál era el tope.
Cinco pruebas detrás del reclamo
- El relato de nuestro cliente sobre estar detenido
- El auto estaba detenido por completo cuando lo chocaron. Sin informe, este relato fue nuestro punto de partida para la culpa, y comparamos con él todos los demás registros.
- Las fotos de la parte trasera destrozada
- La tapa de la cajuela deformada, la defensa hundida y la luz trasera rota muestran un golpe directamente por detrás. Esto nos importó porque las fotos eran lo que teníamos de la escena.
- La regla de distancia de seguimiento de Texas
- Esto nos importó porque es la regla con la que medimos al otro conductor. El Código de Transporte de Texas § 545.062(a) establece que el conductor que sigue a otro vehículo debe “mantener una distancia libre y segura entre los dos vehículos para que, considerando la velocidad de los vehículos, el tráfico y las condiciones de la carretera, el conductor pueda detenerse con seguridad sin chocar con el vehículo que va adelante”.
- La póliza comercial
- El vehículo estaba asegurado a nombre de una empresa, lo que puede significar una cobertura muy por encima del mínimo de Texas de $30,000. Eso nos importó porque influyó en cómo redactamos la carta de reclamación. Nuestra página sobre accidentes con vehículos de la empresa explica en qué se diferencian los reclamos contra vehículos de trabajo.
- Unos nueve meses de atención documentada
- Fue atención quiropráctica, inyecciones en el cuello de un grupo de ortopedia, radiografías, resonancias magnéticas y una clínica de lesiones cerebrales que dio seguimiento a los síntomas de la conmoción cerebral. Nos apoyamos en ella porque mostraba las lesiones tratadas a lo largo del tiempo.
Si necesitas saber qué fotos vale la pena tomar, nuestra guía sobre accidentes sin informe policial las cubre. También resolvimos un caso por $100,000 en el que a un conductor lo chocaron por detrás y no se levantó ningún informe. Ambos sirven de contexto, pero ninguno es prueba en este caso.
Cómo abordamos la culpa, las lesiones y la póliza
“Cuando alguien se sienta frente a mí después de un accidente grave, por lo general no me pide un discurso sobre la ley. Quiere saber qué sigue”. Escribí eso en mi biografía, y por eso esta página te da primero la versión sencilla. Estos son los tres temas, en el orden en que los evaluamos.
La culpa cuando ningún oficial hizo un informe
Lo que esperábamos que argumentara la aseguradora. Que un choque por detrás por sí solo no prueba nada sobre el conductor que venía atrás. También esperábamos un argumento de negligencia comparativa que culpara a nuestro cliente por haberse detenido.
Lo que teníamos. Leímos Pearson con atención. Dice que el demandante debe probar actos específicos de negligencia y causa próxima, y que incumplir la ley sobre la distancia de seguimiento “no crea negligencia per se”, “sino que crea el mismo deber de cuidado razonable que bajo el derecho común”. En nuestro expediente, nuestro cliente estaba completamente detenido en el tráfico y el daño está en la parte trasera del auto, lo que coincide con un golpe directamente por detrás.
La decisión que teníamos enfrente. Apoyar la culpa solo en la ley, o vincularla con el relato de nuestro cliente y las fotos. Un deber de cuidado razonable se prueba con hechos específicos y no con el nombre de una ley, así que le dimos más peso a la segunda opción.
Lo que hicimos. Basamos la sección de responsabilidad de nuestra carta de reclamación en el auto detenido, las fotos y el deber de mantener la distancia de seguimiento.
Lo que no podemos compartir. Cómo respondió la aseguradora sobre la culpa. Esta página no lo muestra.
Una conmoción cerebral y lesiones en el cuello que no se ven
Lo que esperábamos que argumentara la aseguradora. Que la conmoción cerebral y las molestias en el cuello son subjetivas, que los síntomas pueden tener otras causas y que el tratamiento duró más de lo que justificaba el impacto.
Lo que teníamos. Nuestro expediente mostraba unos nueve meses de atención que incluyeron tratamiento quiropráctico, inyecciones en el cuello de un grupo de ortopedia, radiografías, resonancias magnéticas y una clínica de lesiones cerebrales que dio seguimiento a los dolores de cabeza y a los problemas para dormir. Que varios profesionales de la salud documentaran la atención durante ese tiempo le dio al revisor algo que comprobar. No lo tratamos, por sí solo, como prueba de causa próxima.
La decisión que teníamos enfrente. Resumir el tratamiento en un párrafo o detallarlo por cada profesional de la salud. Lo segundo lleva más tiempo, pero permite que el lector compare cada paso de la atención con las lesiones reclamadas.
Lo que hicimos. En la carta de reclamación detallamos la atención de cada profesional durante unos nueve meses.
Lo que no podemos compartir. Los expedientes y lo que contienen. Se mantienen confidenciales.
Un límite comercial que la aseguradora no había revelado
Lo que esperábamos que argumentara la aseguradora. Que una carta de reclamación enviada antes de revelarse el límite era prematura, o que sus términos no eran de los que una aseguradora prudente tendría que aceptar.
Lo que teníamos. Partimos de la decisión Garcia de 1994 de la Corte Suprema de Texas, que fija tres condiciones para que se aplique el deber de Stowers. La póliza cubre el reclamo, la carta de reclamación se mantiene dentro de los límites y una aseguradora prudente aceptaría los términos, dadas la probabilidad y la magnitud de una sentencia por encima de los límites. Una carta de reclamación que busque activar ese deber debe ofrecer una liberación total de responsabilidad, y puede nombrar el monto como “los límites de la póliza”, como nuestra guía de Stowers explica.
La decisión que teníamos enfrente. Esperar a que la aseguradora revele el límite, o exigir el límite por su nombre antes de conocerlo. Esperar deja el reclamo sin fecha límite. Una carta de reclamación por los límites de la póliza fija un plazo de respuesta, sin importar cuál resulte ser la cifra.
Lo que hicimos. Enviamos una carta de reclamación Stowers por los límites de la póliza del asegurado, abierta durante unas dos semanas.
Lo que no podemos compartir. El límite en sí. Por eso esta página no puede decir si $195,000 coincidía con él.
$195,000 de la aseguradora del vehículo de la empresa
$195,000
Acuerdo con la aseguradora comercial
El reclamo se resolvió por $195,000, monto bruto, con la aseguradora del vehículo de la empresa. Esa cantidad es antes de honorarios de abogados y gastos del caso.
No afirmamos que nuestra carta de reclamación, por sí sola, haya producido esa cifra, porque en cualquier acuerdo intervienen muchos factores. Tampoco podemos decir en esta página si el monto coincidía con el límite de la póliza.
¿Te chocó por detrás un vehículo de trabajo, sin informe y con una conmoción cerebral que nadie puede ver? Cuéntanos cómo pasó y lo revisaremos contigo.
Cuéntanos sobre tu reclamoCómo leer este resultado con cuidado
- Los $195,000 son un monto bruto. Primero se descuentan los honorarios y los gastos, así que la parte de nuestro cliente fue menor.
- Sin informe policial, reconstruimos los hechos con lo que nos dio nuestro cliente, las fotos y los expedientes médicos.
- Una póliza comercial no significa un resultado mayor. Solo significa que puede existir una póliza más grande.
- Esta página es nuestro propio relato del resultado. No es una revisión independiente.
- El valor de tu reclamo dependerá de los hechos que lo respalden, porque cada accidente y cada lesión son distintos.
De dónde saca esta página sus datos
- Las fotos del auto tomadas por el cliente, con las placas y las marcas de identificación tapadas
- Nuestra carta de reclamación y los expedientes médicos que resumió, que no se publican
- Código de Transporte de Texas, § 545.062
- Pearson v. DeBoer, Inc., No. 13-01-827-CV (Tex. App. Corpus Christi 2003)
- Garcia (Corte Suprema de Texas, 1994), los requisitos de Stowers, como los explica nuestra guía
- La regla de Stowers, del caso de Texas de 1929, como la explica nuestra guía de Stowers
Revisión por parte de un abogado
Revisado por: Josh Alexander, fundador y abogado director
Publicado y revisado el
Más reclamos que hemos resuelto para texanos
- $15,000,000I-45 accidente de camión con muerte por negligenciaAcuerdo durante el litigio
- $5,000,000Muerte por negligencia por un montacargas en NorthlakeAcuerdo durante el litigio
- $850,000Accidente en un semáforo en rojo en PasadenaAcuerdo durante el litigio
- $600,000Accidente de cinco vehículos en el condado de RockwallAcuerdo durante el litigio
- $600,000Accidente de un camión de 18 ruedas en MesquiteAcuerdo por accidente de camión
- $325,000Accidente de un camión comercial en el condado de HoodAcuerdo durante el litigio
- $175,000Accidente de un vehículo de construcción en Round RockResuelto antes de la demanda
- $150,000Camioneta de la empresa en Odessa, dos clientasPóliza comercial, antes de presentar una demanda
- $130,000Choque frontal en Redwater, dos límitesAmbos límites, antes de presentar una demanda
- $125,000Choque por detrás a un camión blindado en BrownsvilleResuelto antes de la demanda
- $105,000Cambio de carril inseguro en una carretera de TexasResuelto antes de la demanda
- $105,000Accidente de tres vehículos en DallasIndemnización por el límite de la póliza
- $100,000Choque por detrás, sin informe policialResuelto antes de la demanda
- $95,000Giro a la izquierda de un camión de empresa en MidlandResuelto antes de la demanda
- $89,000Choque en cadena de 3 autos en San AntonioResuelto antes de la demanda
- $85,000Giro a la izquierda en Farmers Branch, UIMAcuerdo durante el litigio
- $82,500Giro a la izquierda de un camión de empresa en PlanoAcuerdo durante el litigio
- $80,000Vuelta en U en Jersey VillageAcuerdo durante el litigio
- $60,000San Antonio, choque por detrás, UIMDos límites de póliza, etapa previa al litigio
- $60,000Choque por detrás con enganche de remolque en Fort WorthDos límites, antes de presentar una demanda
- $60,000Señal de alto en DeSoto, muñeca fracturadaDos límites, antes de presentar una demanda
- $60,000Atropellada mientras paseaba a su perro, UIM como peatonaDos límites, antes de presentar una demanda
- $50,000Choque por detrás en AllenAcuerdo por el límite de la póliza
- $50,000La Porte, choque lateral en luz rojaLímite total de la póliza, antes de presentar una demanda
- $32,500Conductor sin seguro, UM y PIPLímite de UM más PIP, antes de presentar una demanda
- $30,000Desgarro del manguito rotador en San AntonioLímite de la póliza, antes de la demanda
- $30,000Indemnización tras un accidente con fuga en HoustonLímites de la póliza de UM
- $30,000Choque en la salida de un complejo de departamentos en RichardsonLímites de la póliza, etapa previa al litigio
- $30,000Choque en cadena en Uvalde, dos impactosLímite de la póliza, antes de la demanda
- $30,000Giro a la derecha en El Paso, sin UIMLímite de la póliza, antes de la demanda
- $30,000Luz roja en Grand Prairie, lado del conductorLímite total de la póliza
11Contacto
¿Te chocó por detrás
¿Te chocó por detrás
un vehículo de trabajo?
Cuéntanos qué pasó, aunque no haya venido ningún oficial. Tu propio relato y las fotos son suficientes para que empecemos.
No cobramos si no recuperamos dinero · Se habla español · Orgullosos de prestar servicio en todo Texas